この計算ツールでできること
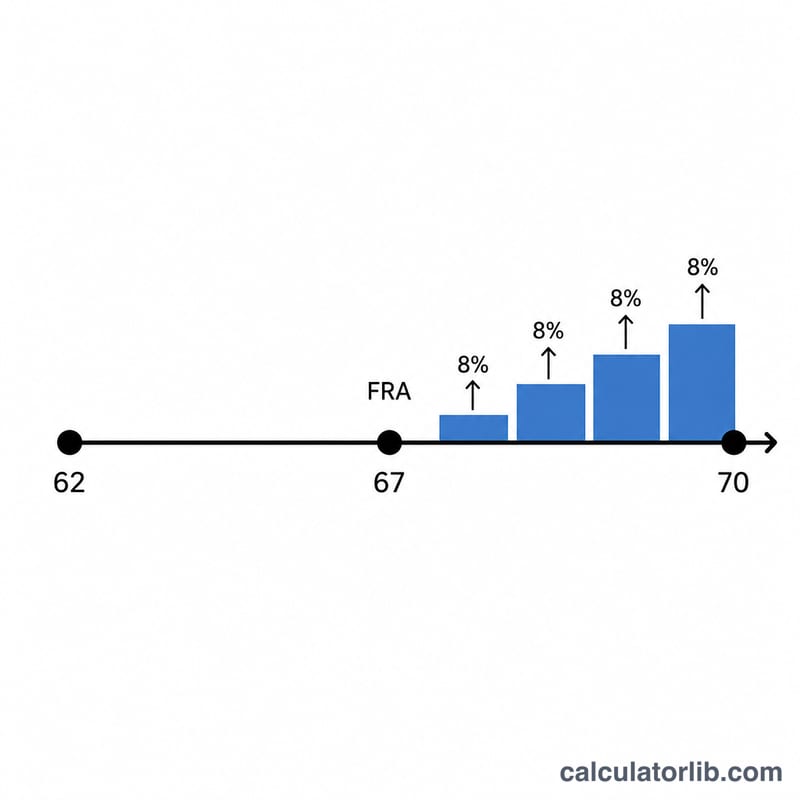
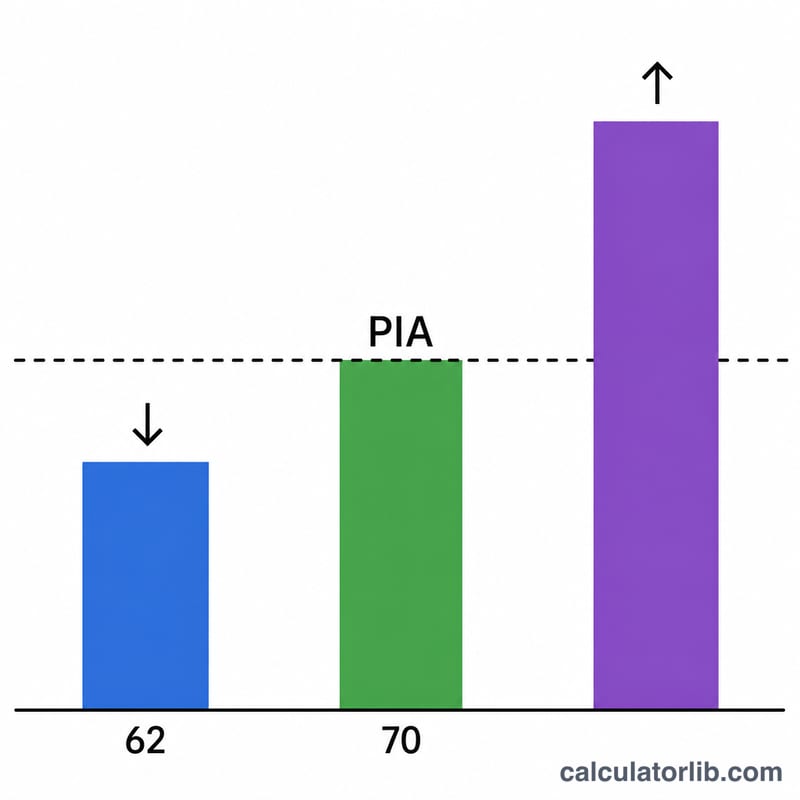
このツールは米国のソーシャルセキュリティ(Social Security)退職給付制度を対象としています(米国の公的年金制度であり、日本の公的年金制度とは別の仕組みです)。満額受給年齢(Full Retirement Age:FRA)を過ぎてから受給を開始した場合に、月々の給付額がどれだけ増えるかを試算します。FRA以降、受給開始を1年遅らせるごとに(最大70歳まで)、ソーシャルセキュリティ庁(SSA)が基本保険金額(Primary Insurance Amount:PIA)の年8%にあたる繰下げ受給加算(Delayed Retirement Credits:DRC)を上乗せします。加算は70歳で打ち切られるため、それ以降に遅らせてもさらなる増額はありません。
使い方
PIA(FRA時点で受け取れる月額給付)、満額受給年齢(FRA)(1943年以降生まれの多くの方は66歳または67歳)、受給を開始する予定の年齢を入力してください。FRA以降の繰下げ年数、合計の加算率、増額後の月額給付額が自動で計算されます。
計算式の解説
基本となる計算式は$$\text{Benefit} = \text{PIA} \times \left(1 + 0.08 \times n\right)$$です。\(0.08\)は年8%の加算を表します。ここで \(n\) はFRA以降の繰下げ年数で、次のように求めます。$$n = \max\!\left(0,\ \min\!\left(\text{Claim Age},\ 70\right) - \text{FRA}\right)$$FRAより前に受給を開始する場合、本ツールでは加算をゼロとして扱います(繰上げ受給による減額は計算しません)。70歳を超えて受給を開始する場合は、加算が70歳で上限に達するため70歳として計算します。
計算例
たとえばPIAが2,000ドル、FRAが67歳で、70歳まで繰り下げたとします。繰下げ年数は3年なので、加算率は \(0.08 \times 3 = 0.24\)(24%)になります。月額給付は $$2{,}000 \times 1.24 = 2{,}480$$ となり、PIAより月480ドル多く受け取れる計算です。
生年別の完全退職年齢
これらの完全退職年齢(FRA)は、米国社会保障局(SSA)によるものです。米国の社会保障制度による退職給付にのみ適用されます。
| 生まれ年 | 完全退職年齢(FRA) |
|---|---|
| 1943–1954年 | 66歳 |
| 1955年 | 66歳2か月 |
| 1956年 | 66歳4か月 |
| 1957年 | 66歳6か月 |
| 1958年 | 66歳8か月 |
| 1959年 | 66歳10か月 |
| 1960年以降 | 67歳 |
繰下げ受給の加算(DRC)は、1943年以降に生まれた人に適用され、FRAを過ぎて受給を遅らせた1年ごとに8%が加算されます。これは1か月あたり3分の2%(2/3の1%)に相当します。加算は70歳で打ち切られるため、70歳を過ぎて待っても増額はありません。
受給開始年齢別の給付額比較
以下の表は、月額2,000ドルの基本月額(PIA)を前提としています。金額は生活費調整(COLA)の適用前のものであり、FRA以降の受給のみを対象としているため、早期受給による減額は含まれていません。
FRA 67歳(1960年以降生まれ)
| 受給開始年齢 | FRAからの経過年数 | 繰下げ加算率 | 月額給付 |
|---|---|---|---|
| 67歳 | 0 | 0% | $2,000 |
| 68歳 | 1 | 8% | $2,160 |
| 69歳 | 2 | 16% | $2,320 |
| 70歳 | 3 | 24% | $2,480 |
FRA 66歳(1943–1954年生まれ)
| 受給開始年齢 | FRAからの経過年数 | 繰下げ加算率 | 月額給付 |
|---|---|---|---|
| 66歳 | 0 | 0% | $2,000 |
| 68歳 | 2 | 16% | $2,320 |
| 70歳 | 4 | 32% | $2,640 |
最後の行の計算:\(\$2{,}000 \times (1 + 0.08 \times 4) = \$2{,}000 \times 1.32 = \$2{,}640\)。
アメリカ合衆国の平均寿命
アメリカ合衆国の人々が出生時から平均して何年生きるか、世界との比較(世界銀行)。
- 平均寿命 2024
- 78.9年
- 世界 2024
- 73.5年
- 1960年からの変化
- +9.1年
直近の変化 上昇 +0.5年 2024年:78.9年(2023年は78.4年)。
2024年にアメリカ合衆国で生まれた子どもの平均寿命は78.9年です(世界:73.5年)。
| 年 | アメリカ合衆国 | 世界 |
|---|---|---|
| 2024 | 78.9 | 73.5 |
| 2020 | 77.0 | 72.2 |
| 2010 | 78.5 | 70.7 |
| 2000 | 76.6 | 67.7 |
| 1990 | 75.2 | 65.1 |
| 1980 | 73.6 | 62.2 |
| 1970 | 70.8 | 57.9 |
| 1960 | 69.8 | 50.9 |
出生時平均余命は人口全体の平均であり、個人の予測ではありません。
アメリカ合衆国と他の国
出生時平均余命(年)— 各国の最新の公表年。
- 日本 84.0年 (2024)
- 韓国 83.6年 (2024)
- フランス 83.0年 (2024)
- サウジアラビア 79.0年 (2024)
- アメリカ合衆国 78.9年 (2024)
- 中国 78.0年 (2024)
- トルコ 77.4年 (2024)
- メキシコ 75.3年 (2024)
- ベトナム 74.7年 (2024)
- 世界 73.5年 (2024)
- ロシア 73.4年 (2024)
- インド 72.2年 (2024)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2024 データ更新日 2026-10-18 · 古い値
出典: The World Bank Group CC BY 4.0
差と変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
よくある質問
70歳を過ぎても加算は増え続けますか? いいえ。年8%の加算は70歳で打ち切られるため、それ以上待っても増額のメリットはありません。
加算は月単位ですか、それとも年単位ですか? SSAは実際には1か月あたり2/3の1%(年8%)を加算します。本ツールでは分かりやすさを優先して年単位の繰下げで計算していますが、実際には端数の月数も比例して加算されます。
これは公式な金額ですか? いいえ。これはあくまで参考用の試算です。生活費調整(COLA)、課税、収入テスト(earnings test)などにより実際の給付額は変わることがあります。ご自身の正確な見込み額は ssa.gov の個人別ステートメントでご確認ください。