Ce que fait ce calculateur
Le calculateur d'épuisement de l'épargne retraite estime l'âge auquel votre capital sera entièrement consommé. En comparant la vitesse à laquelle vous puisez dans votre épargne à celle de la croissance du solde restant, il projette le nombre d'années pendant lesquelles votre pécule tiendra et l'âge précis où il atteindra zéro. Il s'agit d'un outil de mathématiques financières universel, qui repose sur des hypothèses simplifiées (un taux de rendement constant et un retrait annuel fixe, effectué en fin d'année).
Mode d'emploi
Saisissez votre âge de départ à la retraite, le montant actuel de votre épargne, la somme fixe que vous comptez retirer chaque année et le taux de rendement annuel que vous espérez obtenir de vos placements. Le calculateur affiche l'âge auquel votre argent s'épuise ainsi que le nombre d'années pendant lesquelles le capital dure. Si vos retraits sont inférieurs à la croissance générée par votre solde, le résultat affiché est « Jamais » — votre épargne est alors viable indéfiniment.
La formule expliquée
Le nombre d'années n avant l'épuisement s'obtient en résolvant l'équation d'épuisement d'une rente :
$$n = \frac{\ln\!\left(\dfrac{W}{W - PV \cdot r}\right)}{\ln(1 + r)}$$
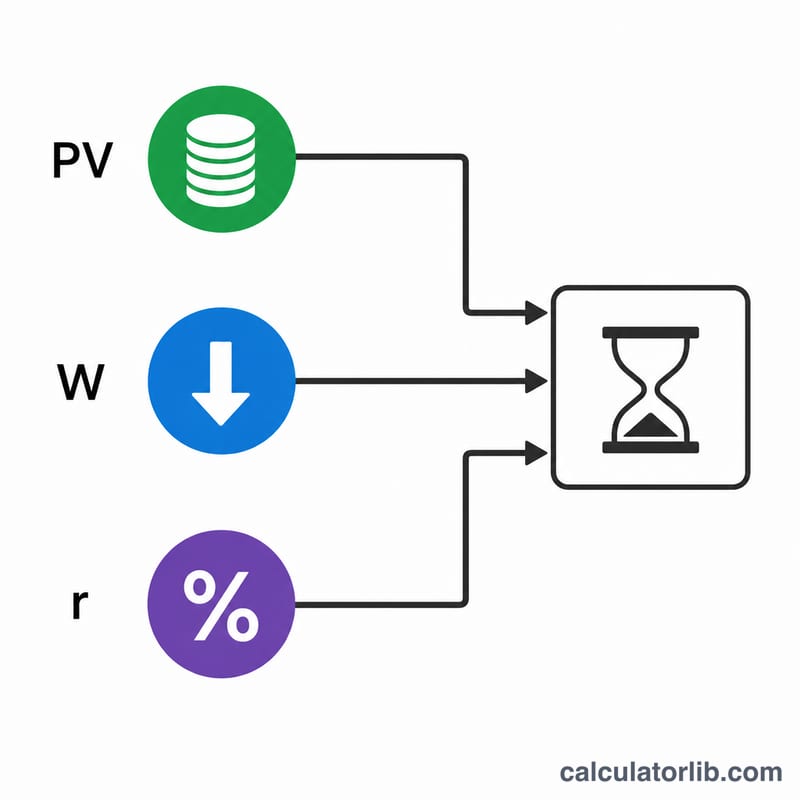
Ici, PV représente votre capital de départ, W le retrait annuel et r le taux de rendement annuel exprimé en décimale. L'âge d'épuisement correspond simplement à votre âge de départ à la retraite augmenté de \(n\). Si \(W \le PV \cdot r\), le terme à l'intérieur du logarithme devient nul ou négatif et le capital ne s'épuise jamais.
Exemple chiffré
Supposons que vous partiez à la retraite à 65 ans avec 500 000 $, que vous retiriez 40 000 $ par an et que vous obteniez un rendement de 4 % (0,04). Les intérêts générés par le solde s'élèvent à \(500\,000\ \$ \times 0{,}04 = 20\,000\ \$\), soit moins que 40 000 $ : le capital va donc s'épuiser. $$n = \frac{\ln\!\left(\dfrac{40000}{40000 - 20000}\right)}{\ln(1{,}04)} = \frac{\ln(2)}{\ln(1{,}04)} \approx \frac{0{,}6931}{0{,}03922} \approx 17{,}67 \text{ ans}$$ Votre argent s'épuise donc vers 82,7 ans.
Espérance de vie : France
Combien d’années vivent en moyenne les habitants (France) depuis la naissance, comparé au monde, selon la Banque mondiale.
- Espérance de vie 2024
- 83,0 ans
- Monde 2024
- 73,5 ans
- Évolution depuis 1960
- +13,1 ans
Dernière variation Hausse +0,2 ans 2024 : 83,0 ans, contre 82,8 ans en 2023.
Un enfant né en 2024 (France) peut espérer vivre 83,0 ans en moyenne (monde : 73,5 ans).
| Année | France | Monde |
|---|---|---|
| 2024 | 83,0 | 73,5 |
| 2020 | 82,2 | 72,2 |
| 2010 | 81,7 | 70,7 |
| 2000 | 79,1 | 67,7 |
| 1990 | 76,6 | 65,1 |
| 1980 | 74,1 | 62,2 |
| 1970 | 71,7 | 57,9 |
| 1960 | 69,9 | 50,9 |
L’espérance de vie à la naissance est une moyenne pour toute la population, pas une prévision individuelle.
France et les autres pays
Espérance de vie à la naissance, en années — la dernière année publiée de chaque pays.
- Japon 84,0 ans (2024)
- Corée du Sud 83,6 ans (2024)
- France 83,0 ans (2024)
- Arabie saoudite 79,0 ans (2024)
- États-Unis 78,9 ans (2024)
- Chine 78,0 ans (2024)
- Turquie 77,4 ans (2024)
- Mexique 75,3 ans (2024)
- Viêt Nam 74,7 ans (2024)
- Monde 73,5 ans (2024)
- Russie 73,4 ans (2024)
- Inde 72,2 ans (2024)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2024 Données mises à jour le 2026-10-18 · chiffre ancien
Source : The World Bank Group CC BY 4.0
Les écarts et évolutions sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Espérance de vie : France : tous les chiffres et l’historique
Questions fréquentes
Ce calcul tient-il compte de l'inflation ? Non — le montant du retrait est considéré comme fixe. Pour approcher l'effet de l'inflation, utilisez un taux de rendement « réel » (rendement nominal moins inflation).
Pourquoi affiche-t-il parfois « Jamais » ? Si votre retrait annuel est inférieur ou égal à la croissance générée par votre solde, ce dernier ne diminue jamais : l'épargne s'auto-entretient.
S'agit-il d'un conseil financier ? Non. Il s'agit d'une projection simplifiée ; les rendements réels varient d'une année à l'autre. Consultez un professionnel de la finance pour un accompagnement personnalisé.