Что считает этот калькулятор
Калькулятор истощения накоплений оценивает возраст, к которому ваши пенсионные сбережения будут полностью исчерпаны. Сравнивая скорость, с которой вы снимаете деньги, со скоростью, с которой растёт оставшийся капитал, он прогнозирует, на сколько лет хватит «подушки» и в каком именно возрасте баланс обнулится. Это универсальный инструмент финансовой математики, использующий упрощённые допущения: постоянная доходность и неизменная сумма ежегодного снятия в конце года. Суммы в примерах указаны в долларах ($), но формула одинаково работает с рублями или любой другой валютой.
Как пользоваться
Укажите свой возраст выхода на пенсию, текущий размер накоплений, фиксированную сумму, которую планируете снимать ежегодно, и ожидаемую годовую доходность ваших вложений. Калькулятор покажет возраст, в котором деньги закончатся, и число лет, на которое хватит фонда. Если ваши снятия меньше, чем доход от роста капитала, результатом будет «Никогда» — фонд устойчив и не истощается.
Разбор формулы
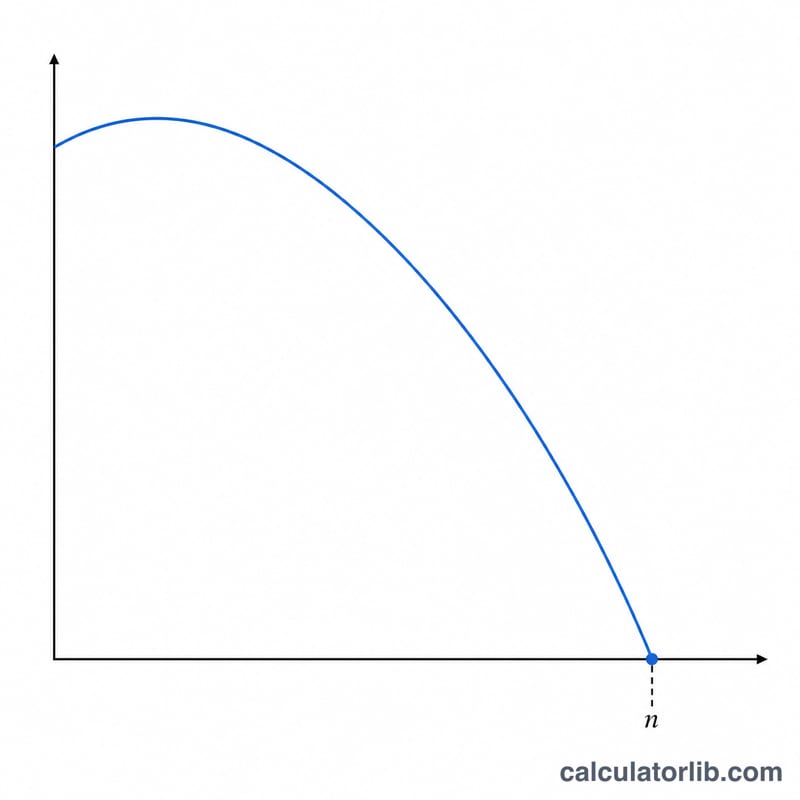
Число лет n до истощения находится из уравнения исчерпания аннуитета:
$$n = \frac{\ln\!\left(\dfrac{W}{W - PV\cdot r}\right)}{\ln(1 + r)}$$
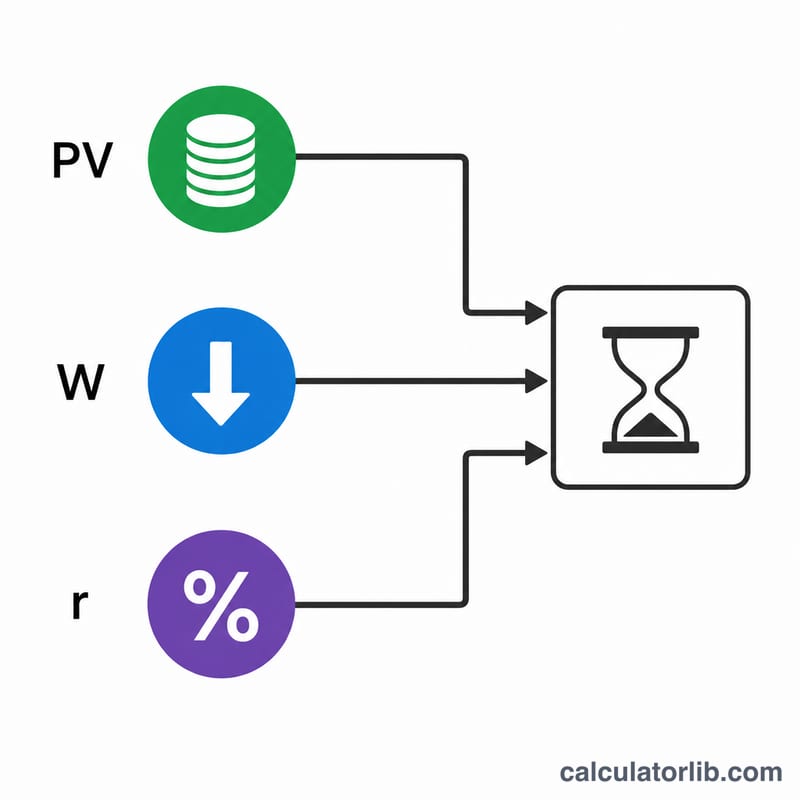
Здесь PV — стартовый баланс, W — годовое снятие, а r — годовая доходность в виде десятичной дроби. Возраст истощения — это просто ваш возраст выхода на пенсию плюс n. Если \(W \le PV\cdot r\), выражение под логарифмом становится неположительным, и фонд не истощается никогда.
Пример расчёта
Допустим, вы выходите на пенсию в 65 лет с $500 000, снимаете $40 000 в год и зарабатываете 4 % (0,04). Доход на баланс составляет \(\$500\,000 \times 0{,}04 = \$20\,000\), что меньше $40 000, поэтому фонд истощится. $$n = \frac{\ln\!\left(\dfrac{40000}{40000 - 20000}\right)}{\ln(1{,}04)} = \frac{\ln(2)}{\ln(1{,}04)} \approx \frac{0{,}6931}{0{,}03922} \approx 17{,}67\ \text{года}$$ Деньги закончатся примерно к возрасту 82,7 года.
Ожидаемая продолжительность жизни: Россия
Сколько в среднем живут люди (Россия) с момента рождения, в сравнении с миром, по данным Всемирного банка.
- Продолжительность жизни 2024
- 73,4 лет
- Мир 2024
- 73,5 лет
- Изменение с 1960
- +5,9 лет
Последнее изменение Рост +0,1 лет 2024: 73,4 лет (за 2023 — 73,3 лет).
Ребёнок, родившийся в 2024 году (Россия), может рассчитывать в среднем на 73,4 лет жизни (мир: 73,5 лет).
| Год | Россия | Мир |
|---|---|---|
| 2024 | 73,4 | 73,5 |
| 2020 | 71,3 | 72,2 |
| 2010 | 68,8 | 70,7 |
| 2000 | 65,5 | 67,7 |
| 1990 | 68,9 | 65,1 |
| 1980 | 67,0 | 62,2 |
| 1970 | 68,1 | 57,9 |
| 1960 | 67,5 | 50,9 |
Ожидаемая продолжительность жизни при рождении — среднее для всего населения, а не личный прогноз.
Россия и другие страны
Ожидаемая продолжительность жизни при рождении, лет — последний опубликованный год каждой страны.
- Япония 84,0 лет (2024)
- Республика Корея 83,6 лет (2024)
- Франция 83,0 лет (2024)
- Саудовская Аравия 79,0 лет (2024)
- Соединенные Штаты 78,9 лет (2024)
- Китай 78,0 лет (2024)
- Турция 77,4 лет (2024)
- Мексика 75,3 лет (2024)
- Вьетнам 74,7 лет (2024)
- Мир 73,5 лет (2024)
- Россия 73,4 лет (2024)
- Индия 72,2 лет (2024)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2024 Данные обновлены 2026-10-18 · устаревшее значение
Источник: The World Bank Group CC BY 4.0
Разницы и изменения рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Частые вопросы
Учитывается ли инфляция? Нет — сумма снятия считается фиксированной. Чтобы приблизительно учесть инфляцию, используйте «реальную» доходность (номинальная доходность за вычетом инфляции).
Почему иногда выводится «Никогда»? Если ваше годовое снятие меньше или равно доходу от роста баланса, капитал не уменьшается, и фонд становится самоподдерживающимся.
Это финансовая консультация? Нет. Это упрощённый прогноз; реальная доходность колеблется год от года. Для индивидуального планирования обратитесь к финансовому специалисту.