这个计算器能做什么
退休金耗尽年龄计算器用来估算你的退休储蓄在几岁会被完全花光。它把你的取款速度与剩余余额的增值速度进行对比,推算这笔养老钱还能撑多少年,以及余额归零的确切年龄。这是一款通用的金融数学工具,采用简化假设(固定的回报率、固定的年度取款额,且取款发生在每年年末)。
使用方法
请依次填入你的退休年龄、当前储蓄余额、计划每年取出的固定金额,以及你预期投资能达到的年回报率。计算器会给出资金用尽的年龄,以及这笔钱能维持的年数。如果你的取款额小于余额产生的增值,结果会显示「永不耗尽」——意味着这笔资金可以持续支撑。
公式详解
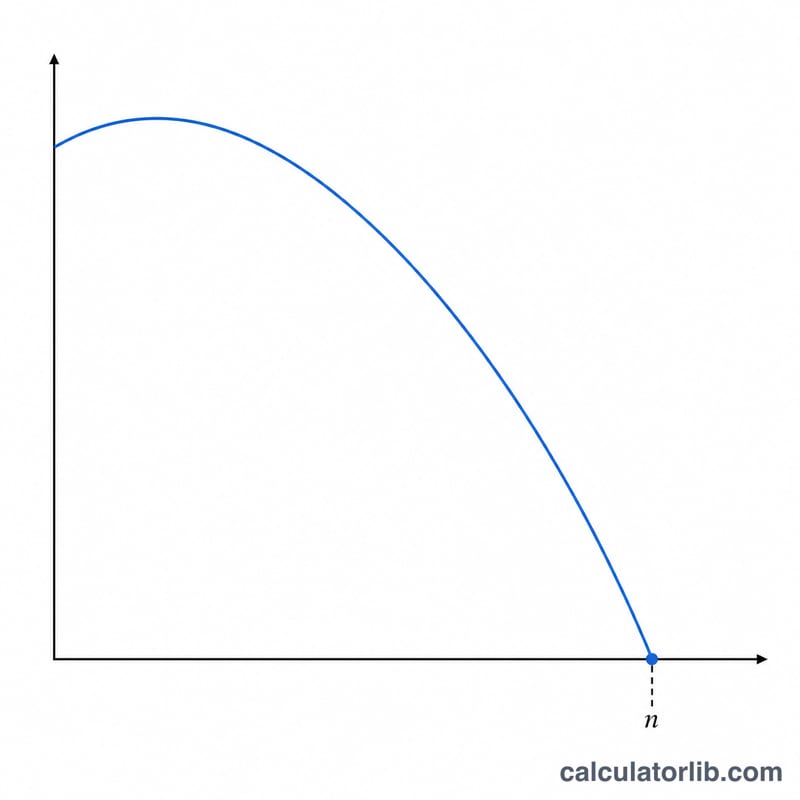
资金耗尽前的年数 \(n\),通过求解年金耗尽方程得出:
$$n = \frac{\ln\!\left(\dfrac{W}{W - PV\cdot r}\right)}{\ln(1 + r)}$$其中 \(PV\) 是初始余额,\(W\) 是每年取款额,\(r\) 是以小数表示的年回报率。资金耗尽年龄就是你的退休年龄加上 \(n\)。如果 \(W \le PV\cdot r\),对数内的数值为非正数,资金便永远不会被耗尽。
实例演算
假设你在 65 岁退休,拥有 500,000 美元,每年取出 40,000 美元,投资回报率为 4%(0.04)。余额产生的利息为 \(500{,}000 \times 0.04 = 20{,}000\) 美元,低于 40,000 美元,因此资金终将耗尽。 $$n = \frac{\ln\!\left(\dfrac{40000}{40000 - 20000}\right)}{\ln(1.04)} = \frac{\ln(2)}{\ln(1.04)} \approx \frac{0.6931}{0.03922} \approx 17.67 \text{ 年}$$ 也就是说,你的钱大约会在 82.7 岁时用完。
中国的预期寿命
世界银行数据:中国居民出生时的平均预期寿命,并与世界比较。
- 预期寿命 2024
- 78.0岁
- 世界 2024
- 73.5岁
- 自1960年以来的变化
- +44.6岁
最近变化 无变化 0.0岁 2024年:78.0岁,2023年为78.0岁。
2024年在中国出生的孩子平均预期寿命为78.0岁(世界:73.5岁)。
| 年份 | 中国 | 世界 |
|---|---|---|
| 2024 | 78.0 | 73.5 |
| 2020 | 78.0 | 72.2 |
| 2010 | 75.7 | 70.7 |
| 2000 | 72.3 | 67.7 |
| 1990 | 68.2 | 65.1 |
| 1980 | 64.2 | 62.2 |
| 1970 | 56.8 | 57.9 |
| 1960 | 33.4 | 50.9 |
出生时预期寿命是全体人口的平均值,并非个人预测。
中国与其他国家
出生时预期寿命(年)— 各国最新公布的年份。
- 日本 84.0岁 (2024)
- 韩国 83.6岁 (2024)
- 法国 83.0岁 (2024)
- 沙特阿拉伯 79.0岁 (2024)
- 美国 78.9岁 (2024)
- 中国 78.0岁 (2024)
- 土耳其 77.4岁 (2024)
- 墨西哥 75.3岁 (2024)
- 越南 74.7岁 (2024)
- 世界 73.5岁 (2024)
- 俄罗斯 73.4岁 (2024)
- 印度 72.2岁 (2024)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2024 数据更新于 2026-10-18 · 较旧数据
来源: The World Bank Group CC BY 4.0
差值与变化由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
常见问题
这个计算结果考虑通货膨胀了吗? 没有——取款额被视为固定不变。若想大致体现通胀影响,可以使用「实际」回报率(即名义回报率减去通胀率)。
为什么有时会显示「永不耗尽」? 如果你每年的取款额小于或等于余额所产生的增值,余额就不会减少,这笔资金便能自我维持。
这算是理财建议吗? 不是。它只是一个简化的预测模型,真实回报每年都会波动。如需量身定制的规划,请咨询专业的理财顾问。