यह कैलकुलेटर क्या करता है (संयुक्त राज्य अमेरिका)
यह टूल अमेरिकी सोशल सिक्योरिटी रिटायरमेंट अर्निंग्स टेस्ट लागू करता है। ध्यान दें — यह नियम सिर्फ़ अमेरिका के सोशल सिक्योरिटी सिस्टम पर लागू होता है; भारत में EPF, NPS या पेंशन के नियम इससे अलग हैं। अगर आप अपनी पूर्ण सेवानिवृत्ति आयु (FRA) से पहले सोशल सिक्योरिटी लाभ लेना शुरू कर देते हैं और साथ ही काम भी जारी रखते हैं, तो जब आपकी कमाई एक तय वार्षिक सीमा से ज़्यादा हो जाती है, तो सोशल सिक्योरिटी एडमिनिस्ट्रेशन आपके लाभ का कुछ हिस्सा अस्थायी रूप से रोक सकता है। यह कैलकुलेटर अनुमान लगाता है कि साल भर में कितनी राशि रोकी जाएगी। ये सीमाएँ हर साल बदलती हैं, इसलिए अपनी सीमा खुद दर्ज करें। टूल चुने गए साल की आधिकारिक छूट राशि इस्तेमाल करता है, जब तक आप कोई दूसरी सीमा न लिखें: FRA से कम उम्र के पूरे साल के लिए 2025 में $23,400, 2026 में $24,480 और 2027 में $25,560; और जिस साल आप FRA तक पहुँचते हैं उसके लिए 2025 में $62,160, 2026 में $65,160 और 2027 में $67,920।
इसका इस्तेमाल कैसे करें
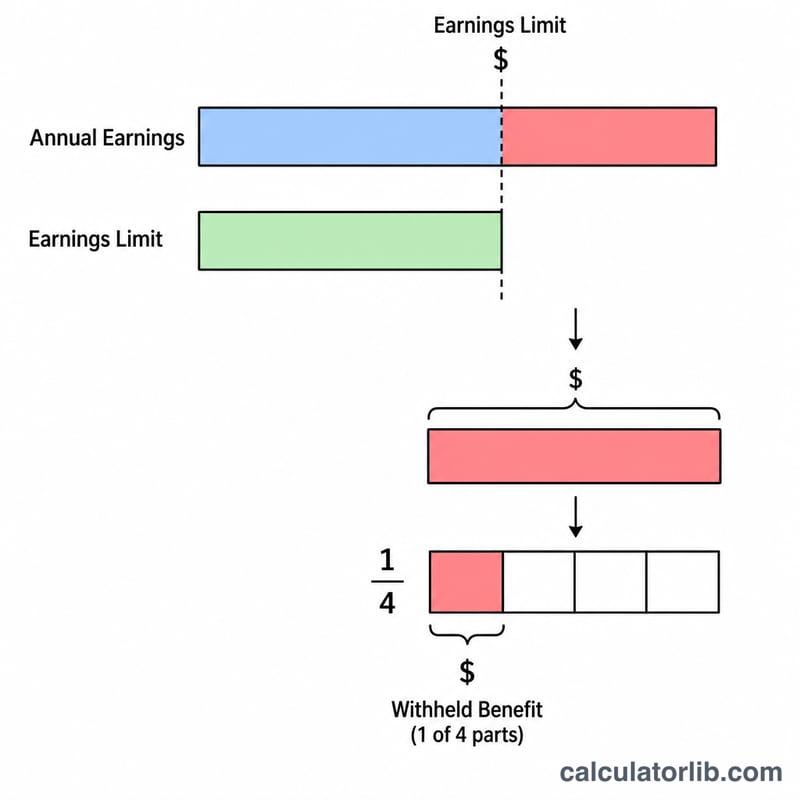
पहले यह चुनें कि कौन-सा नियम आप पर लागू होता है। अगर आप पूरे साल पूर्ण सेवानिवृत्ति आयु से कम हैं, तो निचली सीमा से ऊपर की हर $2 की कमाई पर $1 रोका जाता है (भाजक = 2)। वहीं जिस साल आप पूर्ण सेवानिवृत्ति आयु तक पहुँचते हैं, उस साल एक ऊँची सीमा लागू होती है और उससे ऊपर की हर $3 पर सिर्फ़ $1 रोका जाता है (भाजक = 3) — और इसमें केवल उन महीनों की कमाई गिनी जाती है जो FRA तक पहुँचने वाले महीने से पहले के हैं। अपनी अनुमानित वार्षिक कमाई और लागू होने वाली सीमा दर्ज करें, फिर रोकी जाने वाली अनुमानित राशि देखें।
फ़ॉर्मूला समझें
गणना बेहद आसान है: आपकी कमाई सीमा से जितनी ज़्यादा है, वह राशि लें (जो कभी शून्य से कम नहीं होगी) और उसे भाजक से भाग दें।
$$\text{कटौती} = \frac{\max\left(0,\ \text{कमाई} - \text{सीमा}\right)}{d}$$
इसमें केवल अर्जित आय (वेतन और शुद्ध स्व-रोज़गार आय) ही गिनी जाती है — पेंशन, निवेश से होने वाली आय और IRA निकासी इसमें शामिल नहीं होती।
उदाहरण के साथ समझें
मान लीजिए आप 2026 में पूरे साल FRA से कम उम्र के हैं, आपकी अनुमानित कमाई $30,000 है और सीमा $24,480 है। अतिरिक्त राशि = \(\$30{,}000 - \$24{,}480 = \$5{,}520\)। रोकी गई राशि = \(\$5{,}520 \div 2 = \)$2,760 साल भर के लिए।
अक्सर पूछे जाने वाले सवाल
क्या रोकी गई राशि हमेशा के लिए चली जाती है? नहीं। जब आप पूर्ण सेवानिवृत्ति आयु तक पहुँच जाते हैं, तो सोशल सिक्योरिटी आपके लाभ की दोबारा गणना करता है और जिन महीनों में राशि रोकी गई थी, उसका श्रेय देकर आपका लाभ बढ़ा देता है।
क्या इसमें मेरे जीवनसाथी की आय भी गिनी जाती है? नहीं — अर्निंग्स टेस्ट सिर्फ़ आपकी अपनी अर्जित आय पर आधारित होता है।
कौन-सी आय गिनी जाती है? वेतन और शुद्ध स्व-रोज़गार आय गिनी जाती है। पेंशन, एन्युटी, निवेश से होने वाली आय और सोशल सिक्योरिटी लाभ इसमें शामिल नहीं होते।