这个计算器的用途(美国)
本工具适用于美国社会保障(Social Security)退休收入测试规则。如果你在达到完全退休年龄(FRA,Full Retirement Age)之前就开始领取社保退休金,同时还在继续工作,那么当你的劳动收入超过某个年度上限时,美国社会保障局(SSA)会暂时扣发你的一部分退休金。本计算器可帮你估算全年被扣发的金额。你可以在“税务年度”字段中选择 2025、2026 或 2027 年。若你未填写上限金额,本工具会自动采用所选年份的官方免扣额:全年未达到 FRA 时,2025 年为 23,400 美元、2026 年为 24,480 美元、2027 年为 25,560 美元;达到 FRA 当年时,2025 年为 62,160 美元、2026 年为 65,160 美元、2027 年为 67,920 美元。如果你输入了其他上限金额,则以你输入的数值为准。这是一项专门针对美国社保制度的工具,其他国家的养老金规则各不相同,请勿直接套用。
如何使用
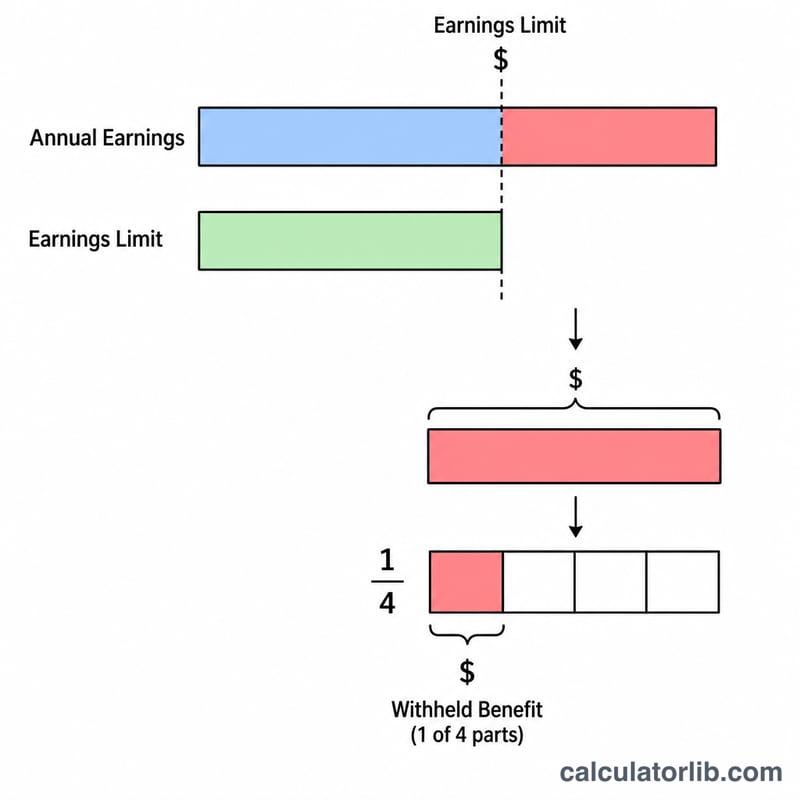
首先选择适用于你的规则。如果你全年都未达到完全退休年龄,那么收入每超过较低上限 2 美元,就会被扣发 1 美元(除数 = 2)。如果是你达到完全退休年龄的那一年,则适用一个更高的上限,且收入每超过该上限 3 美元才扣发 1 美元(除数 = 3),并且只计算你达到 FRA 当月之前各月份的收入。填入你预计的全年收入和适用的上限金额,即可看到估算的扣发金额。
计算公式说明
计算方法很简单:取你的收入超过上限的部分(不会小于零),再除以对应的除数即可。
$$\text{扣减额} = \frac{\max\left(0,\ \text{收入} - \text{上限}\right)}{d}$$
这里只计算劳动收入(工资和自雇净收入)——养老金、投资收益以及个人退休账户(IRA)取款都不计入。
实例演算
假设你全年都未达到 FRA,预计收入为 30,000 美元,2026 年的较低上限为 24,480 美元。超出部分 \( = 30{,}000 - 24{,}480 = 5{,}520 \) 美元。全年扣发额 \(= \frac{5{,}520}{2} = \mathbf{2{,}760 \text{ 美元}}\)
常见问题
被扣发的钱会永远拿不回来吗?不会。当你达到完全退休年龄后,社会保障局会重新核算并提高你的退休金,把此前被扣发月份的金额补偿回来。
会计算我配偶的收入吗?不会——收入测试只看你本人的劳动收入。
哪些收入会被计入?工资和自雇净收入会被计入;养老金、年金、投资收益和社保福利则不计入。