ماذا تفعل هذه الحاسبة؟
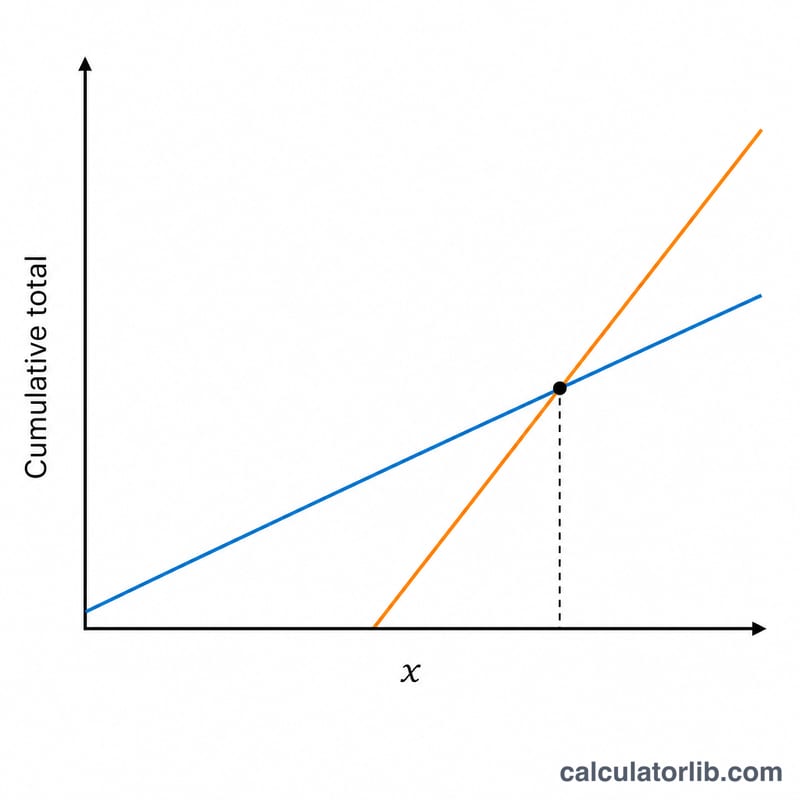
تخص هذه الأداة برنامج معاشات التقاعد ضمن الضمان الاجتماعي في الولايات المتحدة (Social Security). يُعد اختيار توقيت المطالبة بالمعاش — بدءًا من سن 62 وحتى سن 70 — من أهم القرارات التي تتخذها بشأن تقاعدك. فالمطالبة المبكرة تمنحك دفعات شهرية أصغر لكن لعدد أكبر من الشهور، بينما التأجيل يمنحك دفعات أكبر مقابل تنازلك عن سنوات من الدخل. أما عمر التعادل فهو السن الذي يتساوى عنده إجمالي ما تحصل عليه من التأجيل مع إجمالي ما كنت ستحصل عليه من المطالبة المبكرة — ثم يتجاوزه بعد ذلك. ملاحظة: هذا البرنامج أمريكي تحديدًا، وقد تختلف قواعد أنظمة التقاعد في بلدك العربي اختلافًا جوهريًا.
كيفية الاستخدام
أدخل العمر الذي قد تطالب فيه مبكرًا (غالبًا 62 عامًا) والمعاش الشهري المتوقع عند ذلك السن. ثم أدخل سن المطالبة المتأخرة (عادةً سن التقاعد الكامل بين 66 و67 عامًا، أو 70 عامًا للحصول على أقصى رصيد إضافي) والمعاش الشهري الأعلى. تعرض لك الحاسبة عمر التعادل إلى جانب الأرقام الداعمة للنتيجة. يمكنك الحصول على تقديرَي المعاش من حسابك على my Social Security عبر موقع ssa.gov.
شرح المعادلة
صاحب المطالبة المبكرة يحقق "بداية سابقة": أي المعاش الشهري المبكر مضروبًا في عدد الشهور التي تسبق بدء المطالبة المتأخرة. أما من يؤجّل فيحصل شهريًا على مبلغ إضافي يساوي الفارق بين المعاشين. وبقسمة إجمالي "البداية السابقة" على هذا الفارق الشهري نحصل على عدد الشهور اللازمة بعد سن المطالبة المتأخرة للحاق بالركب. أضف هذه الشهور إلى السن المتأخر فتحصل على عمر التعادل.
$$\begin{gathered} \text{Break-Even Age} = \text{Late Age} + \frac{H}{12 \cdot D} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} H &= \text{Early Benefit} \cdot 12 \cdot \left(\text{Late Age} - \text{Early Age}\right) \\ D &= \text{Late Benefit} - \text{Early Benefit} \end{aligned} \right. \end{gathered}$$
مثال تطبيقي
لنفترض أنك ستحصل على 1,400 دولار شهريًا عند سن 62، أو 2,000 دولار شهريًا عند سن 67. تكون "البداية السابقة" = \(1{,}400 \times 60 = 84{,}000\) دولار. والمعاش المؤجَّل أعلى بمقدار 600 دولار شهريًا. إذن \(84{,}000 \div 600 = 140\) شهرًا \(\approx 11.67\) سنة. عمر التعادل = \(67 + 11.67 \approx\) 78.7 عامًا. فإذا كنت تتوقع أن تعيش بعد سن 79 بفترة جيدة، فالتأجيل هو الخيار الرابح.
متوسط العمر المتوقع في الولايات المتحدة
متوسط عدد السنوات التي يعيشها سكان الولايات المتحدة منذ الولادة، مقارنة بالعالم، من البنك الدولي.
- العمر المتوقع 2024
- 78.9 سنة
- العالم 2024
- 73.5 سنة
- التغير منذ 1960
- +9.1 سنة
آخر تغيّر ارتفاع +0.5 سنة 2024: 78.9 سنة، مقابل 78.4 سنة في 2023.
يمكن لطفل وُلد في الولايات المتحدة عام 2024 أن يتوقع العيش 78.9 سنة في المتوسط (العالم: 73.5 سنة).
| السنة | الولايات المتحدة | العالم |
|---|---|---|
| 2024 | 78.9 | 73.5 |
| 2020 | 77.0 | 72.2 |
| 2010 | 78.5 | 70.7 |
| 2000 | 76.6 | 67.7 |
| 1990 | 75.2 | 65.1 |
| 1980 | 73.6 | 62.2 |
| 1970 | 70.8 | 57.9 |
| 1960 | 69.8 | 50.9 |
العمر المتوقع عند الولادة متوسط لجميع السكان، وليس توقعًا شخصيًا.
الولايات المتحدة ودول أخرى
العمر المتوقع عند الولادة بالسنوات — أحدث سنة منشورة لكل بلد.
- اليابان 84.0 سنة (2024)
- كوريا الجنوبية 83.6 سنة (2024)
- فرنسا 83.0 سنة (2024)
- المملكة العربية السعودية 79.0 سنة (2024)
- الولايات المتحدة 78.9 سنة (2024)
- الصين 78.0 سنة (2024)
- تركيا 77.4 سنة (2024)
- المكسيك 75.3 سنة (2024)
- فيتنام 74.7 سنة (2024)
- العالم 73.5 سنة (2024)
- روسيا 73.4 سنة (2024)
- الهند 72.2 سنة (2024)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2024 تم تحديث البيانات في 2026-10-18 · رقم قديم
المصدر: The World Bank Group CC BY 4.0
الفروق والتغيرات محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
متوسط العمر المتوقع في الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة في الحسبان تعديلات تكلفة المعيشة (COLA) أو الضرائب؟ لا — فهي تستخدم معاشات اسمية ثابتة وتتجاهل تعديلات تكلفة المعيشة والضرائب وإمكانية استثمار الدفعات المبكرة، لذا اعتبرها مقارنة أساسية ومرجعية فقط.
ماذا لو كان المعاش المبكر أعلى؟ عندها لن يتحقق التعادل أبدًا وتكون النتيجة صفرًا؛ ويُستحسن أن تراجع المدخلات.
ما الأعمار التي يمكنني إدخالها؟ يمكن المطالبة بمعاش الضمان الاجتماعي من سن 62 إلى 70، لذا التزم بأعمار ضمن هذا النطاق.