ما المقصود بعمر المحفظة؟
عمر المحفظة هو عدد السنوات التي تستطيع فيها مدخراتك تغطية مبلغ سحب سنوي ثابت قبل أن يصل الرصيد إلى الصفر. وهو من أهم الأسئلة في التخطيط للتقاعد: هل ستكفيني أموالي طوال حياتي؟ تجيب هذه الحاسبة عن هذا السؤال باستخدام صيغة رياضية مغلقة قائمة على معادلة الأقساط، تأخذ في الحسبان عمليات السحب التي تقوم بها وكذلك النمو المركّب الذي يحققه الرصيد المتبقي كل عام.
كيفية الاستخدام
أدخل الرصيد الحالي لمحفظتك، والمبلغ الثابت الذي تنوي سحبه كل عام، ومتوسط العائد السنوي الذي تتوقع أن تحققه استثماراتك. ستعرض لك الحاسبة العدد التقريبي للسنوات التي ستدوم فيها المحفظة. وإذا كان النمو المتوقع يساوي مبلغ السحب أو يتجاوزه، فستظهر النتيجة "غير محدودة" — أي أن المحفظة تموّل نفسها بنفسها ولا تنفد أبدًا.
شرح المعادلة
يُحسب عدد سنوات نفاد المحفظة بالصيغة:
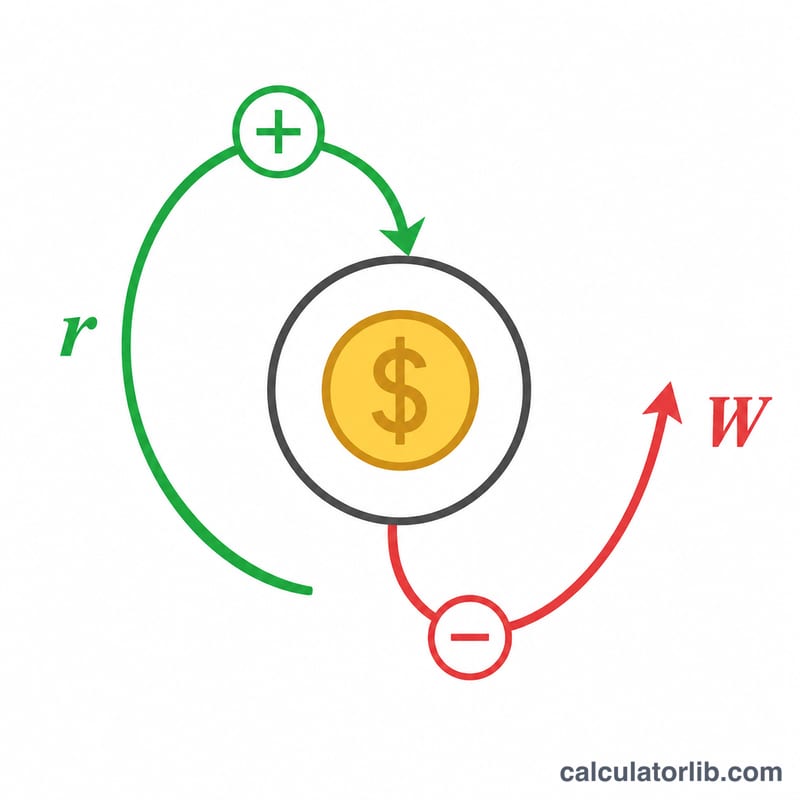
$$n = \dfrac{-\ln\!\left(1 - \dfrac{P\cdot r}{W}\right)}{\ln(1+r)}$$حيث \(P\) هو رأس المال الأولي، و\(W\) مبلغ السحب السنوي، و\(r\) العائد السنوي معبّرًا عنه بصيغة عشرية. ويمثّل الحدّ \(P\cdot r\) نمو الاستثمار في العام الأول؛ فعندما يكون \(W\) أكبر من هذا النمو، يتآكل الرصيد ببطء ويُنتج اللوغاريتم قيمة محدودة لـ \(n\). أما عندما يكون \(r\) مساويًا للصفر، فيختفي النمو وتتبسّط المعادلة إلى \(n = \dfrac{P}{W}\).
مثال تطبيقي
لنفترض أن لديك 500,000 دولار، وتسحب 40,000 دولار سنويًا، وتحقق عائدًا قدره 5% سنويًا. يبلغ نمو العام الأول 25,000 دولار، وهو أقل من مبلغ السحب البالغ 40,000 دولار، لذا ينخفض الرصيد. بالتعويض في المعادلة:
$$1 - \frac{500000 \times 0.05}{40000} = 1 - 0.625 = 0.375$$ثم
$$n = \frac{-\ln(0.375)}{\ln(1.05)} = \frac{0.9808}{0.04879} \approx 20.1 \text{ عامًا}$$متوسط العمر المتوقع في المملكة العربية السعودية
متوسط عدد السنوات التي يعيشها سكان المملكة العربية السعودية منذ الولادة، مقارنة بالعالم، من البنك الدولي.
- العمر المتوقع 2024
- 79.0 سنة
- العالم 2024
- 73.5 سنة
- التغير منذ 1960
- +33.7 سنة
آخر تغيّر ارتفاع +0.3 سنة 2024: 79.0 سنة، مقابل 78.7 سنة في 2023.
يمكن لطفل وُلد في المملكة العربية السعودية عام 2024 أن يتوقع العيش 79.0 سنة في المتوسط (العالم: 73.5 سنة).
| السنة | المملكة العربية السعودية | العالم |
|---|---|---|
| 2024 | 79.0 | 73.5 |
| 2020 | 77.6 | 72.2 |
| 2010 | 75.6 | 70.7 |
| 2000 | 72.6 | 67.7 |
| 1990 | 68.9 | 65.1 |
| 1980 | 62.4 | 62.2 |
| 1970 | 52.7 | 57.9 |
| 1960 | 45.3 | 50.9 |
العمر المتوقع عند الولادة متوسط لجميع السكان، وليس توقعًا شخصيًا.
المملكة العربية السعودية ودول أخرى
العمر المتوقع عند الولادة بالسنوات — أحدث سنة منشورة لكل بلد.
- اليابان 84.0 سنة (2024)
- كوريا الجنوبية 83.6 سنة (2024)
- فرنسا 83.0 سنة (2024)
- المملكة العربية السعودية 79.0 سنة (2024)
- الولايات المتحدة 78.9 سنة (2024)
- الصين 78.0 سنة (2024)
- تركيا 77.4 سنة (2024)
- المكسيك 75.3 سنة (2024)
- فيتنام 74.7 سنة (2024)
- العالم 73.5 سنة (2024)
- روسيا 73.4 سنة (2024)
- الهند 72.2 سنة (2024)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2024 تم تحديث البيانات في 2026-10-18 · رقم قديم
المصدر: The World Bank Group CC BY 4.0
الفروق والتغيرات محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
متوسط العمر المتوقع في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة التضخم في الحسبان؟ لا — فهي تفترض مبلغ سحب ثابتًا بالدولار. ولتقدير أثر التضخم تقريبيًا، اطرح معدل التضخم من العائد المتوقع لتستخدم عائدًا "حقيقيًا".
ماذا تعني نتيجة "غير محدودة"؟ تعني أن نمو استثمارك السنوي يغطي مبلغ السحب بالكامل، فلا يُمسّ رأس المال ويدوم إلى الأبد ضمن هذا النموذج.
هل هذه النتيجة مضمونة؟ لا. فالأسواق الحقيقية متقلبة، وقد يؤدي تتابع سيئ للعوائد في السنوات الأولى إلى استنفاد المحفظة أسرع مما يوحي به هذا التقدير القائم على عائد ثابت.