Tuổi thọ danh mục đầu tư là gì?
Tuổi thọ danh mục đầu tư là số năm mà khoản tiết kiệm của bạn có thể "gồng" được một mức rút cố định mỗi năm trước khi số dư cạn về 0. Đây là một trong những câu hỏi quan trọng nhất khi lập kế hoạch nghỉ hưu: liệu tiền của tôi có "sống" lâu hơn tôi không? Công cụ này trả lời câu hỏi đó bằng một công thức niên kim dạng đóng (closed-form), tính đến cả khoản bạn rút ra lẫn phần lãi kép mà số dư còn lại sinh ra mỗi năm.
Cách sử dụng
Nhập số dư danh mục hiện tại, số tiền cố định bạn dự định rút mỗi năm, và mức lợi nhuận trung bình hằng năm mà bạn kỳ vọng các khoản đầu tư mang lại. Máy tính sẽ cho ra số năm gần đúng mà danh mục duy trì được. Nếu mức tăng trưởng kỳ vọng bằng hoặc vượt số tiền bạn rút, kết quả sẽ hiển thị "Vô thời hạn" — danh mục tự nuôi chính nó và không bao giờ cạn.
Giải thích công thức
Số năm cạn vốn được tính theo:
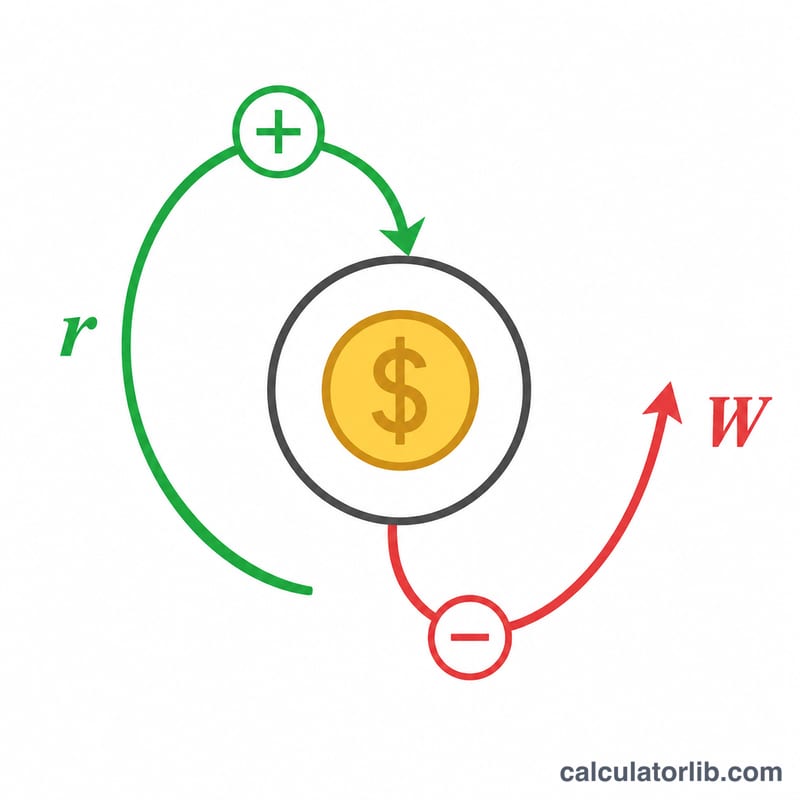
$$n = \dfrac{-\ln\!\left(1 - \dfrac{P\cdot r}{W}\right)}{\ln(1 + r)}$$trong đó \(P\) là số vốn ban đầu, \(W\) là khoản rút hằng năm, và \(r\) là lợi nhuận năm dưới dạng số thập phân. Tích \(P\cdot r\) chính là khoản tăng trưởng đầu tư của năm đầu tiên; khi \(W\) lớn hơn con số này, số dư sẽ hao mòn dần và hàm logarit cho ra một giá trị \(n\) hữu hạn. Khi \(r\) bằng 0, phần tăng trưởng biến mất và công thức rút gọn thành \(n = P / W\).
Ví dụ minh họa
Giả sử bạn có 500.000 USD, rút 40.000 USD mỗi năm và đạt lợi nhuận 5%/năm. Khoản tăng trưởng năm đầu là 25.000 USD, ít hơn mức rút 40.000 USD, nên số dư sẽ giảm dần. Thay vào công thức:
$$1 - \frac{500000 \times 0{,}05}{40000} = 1 - 0{,}625 = 0{,}375$$Tiếp theo:
$$n = \frac{-\ln(0{,}375)}{\ln(1{,}05)} = \frac{0{,}9808}{0{,}04879} \approx 20{,}1 \text{ năm}$$Tuổi thọ trung bình tại Việt Nam
Người dân Việt Nam sống trung bình bao lâu tính từ lúc sinh, so với thế giới, theo Ngân hàng Thế giới.
- Tuổi thọ 2024
- 74,7 năm
- Thế giới 2024
- 73,5 năm
- Thay đổi từ 1960
- +16,7 năm
Thay đổi gần nhất Tăng +0,1 năm 2024: 74,7 năm, so với 74,6 năm của 2023.
Một em bé sinh ra tại Việt Nam năm 2024 có thể sống trung bình 74,7 năm (thế giới: 73,5 năm).
| Năm | Việt Nam | Thế giới |
|---|---|---|
| 2024 | 74,7 | 73,5 |
| 2020 | 75,4 | 72,2 |
| 2010 | 73,6 | 70,7 |
| 2000 | 72,7 | 67,7 |
| 1990 | 69,0 | 65,1 |
| 1980 | 65,3 | 62,2 |
| 1970 | 54,9 | 57,9 |
| 1960 | 58,0 | 50,9 |
Tuổi thọ khi sinh là con số bình quân của cả dân số, không phải dự đoán cho từng người.
Việt Nam và các nước khác
Tuổi thọ trung bình khi sinh (năm) — năm công bố gần nhất của từng nước.
- Nhật Bản 84,0 năm (2024)
- Hàn Quốc 83,6 năm (2024)
- Pháp 83,0 năm (2024)
- Ả Rập Xê-út 79,0 năm (2024)
- Hoa Kỳ 78,9 năm (2024)
- Trung Quốc 78,0 năm (2024)
- Thổ Nhĩ Kỳ 77,4 năm (2024)
- Mexico 75,3 năm (2024)
- Việt Nam 74,7 năm (2024)
- Thế giới 73,5 năm (2024)
- Nga 73,4 năm (2024)
- Ấn Độ 72,2 năm (2024)
Chưa có số liệu công bố cho Đài Loan.
Năm có thể khác nhau giữa các dòng: mỗi số đi kèm năm của chính nó. Cùng một chỉ số World Bank cho mọi nước.
Số liệu mới nhất: 2024 Dữ liệu cập nhật ngày 2026-10-18 · số liệu cũ
Nguồn: The World Bank Group CC BY 4.0
Mức chênh lệch và thay đổi do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Tuổi thọ trung bình tại Việt Nam: toàn bộ số liệu và lịch sử
Câu hỏi thường gặp
Công cụ này có tính đến lạm phát không? Không — nó giả định mức rút cố định bằng tiền danh nghĩa. Để ước lượng gần đúng tác động của lạm phát, hãy lấy lợi nhuận kỳ vọng trừ đi tỷ lệ lạm phát để dùng mức lợi nhuận "thực".
"Vô thời hạn" nghĩa là gì? Khoản tăng trưởng đầu tư hằng năm của bạn đủ bù toàn bộ số tiền rút ra, nên vốn gốc không bao giờ bị chạm tới và (theo mô hình này) sẽ tồn tại mãi mãi.
Kết quả này có chắc chắn không? Không. Thị trường thực tế luôn biến động; một chuỗi lợi nhuận xấu trong những năm đầu có thể làm cạn danh mục nhanh hơn nhiều so với ước tính dựa trên lợi nhuận "đều đặn" này. Lưu ý đây là công cụ dùng đơn vị đô la Mỹ (USD) và mô hình theo thông lệ Mỹ; bạn có thể nhập số tiền theo loại tiền của mình, nhưng quy định thuế và hưu trí ở Việt Nam có thể khác.