Portföy dayanıklılığı nedir?
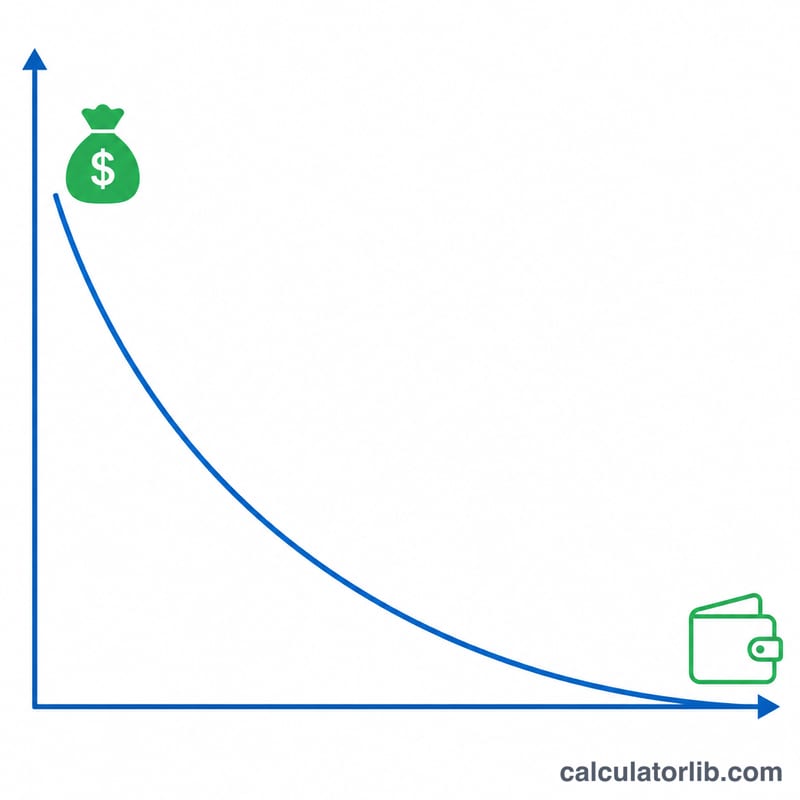
Portföy dayanıklılığı, birikiminizin bakiyesi sıfırlanmadan önce sabit bir yıllık çekim tutarını kaç yıl boyunca karşılayabileceğini ifade eder. Bu, emeklilik planlamasının en kritik sorularından biridir: Paramı ben mi tüketeceğim, yoksa o mu beni geride bırakacak? Bu hesaplayıcı, hem yaptığınız çekimleri hem de kalan bakiyenizin her yıl kazandığı bileşik büyümeyi dikkate alan kapalı formdaki bir anüite (yıllık ödeme) formülüyle bu soruya yanıt verir.
Nasıl kullanılır?
Mevcut portföy bakiyenizi, her yıl çekmeyi planladığınız sabit tutarı ve yatırımlarınızdan beklediğiniz ortalama yıllık getiriyi girin. Hesaplayıcı, portföyün yaklaşık olarak kaç yıl dayanacağını gösterir. Beklediğiniz büyüme, çektiğiniz tutara eşit veya ondan büyükse sonuç "Süresiz" olarak görünür — bu durumda portföy kendi kendini besler ve hiçbir zaman tükenmez.
Formülün açıklaması
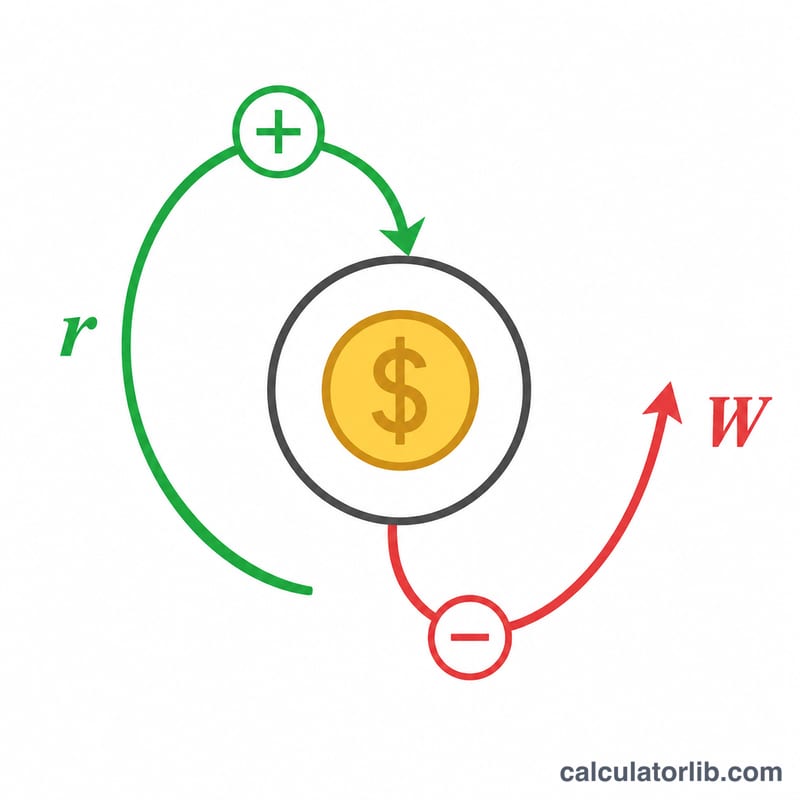
Tükenme yılı sayısı şu formülle hesaplanır: $$n = \dfrac{-\ln\!\left(1 - \dfrac{P\cdot r}{W}\right)}{\ln(1+r)}.$$ Burada \(P\) başlangıç anaparası, \(W\) yıllık çekim tutarı ve \(r\) ondalık olarak yıllık getiridir. \(P\cdot r\) terimi, ilk yılın yatırım büyümesini temsil eder; \(W\) bu büyümeden büyük olduğunda bakiye yavaş yavaş erir ve logaritma sonlu bir \(n\) değeri verir. \(r\) sıfır olduğunda büyüme ortadan kalkar ve formül \(n = P / W\) şeklinde sadeleşir.
Örnek hesaplama
Diyelim ki 500.000 $ birikiminiz var, yılda 40.000 $ çekiyorsunuz ve yıllık %5 getiri elde ediyorsunuz. İlk yıl büyümesi 25.000 $ olup 40.000 $'lık çekiminizden azdır; dolayısıyla bakiye azalır. Değerleri yerine koyduğumuzda: $$1 - \frac{500000 \times 0{,}05}{40000} = 1 - 0{,}625 = 0{,}375.$$ Ardından $$n = \frac{-\ln(0{,}375)}{\ln(1{,}05)} = \frac{0{,}9808}{0{,}04879} \approx 20{,}1 \text{ yıl}.$$
Türkiye için doğuşta beklenen yaşam süresi
Türkiye insanlarının doğuştan itibaren ortalama ne kadar yaşadığı, dünyayla karşılaştırmalı, Dünya Bankası verileriyle.
- Beklenen yaşam süresi 2024
- 77,4 yıl
- Dünya 2024
- 73,5 yıl
- 1960 yılından bu yana değişim
- +26,6 yıl
Son değişim Arttı +0,2 yıl 2024: 77,4 yıl; 2023 döneminde 77,2 yıl.
2024 yılında Türkiye içinde doğan bir çocuk ortalama 77,4 yıl yaşamayı bekleyebilir (dünya: 73,5 yıl).
| Yıl | Türkiye | Dünya |
|---|---|---|
| 2024 | 77,4 | 73,5 |
| 2020 | 76,5 | 72,2 |
| 2010 | 75,0 | 70,7 |
| 2000 | 71,9 | 67,7 |
| 1990 | 67,8 | 65,1 |
| 1980 | 62,7 | 62,2 |
| 1970 | 56,7 | 57,9 |
| 1960 | 50,8 | 50,9 |
Doğuşta beklenen yaşam süresi tüm nüfusun ortalamasıdır, kişisel bir tahmin değildir.
Türkiye ve diğer ülkeler
Doğumda beklenen yaşam süresi (yıl) — her ülkenin yayımlanmış en son yılı.
- Japonya 84,0 yıl (2024)
- Güney Kore 83,6 yıl (2024)
- Fransa 83,0 yıl (2024)
- Suudi Arabistan 79,0 yıl (2024)
- Amerika Birleşik Devletleri 78,9 yıl (2024)
- Çin 78,0 yıl (2024)
- Türkiye 77,4 yıl (2024)
- Meksika 75,3 yıl (2024)
- Vietnam 74,7 yıl (2024)
- Dünya 73,5 yıl (2024)
- Rusya 73,4 yıl (2024)
- Hindistan 72,2 yıl (2024)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2024 Veriler 2026-10-18 tarihinde güncellendi · eski veri
Kaynak: The World Bank Group CC BY 4.0
Farklar ve değişimler bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Sıkça sorulan sorular
Bu hesaplama enflasyonu dikkate alıyor mu? Hayır — sabit bir tutarda çekim yapıldığını varsayar. Enflasyonu yaklaşık olarak hesaba katmak için beklediğiniz getiriden enflasyon oranınızı çıkararak "reel" getiriyi kullanabilirsiniz.
"Süresiz" ne anlama geliyor? Yıllık yatırım büyümeniz çekimin tamamını karşılıyor demektir; bu modelde anaparaya hiç dokunulmaz ve birikim sonsuza kadar yeter.
Bu sonuç garanti mi? Hayır. Gerçek piyasalar dalgalıdır ve emekliliğin ilk yıllarında yaşanan kötü bir getiri dizisi, bu pürüzsüz getiri tahmininin gösterdiğinden çok daha hızlı portföy tükenmesine yol açabilir.