O que esta calculadora faz
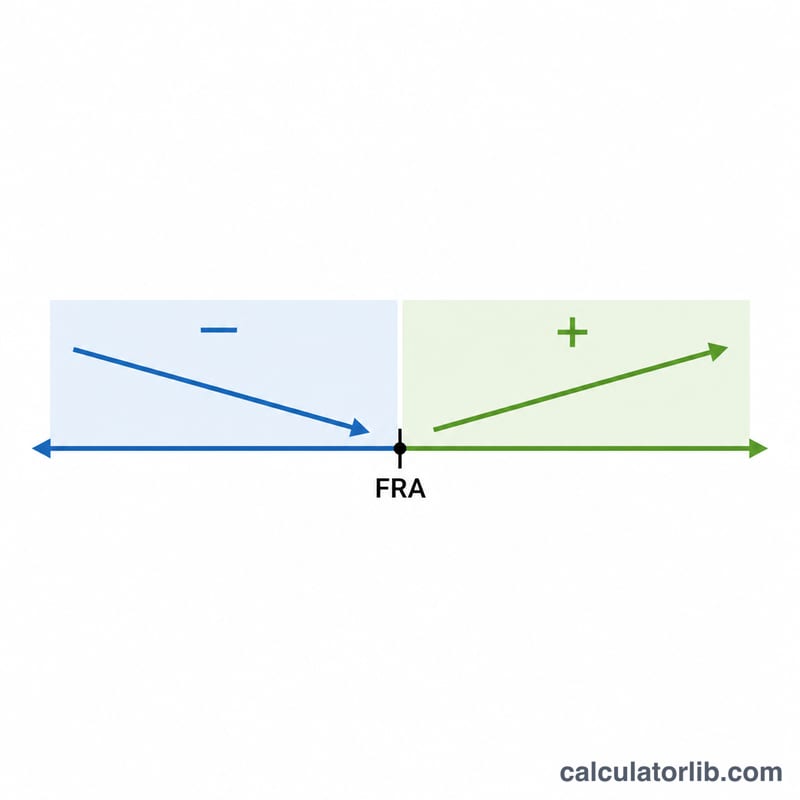
Aplica-se ao programa de Seguridade Social (Social Security) dos Estados Unidos (regras da SSA). O seu benefício na idade plena de aposentadoria (FRA) é chamado de Valor Primário do Seguro (PIA, na sigla em inglês). Se você solicitar o benefício antes da FRA, o valor mensal é reduzido de forma permanente; se esperar além da FRA, você ganha créditos de aposentadoria adiada que o aumentam. Esta ferramenta estima o benefício mensal e anual ajustado com base na idade em que você escolhe solicitá-lo.
Como usar
Informe o seu PIA (o valor mensal que a Social Security Administration estima para você na idade plena de aposentadoria), a sua idade plena de aposentadoria (geralmente entre 66 e 67 anos, dependendo do ano de nascimento) e a idade em que você pretende solicitar o benefício. A calculadora determina o número de meses em que você solicita antes ou depois e aplica a redução ou o crédito correspondente.
A fórmula explicada
O número de meses em relação à FRA é \((\text{idadeDeSaque} - \text{FRA}) \times 12\). Na solicitação antecipada, os primeiros 36 meses antecipados reduzem o benefício em 5/9 de 1% cada (cerca de 0,5556%), e os meses adicionais o reduzem em 5/12 de 1% cada (cerca de 0,4167%). Na solicitação adiada, cada mês acrescenta 2/3 de 1% (8% ao ano), até os 70 anos.
$$R = 36\times\tfrac{5}{9}\%+(m-36)\times\tfrac{5}{12}\%$$$$C = m \times \tfrac{2}{3}\%$$$$\text{Ajustado} = \text{PIA} \times (1 + \text{taxa} \times \text{meses})$$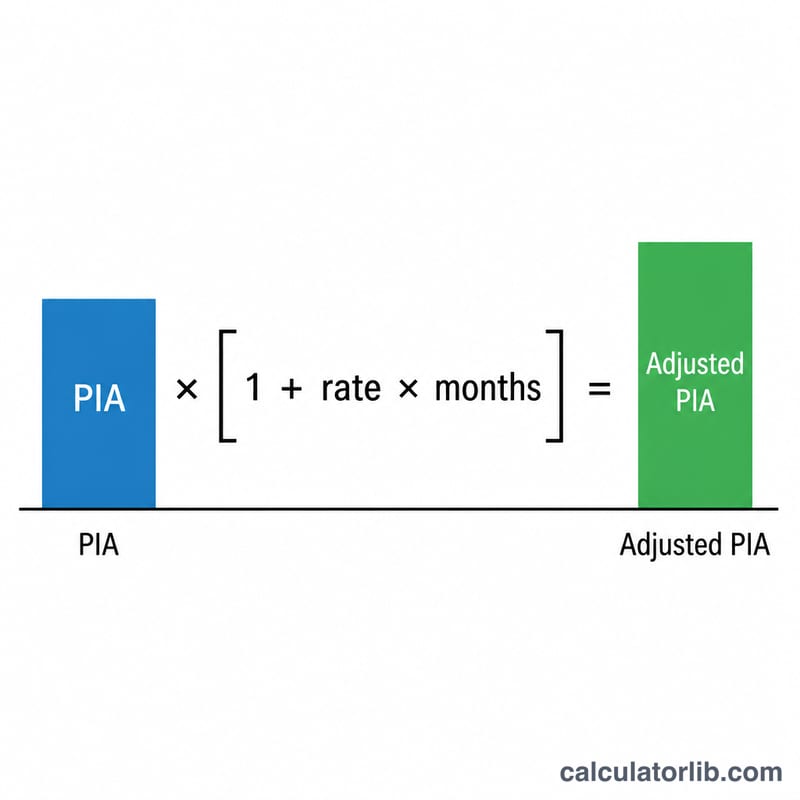
Exemplo prático
Suponha que o seu PIA seja $2.000 e a sua FRA seja 67, mas você solicita o benefício aos 62 anos, ou seja, 60 meses antes. Os primeiros 36 meses reduzem o benefício em \(36 \times \tfrac{5}{9}\% = 20\%\), e os 24 meses restantes em \(24 \times \tfrac{5}{12}\% = 10\%\), totalizando uma redução de 30%. O seu benefício ajustado é
$$\$2\,000 \times (1 - 0{,}30) = \$1\,400 \text{ por mês}$$Perguntas frequentes
Este é um valor oficial da SSA? Não. É uma estimativa que usa as taxas de ajuste padrão da SSA e não considera o teste de rendimentos, a tributação nem os reajustes COLA.
Qual é o crédito máximo por adiamento? Os créditos de aposentadoria adiada deixam de se acumular aos 70 anos, portanto solicitar depois dos 70 não gera aumento adicional.
O que é o PIA? O Valor Primário do Seguro (PIA) é o benefício que você receberia se começasse a receber exatamente na sua idade plena de aposentadoria.