O que é uma calculadora de empréstimo empresarial?
Uma calculadora de empréstimo empresarial estima a parcela mensal fixa de um empréstimo com amortização, junto com o total de juros que você pagará ao longo do prazo e o total a ser pago. Ela é útil para comparar ofertas de financiamento, planejar o fluxo de caixa ou decidir quanto você pode tomar emprestado com segurança para equipamentos, expansão ou capital de giro.
Como usar
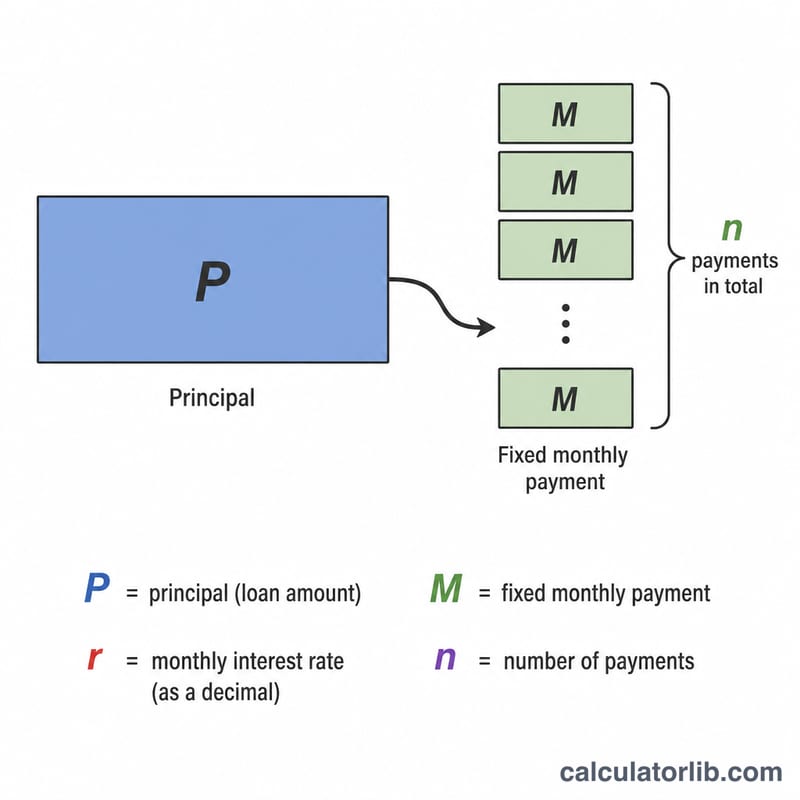
Informe o valor do empréstimo (principal), a taxa de juros anual em porcentagem e o prazo do empréstimo em anos. A calculadora converte a taxa anual em taxa mensal, calcula o número de parcelas mensais e aplica a fórmula padrão de amortização para obter sua parcela mensal fixa.
A fórmula explicada
A parcela mensal é dada por $$M = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$, em que \(P\) é o principal, \(r\) é a taxa de juros mensal (a taxa anual dividida por 12, expressa como decimal) e \(n\) é o número total de pagamentos (anos \(\times\) 12). Se a taxa de juros for zero, a parcela passa a ser simplesmente \(P / n\).
Exemplo prático
Suponha que você tome emprestado $100.000 a 8% de juros ao ano por 5 anos. A taxa mensal é \(r = 0{,}08/12 \approx 0{,}0066667\) e \(n = 60\) pagamentos. Substituindo, \((1+r)^{60} \approx 1{,}48985\), então $$M = \frac{100000 \times 0{,}0066667 \times 1{,}48985}{1{,}48985 - 1} \approx \$2\,027{,}64 \text{ por mês}.$$ Ao longo de 60 meses você paga cerca de $121.658, dos quais aproximadamente $21.658 são juros.
Interpretando seu resultado
A calculadora apresenta três valores, cada um respondendo a uma pergunta diferente sobre o empréstimo:
- Parcela mensal (\(M\)) — o valor fixo que você deve a cada mês. Em um empréstimo totalmente amortizado, cada parcela cobre todos os juros acumulados do mês mais uma parte do principal, de modo que o saldo devedor cai gradualmente até zero na última parcela.
- Total de juros — o custo acumulado do empréstimo, igual a \(M \times n - P\). É o quanto o empréstimo custa além do valor que você realmente recebeu.
- Total a pagar — a soma de todas as parcelas, \(M \times n\), combinando principal e juros.
Dois fatores aumentam a parcela de juros. Prazos mais longos mantêm um saldo maior em aberto por mais meses, então, mesmo com a mesma taxa, você paga mais juros no total (embora cada parcela mensal seja menor). Taxas mais altas aumentam os juros cobrados sobre cada real do saldo devedor. Assim, um empréstimo pode ter uma parcela mensal acessível e, ainda assim, um custo total elevado.
Esta calculadora calcula os juros com base na taxa que você informa. O APR (taxa percentual anual) pode ser maior que a taxa de juros declarada, pois o APR incorpora taxas de originação, custos de fechamento e outras cobranças. Como esta ferramenta não inclui essas taxas, o custo real de um empréstimo com cobranças iniciais será maior do que os valores mostrados aqui — compare as ofertas pelo APR, não pela taxa nominal.
Os credores avaliam se sua empresa consegue arcar com a parcela usando o índice de cobertura do serviço da dívida (DSCR), definido como o resultado operacional líquido dividido pelo serviço total da dívida. Normalmente se exige um DSCR acima de aproximadamente 1,25, o que significa que o resultado operacional deve superar as parcelas anuais do empréstimo com uma margem confortável.
Principais termos definidos
- Principal (\(P\))
- O valor emprestado — o saldo inicial do empréstimo antes de qualquer incidência de juros.
- Taxa de juros anual
- A taxa nominal anual cobrada sobre o saldo devedor, expressa em porcentagem. Ela não inclui taxas por si só.
- APR (taxa percentual anual)
- O custo anual do empréstimo, expresso em porcentagem, que inclui os juros mais as taxas obrigatórias, como originação e custos de fechamento. APR ≥ taxa de juros nominal, e é a base padrão para comparar ofertas.
- Taxa mensal (\(r\))
- A taxa anual dividida por 12 (e por 100 para converter de porcentagem), ou seja, \(r = \frac{\text{taxa anual \%}}{1200}\). É a taxa aplicada ao saldo a cada mês.
- Prazo (\(n\))
- A duração do empréstimo. Nesta calculadora, o prazo em anos é multiplicado por 12 para obter o número total de parcelas mensais.
- Amortização
- O processo de quitar um empréstimo por meio de pagamentos periódicos iguais que passam gradualmente de majoritariamente juros no início para majoritariamente principal perto do fim, chegando a saldo zero no vencimento.
- Total de juros
- A soma de todos os juros pagos durante o empréstimo, igual ao total pago menos o principal.
- Total a pagar
- O total geral pago ao credor durante todo o prazo: principal mais todos os juros (parcela mensal × número de parcelas).
- Pagamento balão
- Uma grande quantia única devida no fim de certos empréstimos cujas parcelas regulares não amortizam totalmente o saldo. Empréstimos com amortização padrão (como o modelado aqui) não têm balão.
- Taxa de originação
- Uma cobrança inicial, geralmente um percentual do valor do empréstimo, pelo processamento e pela liberação do crédito. Ela eleva o APR efetivo, mas não faz parte da taxa de juros.
Perguntas frequentes
Isso inclui taxas? Não. A calculadora considera apenas principal e juros. Taxas de originação, seguros ou pagamentos balão não estão incluídos.
Qual taxa devo informar? Use a taxa de juros anual nominal (APR) informada pelo seu credor, não um valor mensal.
Posso usar com qualquer moeda? Sim — a matemática é universal. O cifrão serve apenas para exibição; informe os valores na sua própria moeda.