Was ist ein Geschäftskreditrechner?
Ein Geschäftskreditrechner ermittelt die feste monatliche Rate eines Annuitätendarlehens sowie die insgesamt anfallenden Zinsen über die Laufzeit und Ihre Gesamtrückzahlung. Er hilft Ihnen beim Vergleich von Finanzierungsangeboten, bei der Liquiditätsplanung und bei der Entscheidung, wie viel Sie für Maschinen, Expansion oder Betriebsmittel bequem aufnehmen können.
So verwenden Sie den Rechner
Geben Sie den Kreditbetrag (Kapital), den jährlichen Zinssatz in Prozent und die Kreditlaufzeit in Jahren ein. Der Rechner wandelt den Jahreszins in einen Monatszins um, berechnet die Anzahl der monatlichen Raten und wendet die Standardformel für Annuitäten an, um Ihre feste monatliche Rate zu ermitteln.
Die Formel erklärt
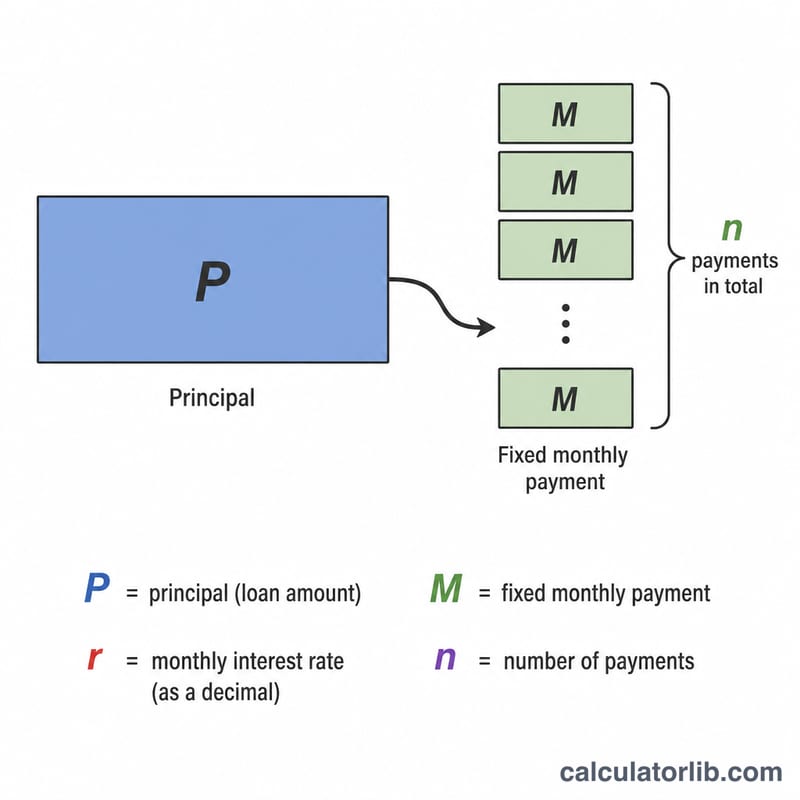
Die monatliche Rate ergibt sich aus $$M = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$. Dabei ist \(P\) das Kapital, \(r\) der monatliche Zinssatz (Jahreszins geteilt durch 12, als Dezimalzahl ausgedrückt) und \(n\) die Gesamtzahl der Raten (Jahre \(\times\) 12). Ist der Zinssatz null, beträgt die Rate einfach \(P / n\).
Rechenbeispiel
Angenommen, Sie leihen sich $100.000 zu 8% Jahreszins über 5 Jahre. Der Monatszins beträgt \(r = 0{,}08/12 \approx 0{,}0066667\) und es sind \(n = 60\) Raten. Eingesetzt ergibt sich \((1+r)^{60} \approx 1{,}48985\), also $$M = \frac{100000 \times 0{,}0066667 \times 1{,}48985}{1{,}48985 - 1} \approx \$2\,027{,}64 \text{ pro Monat}.$$ Über 60 Monate zahlen Sie rund $121.658 zurück, davon sind etwa $21.658 Zinsen.
Ihr Ergebnis richtig deuten
Der Rechner liefert drei Werte, die jeweils eine andere Frage zum Kredit beantworten:
- Monatliche Rate (\(M\)) – der feste Betrag, den Sie jeden Monat schulden. Bei einem vollständig tilgenden Kredit deckt jede Rate die in dem Monat aufgelaufenen Zinsen sowie einen Teil der Tilgung, sodass die Restschuld bis zur letzten Rate stetig auf null sinkt.
- Gesamtzinsen – die kumulierten Kreditkosten, gleich \(M \times n - P\). Das sind die Kosten, die der Kredit über den tatsächlich erhaltenen Betrag hinaus verursacht.
- Gesamtrückzahlung – die Summe aller Raten, \(M \times n\), bestehend aus Tilgung und Zinsen.
Zwei Faktoren erhöhen den Zinsanteil. Längere Laufzeiten halten über mehr Monate eine höhere Restschuld aufrecht, sodass Sie selbst bei gleichem Zinssatz insgesamt mehr Zinsen zahlen (auch wenn jede Monatsrate kleiner ausfällt). Höhere Zinssätze erhöhen die Zinsen auf jeden Dollar der Restschuld. Ein Kredit kann also eine erschwingliche Monatsrate, aber hohe Gesamtkosten haben.
Dieser Rechner berücksichtigt Zinsen auf Basis des eingegebenen Zinssatzes. Der effektive Jahreszins (APR) kann höher sein als der angegebene Zinssatz, da er Bearbeitungsgebühren, Abschlusskosten und sonstige Gebühren einrechnet. Da dieses Tool solche Gebühren nicht enthält, liegen die tatsächlichen Kosten eines Kredits mit Vorabgebühren über den hier angezeigten Werten – vergleichen Sie Angebote anhand des effektiven Jahreszinses, nicht des Nominalzinses.
Kreditgeber beurteilen mithilfe der Schuldendienstdeckungsquote (DSCR), ob Ihr Unternehmen die Rate tragen kann. Sie ist definiert als Betriebsergebnis geteilt durch den gesamten Schuldendienst. Häufig wird eine DSCR von mehr als etwa 1,25 verlangt, d. h. das Betriebsergebnis sollte die jährlichen Kreditraten deutlich übersteigen.
Wichtige Begriffe
- Kapital (\(P\))
- Der geliehene Betrag – die anfängliche Kreditsumme, bevor Zinsen anfallen.
- Jährlicher Zinssatz
- Der nominale Jahreszins auf die offene Restschuld, als Prozentsatz angegeben. Gebühren sind darin für sich genommen nicht enthalten.
- Effektiver Jahreszins (APR)
- Die jährlichen Kreditkosten als Prozentsatz, der Zinsen plus erforderliche Gebühren wie Bearbeitungs- und Abschlusskosten umfasst. APR ≥ Nominalzins; er ist die übliche Grundlage für den Angebotsvergleich.
- Monatszins (\(r\))
- Der Jahreszins geteilt durch 12 (und durch 100, um von Prozent umzurechnen), d. h. \(r = \frac{\text{Jahreszins \%}}{1200}\). Dieser Satz wird jeden Monat auf die Restschuld angewendet.
- Laufzeit (\(n\))
- Die Dauer des Kredits. In diesem Rechner wird die Laufzeit in Jahren mit 12 multipliziert, um die Gesamtzahl der Monatsraten zu erhalten.
- Tilgung (Amortisation)
- Das Abzahlen eines Kredits durch gleich hohe periodische Raten, die sich von anfangs überwiegend Zinsen allmählich zu überwiegend Tilgung gegen Ende verschieben und bei Fälligkeit zu einer Restschuld von null führen.
- Gesamtzinsen
- Die Summe aller über die Kreditlaufzeit gezahlten Zinsen, gleich Gesamtrückzahlung minus Kapital.
- Gesamtrückzahlung
- Der an den Kreditgeber über die gesamte Laufzeit gezahlte Gesamtbetrag: Kapital plus alle Zinsen (monatliche Rate × Anzahl der Raten).
- Schlussrate (Balloon-Zahlung)
- Ein hoher Einmalbetrag am Ende bestimmter Kredite, deren reguläre Raten die Restschuld nicht vollständig tilgen. Standardmäßig tilgende Kredite (wie hier modelliert) haben keine Schlussrate.
- Bearbeitungsgebühr
- Eine Vorabgebühr, oft ein Prozentsatz des Kreditbetrags, für die Bearbeitung und Auszahlung des Kredits. Sie erhöht den effektiven Jahreszins, ist aber nicht Teil des Zinssatzes.
FAQ
Sind Gebühren enthalten? Nein. Es werden nur Kapital und Zinsen berücksichtigt. Bearbeitungsgebühren, Versicherungen oder Schlussraten sind nicht enthalten.
Welchen Zinssatz sollte ich eingeben? Verwenden Sie den von Ihrem Kreditgeber genannten Nominalzins pro Jahr (nicht den effektiven Jahreszins/APR und keinen Monatswert).
Kann ich den Rechner für jede Währung verwenden? Ja – die Mathematik ist universell. Das Dollarzeichen dient nur der Anzeige; geben Sie Beträge in Ihrer eigenen Währung ein.