

Was ist ein Kreditrechner für Annuitätendarlehen?
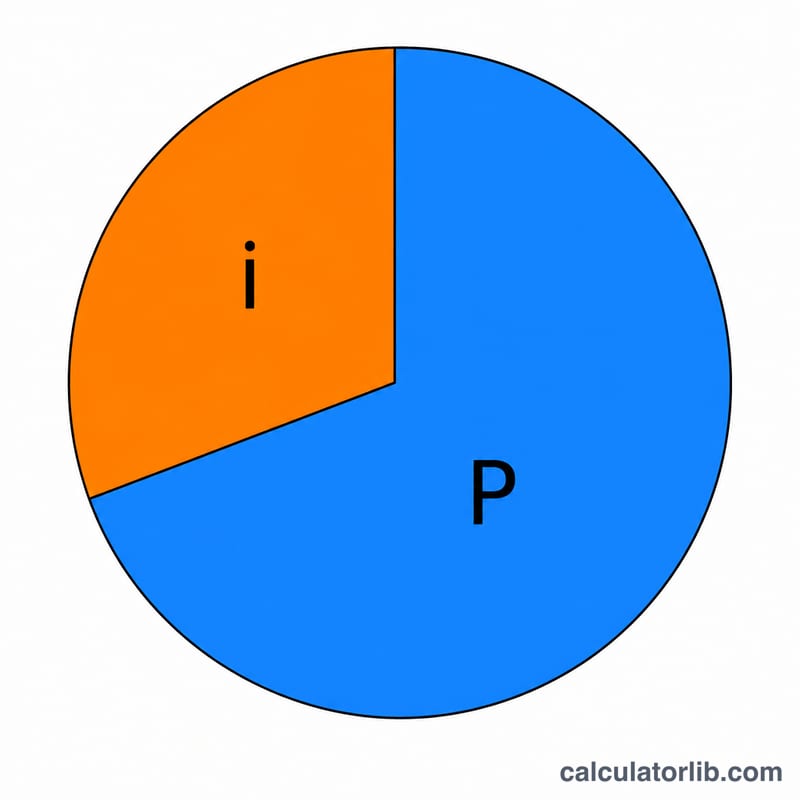
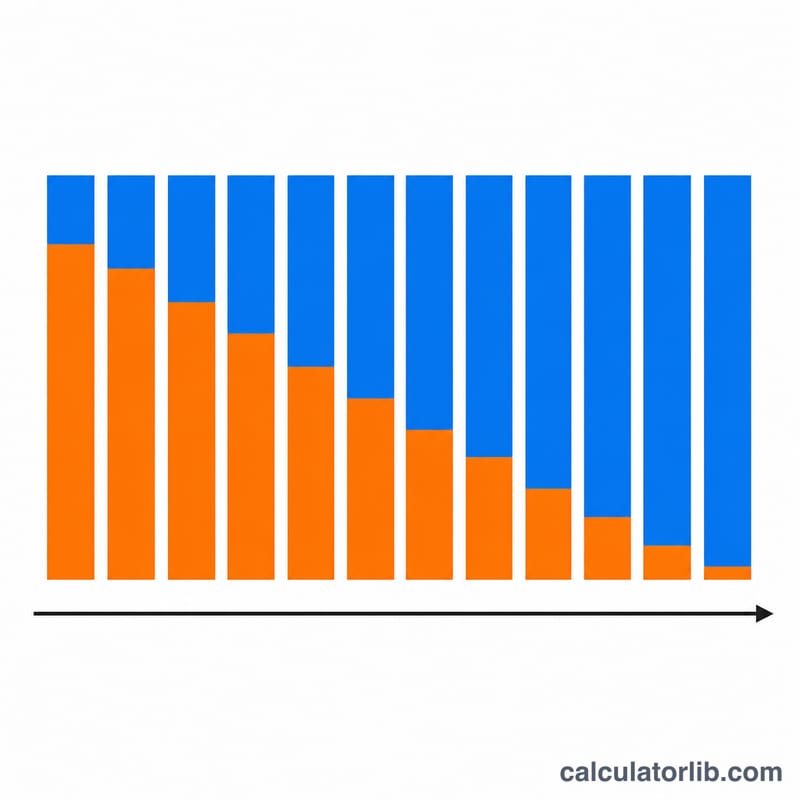
Ein Annuitätendarlehen (amortisiertes Darlehen) wird mit einer festen periodischen Zahlung zurückgezahlt, die sowohl Zinsen als auch Tilgung abdeckt. Die ersten Raten bestehen überwiegend aus Zinsen, die späteren überwiegend aus Tilgung, die Höhe der Rate bleibt jedoch gleich. Dieser Rechner berechnet diese feste Rate sowie den Gesamtbetrag, den Sie zahlen werden, und die gesamten Zinskosten über die Laufzeit des Darlehens. Die Mathematik ist die allgemein übliche Standard-Amortisationsrechnung, die weltweit für Immobilienkredite, Autokredite und Privatkredite verwendet wird und nicht auf ein bestimmtes Land beschränkt ist.
So verwenden Sie den Rechner
Geben Sie den Kreditbetrag (den Betrag, den Sie aufnehmen), den Zinssatz (jährlich in %) als Nominalzins (APR) und die Laufzeit mit ihrer Einheit (Jahre oder Monate) ein. Wählen Sie, wie viele Zahlungen pro Jahr Sie leisten (monatlich ist üblich). Das Tool liefert Ihre Rate pro Periode, die Summe aller Zahlungen, die insgesamt gezahlten Zinsen und die Anzahl der Zahlungen.
Die Formel erklärt
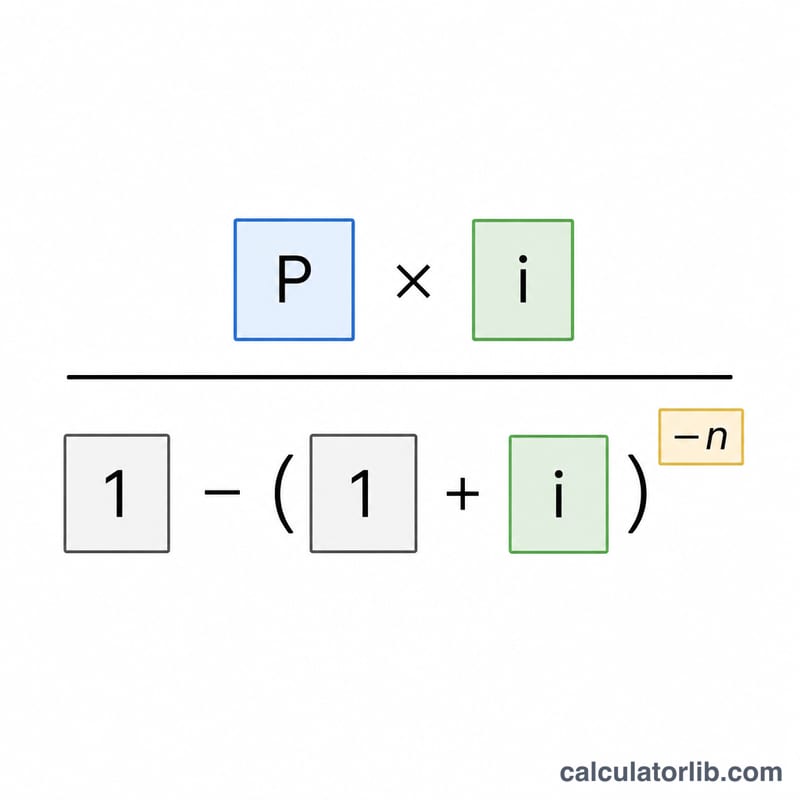
Sei \(P\) der Darlehensbetrag, \(m\) die Zahlungen pro Jahr, \(n\) die Gesamtzahl der Zahlungen und \(i\) der periodische Zinssatz (Jahreszins als Dezimalzahl geteilt durch \(m\)). Die Rate beträgt $$\text{Rate} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$ Ist der Zinssatz null, entfällt der Nenner, sodass die Rate einfach \(P / n\) beträgt. Die Gesamtzahlung ist \(\text{Rate} \cdot n\), und die gesamten Zinsen betragen $$\text{Zinsen} = \text{Rate} \cdot n - P$$
Rechenbeispiel
Sie nehmen 100.000 zu 6% APR für 30 Jahre auf, zahlbar monatlich. Dann gilt \(m = 12\), \(n = 360\) und \(i = 0{,}06 / 12 = 0{,}005\). $$\text{Rate} = \frac{100\,000 \cdot 0{,}005}{1 - 1{,}005^{-360}} = \frac{500}{0{,}83396} = 599{,}55 \text{ pro Monat}$$ Die Gesamtzahlung beträgt \(= 599{,}55 \cdot 360 = 215\,838{,}19\), und die gesamten Zinsen betragen \(= 215\,838{,}19 - 100\,000 = 115\,838{,}19\).
Rate und Zinsen in verschiedenen Darlehensszenarien
Die folgende Tabelle zeigt, wie sich die monatliche Rate, die Summe der Zahlungen und die Gesamtzinsen für einen festen Darlehensbetrag von \(P = \$100\,000\) bei drei Jahreszinssätzen und drei Laufzeiten verändern. Alle Werte verwenden monatliche Verzinsung (\(m = 12\)) und die Annuitätenformel \(\text{Rate} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}\), wobei \(i\) der Monatszins und \(n\) die Gesamtzahl der Zahlungen ist.
| APR | Laufzeit | Monatliche Rate | Gesamtzahlung | Gesamtzinsen |
|---|---|---|---|---|
| 4% | 15 Jahre (180 Zahlungen) | $739,69 | $133.144,20 | $33.144,20 |
| 4% | 20 Jahre (240 Zahlungen) | $605,98 | $145.435,20 | $45.435,20 |
| 4% | 30 Jahre (360 Zahlungen) | $477,42 | $171.871,20 | $71.871,20 |
| 6% | 15 Jahre (180 Zahlungen) | $843,86 | $151.894,80 | $51.894,80 |
| 6% | 20 Jahre (240 Zahlungen) | $716,43 | $171.943,20 | $71.943,20 |
| 6% | 30 Jahre (360 Zahlungen) | $599,55 | $215.838,00 | $115.838,00 |
| 8% | 15 Jahre (180 Zahlungen) | $955,65 | $172.017,00 | $72.017,00 |
| 8% | 20 Jahre (240 Zahlungen) | $836,44 | $200.745,60 | $100.745,60 |
| 8% | 30 Jahre (360 Zahlungen) | $733,76 | $264.153,60 | $164.153,60 |
Ein Blick auf die einzelnen APR-Blöcke zeigt den zentralen Zielkonflikt: Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die Gesamtzinsen. Der Vergleich bei gleicher Laufzeit zeigt, dass jeder Anstieg des APR um zwei Prozentpunkte sowohl die Rate als auch die Gesamtkosten deutlich erhöht.
Was Ihre Ergebnisse bedeuten
Der Rechner liefert drei zusammenhängende Werte:
- Monatliche Rate – der feste Betrag, der in jeder Periode fällig ist und das Darlehen über die Laufzeit vollständig zurückzahlt. Jede Rate teilt sich in Zinsen auf die ausstehende Restschuld und einen Tilgungsanteil auf; frühe Raten bestehen überwiegend aus Zinsen, spätere überwiegend aus Tilgung.
- Summe der Zahlungen – die monatliche Rate multipliziert mit der Anzahl der Zahlungen \(n\). Das ist der gesamte Geldbetrag, der über die Laufzeit des Darlehens Ihr Konto verlässt.
- Gesamtzinsen – die Summe der Zahlungen abzüglich des ursprünglichen Darlehensbetrags \(P\). Sie entsprechen den Kreditkosten, also allem, was über den geliehenen Betrag hinaus gezahlt wird.
Eine längere Laufzeit senkt die monatliche Rate, weil derselbe Darlehensbetrag auf mehr Perioden verteilt wird, sie erhöht jedoch die Gesamtzinsen, weil die Restschuld länger bestehen bleibt und über mehr Perioden Zinsen anfallen. Eine kürzere Laufzeit bewirkt das Gegenteil: eine höhere Rate, aber insgesamt weniger Zinsen.
Der APR ist ein nominaler Jahreszins. Der Rechner wandelt ihn in einen periodischen Zinssatz um, indem er ihn durch die Anzahl der Zahlungen pro Jahr teilt: \(i = \dfrac{\text{APR}}{m}\). Bei 6% APR und monatlicher Zahlung beträgt der periodische Zinssatz \(i = 0{,}06 / 12 = 0{,}005\) (0,5% pro Monat). Die Anzahl der Zahlungen ist \(n = \text{Jahre} \times m\). Da Zinsen in jeder Periode auf die sinkende Restschuld anfallen, verändert schon eine kleine Änderung des periodischen Zinssatzes die Rate und die Gesamtzinsen spürbar.
Dies sind allgemeine Bildungsinformationen darüber, wie Annuitätendarlehen funktionieren, und keine persönliche Finanzberatung. Tatsächliche Angebote können Gebühren, Versicherungen oder Verzinsungskonventionen enthalten, die von diesem vereinfachten Modell abweichen.
Wichtige Begriffe und Variablen
| Begriff | Symbol | Definition |
|---|---|---|
| Darlehensbetrag (Kapital) | \(P\) | Der ursprünglich aufgenommene Betrag, bevor Zinsen hinzukommen. |
| Nominalzins (APR) | — | Der für das Darlehen angegebene Jahreszins, ausgedrückt in Prozent pro Jahr, bevor er in einen periodischen Zinssatz umgerechnet wird. |
| Periodischer Zinssatz | \(i\) | Der in jeder Zahlungsperiode angewendete Zinssatz, gleich dem APR geteilt durch die Anzahl der Zahlungen pro Jahr: \(i = \text{APR}/m\). |
| Zahlungen pro Jahr | \(m\) | Wie viele Zahlungen jährlich geleistet werden (z. B. 12 bei monatlicher, 26 bei zweiwöchentlicher, 52 bei wöchentlicher Zahlung). |
| Anzahl der Zahlungen | \(n\) | Gesamtzahl der Zahlungen über die volle Laufzeit, \(n = \text{Jahre} \times m\); sie ist der Exponent in der Annuitätenformel. |
| Amortisation (Tilgung) | — | Der Vorgang der Darlehensrückzahlung durch gleich hohe periodische Zahlungen, die jeweils die aktuellen Zinsen plus einen Tilgungsanteil abdecken, bis die Restschuld null erreicht. |
| Gesamtzinsen | — | Die Summe aller über die Darlehenslaufzeit gezahlten Zinsen, gleich der Summe der Zahlungen abzüglich des Darlehensbetrags. |
FAQ
Ist der Zinssatz nominal oder effektiv? Er wird als nominaler Jahreszins (APR) behandelt und durch die Zahlungen pro Jahr geteilt, um den periodischen Zinssatz zu erhalten – die übliche Konvention bei der Annuitätenrechnung.
Warum kann meine tatsächliche Rate um einige Cent abweichen? Kreditgeber runden jede Rate auf den Cent, sodass sich die letzte planmäßige Rate leicht anpassen kann. Die Zusammenfassung hier verwendet die exakte Formel.
Was passiert bei einem Zinssatz von 0%? Die Rate ist einfach der Darlehensbetrag, gleichmäßig auf alle Zahlungen verteilt, und die Gesamtzinsen betragen null.














