Was dieser Rechner leistet
Der Zinseszinsrechner ermittelt den Endwert (aufgezinsten Betrag) und die insgesamt erzielten Zinsen einer Einlage oder Geldanlage. Er unterstützt periodische Verzinsung (jährlich, halbjährlich, vierteljährlich, monatlich, halbmonatlich, zweiwöchentlich, wöchentlich oder täglich), stetige Verzinsung sowie einen Modus für einfache Zinsen. Die Mathematik ist universell – sie gilt überall gleichermaßen und beinhaltet keine nationalen Steuer- oder Kalenderregeln. Die Währung dient nur der Anzeige.
So verwenden Sie den Rechner
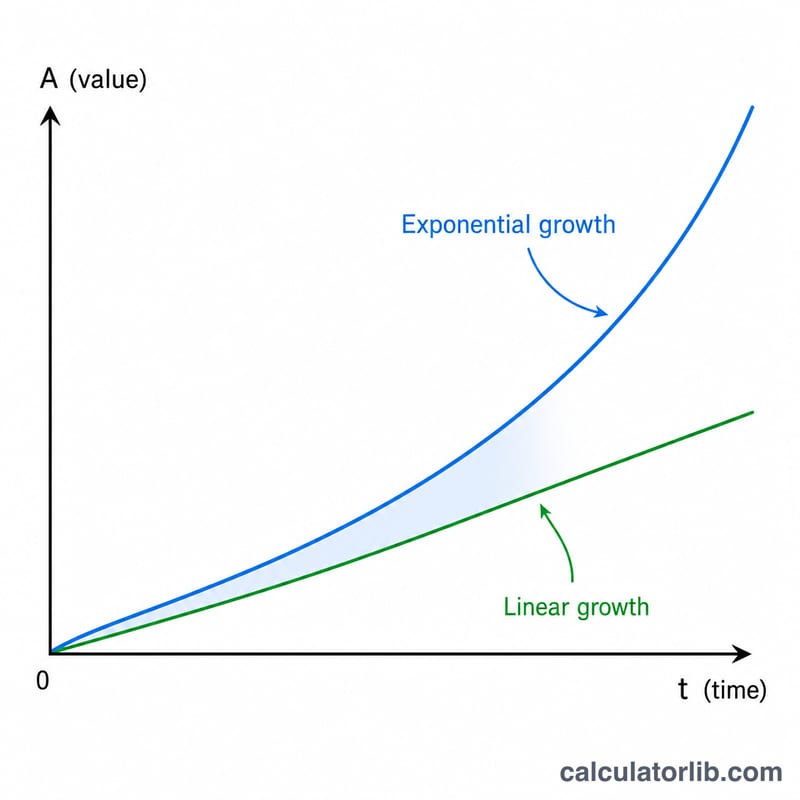
Geben Sie das Startkapital Kapital (P), den jährlichen Zinssatz (R) als Prozentwert und die Laufzeit (t) in Jahren ein. Wählen Sie eine Verzinsungshäufigkeit und eine Zinsart (Zinseszins oder einfache Zinsen). Der Rechner liefert den Endwert, die insgesamt erzielten Zinsen und den effektiven Jahreszins (APY).
Die Formel erklärt
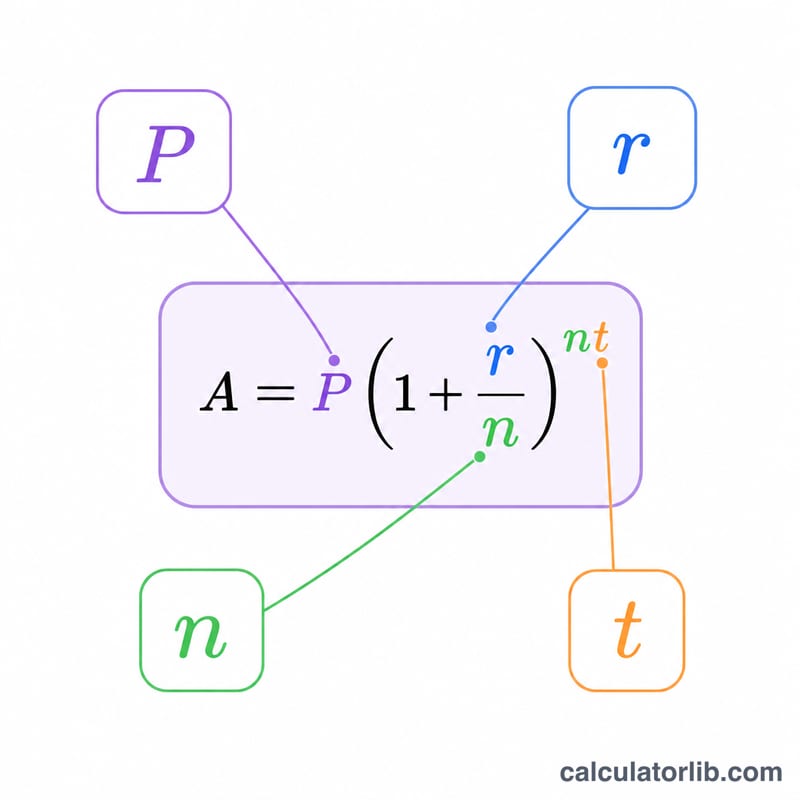
Es sei \(r = R/100\) der Zinssatz als Dezimalzahl, \(t\) die Jahre, \(P\) das Startkapital und \(n\) die Anzahl der Verzinsungsperioden pro Jahr. Bei periodischer Verzinsung gilt $$A = P\left(1 + \frac{r}{n}\right)^{n \cdot t}$$ und die Zinsen betragen \(I = A - P\). Bei stetiger Verzinsung gilt $$A = P \cdot e^{r \cdot t}.$$ Der effektive Jahreszins (APY) beträgt \(\text{EAR} = \left(1 + \frac{r}{n}\right)^n - 1\) bei periodischer Verzinsung bzw. \(e^r - 1\) bei stetiger Verzinsung. Im Modus für einfache Zinsen gilt \(I = P \cdot r \cdot t\) und \(A = P(1 + r \cdot t)\); der APY entspricht dann dem Nominalzins.
Rechenbeispiel
Mit \(P = 5000\), \(R = 5\%\) (\(r = 0{,}05\)), \(t = 10\) Jahren und monatlicher Verzinsung (\(n = 12\)): $$A = 5000 \times \left(1 + \frac{0{,}05}{12}\right)^{12 \times 10} = 5000 \times 1{,}647009 \approx \mathbf{8235{,}05}.$$ Gesamtzinsen = \(8235{,}05 - 5000 = 3235{,}05\). APY = \(\left(1 + \frac{0{,}05}{12}\right)^{12} - 1 \approx 5{,}1162\%\).
FAQ
Wie wirkt sich die Verzinsungshäufigkeit auf die Rendite aus? Häufigere Verzinsung bringt etwas mehr Zinsen. Monatlich schlägt jährlich, täglich schlägt monatlich, und die stetige Verzinsung ist das theoretische Maximum bei einem gegebenen Nominalzins.
Was ist der APY? Der effektive Jahreszins (APY) ist die tatsächliche jährliche Rendite unter Berücksichtigung der Zinseszinsen. Er liegt immer mindestens beim Nominalzins und nähert sich mit steigender Häufigkeit \(e^r - 1\) an.
Wann sollte ich einfache Zinsen verwenden? Verwenden Sie einfache Zinsen, wenn die Zinsen nicht dem Guthaben zugeschlagen werden – die Zinsen werden in jeder Periode nur auf das ursprüngliche Startkapital berechnet.