
Was dieser Rechner leistet
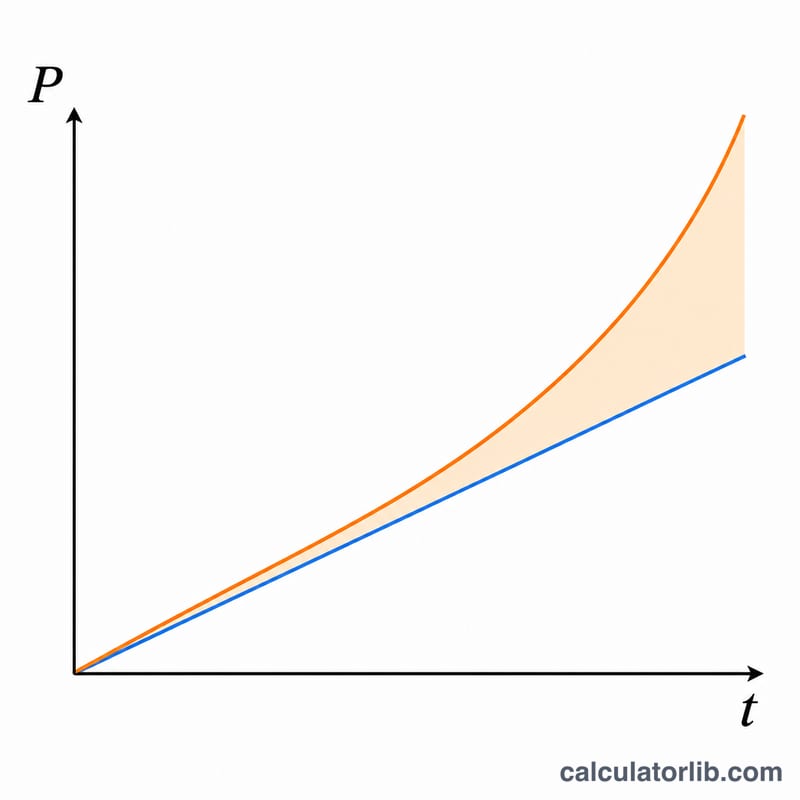
Dieses Tool vergleicht zwei Arten, wie Ihr Geld im Lauf der Zeit wachsen kann: einfache Zinsen, bei denen nur auf Ihr ursprüngliches Kapital Zinsen gezahlt werden, und Zinseszins, bei dem die Zinsen jedes Jahres dem Guthaben wieder zugeschlagen werden, sodass künftige Zinsen auf einem größeren Guthaben anfallen. Geben Sie ein Anfangskapital, einen jährlichen Zinssatz und eine Anzahl von Jahren ein. Der Rechner zeigt Ihnen beide Endguthaben, die bei jeder Methode erzielten Zinsen und den Unterschied zwischen beiden. Die Mathematik gilt universell, daher können die „Währungseinheiten“ Dollar, Euro, Yen oder jede andere Währung sein.
So verwenden Sie den Rechner
1. Geben Sie das Anfangskapital ein – den Betrag, den Sie zu Beginn einzahlen oder anlegen. 2. Geben Sie den Zinssatz als jährlichen Prozentsatz ein (zum Beispiel 3 für 3%). 3. Geben Sie die Anzahl der Jahre ein, für die das Geld angelegt bleibt. Das Ergebnis hebt die Differenz (Zinseszins minus einfache Zinsen) hervor und listet in der Tabelle darunter jeden Endbetrag und jeden Zinsbetrag auf.
Die Formel erklärt
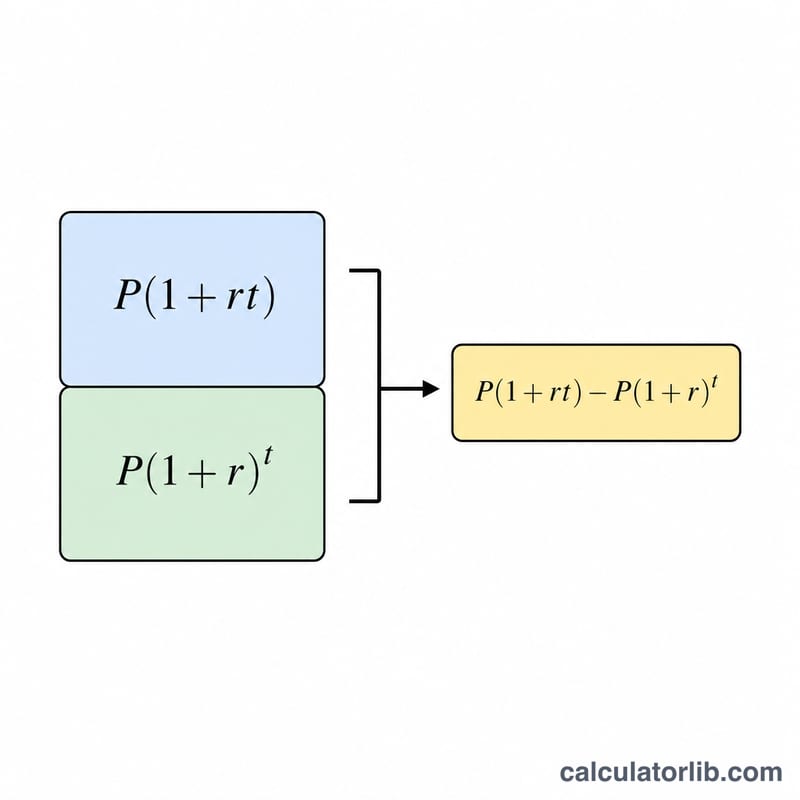
P sei das Anfangskapital, r der jährliche Zinssatz als Dezimalzahl (Zinssatz ÷ 100) und t die Anzahl der Jahre. Das Endkapital bei einfachen Zinsen ist \(S = P(1 + r\times t)\) und die erzielten Zinsen betragen \(P\times r\times t\). Das Endkapital bei Zinseszins ist \(C = P(1 + r)^{t}\) und die erzielten Zinsen betragen \(C - P\). Die Differenz lautet daher $$\Delta = P\left[(1 + r)^{t} - (1 + r\times t)\right]$$ Dieses Tool geht davon aus, dass die Zinsen einmal pro Jahr dem Kapital zugeschlagen werden (jährliche Verzinsung).
Rechenbeispiel
Bei einem Anfangskapital von 3.000.000, einem Jahreszinssatz von 3% und 30 Jahren gilt: \(r = 0{,}03\). Endbetrag bei einfachen Zinsen = $$3\,000\,000 \times (1 + 0{,}03 \times 30) = 3\,000\,000 \times 1{,}9 = 5\,700\,000$$ mit 2.700.000 Zinsen. Endbetrag bei Zinseszins = $$3\,000\,000 \times 1{,}03^{30} \approx 7\,281\,786$$ mit etwa 4.281.786 Zinsen. Die Differenz beträgt rund 1.581.786 – um so viel mehr bringt der Zinseszins über diese 30 Jahre.
FAQ
Ab wann liegt der Zinseszins vorn? Erst ab dem 2. Jahr. Bei \(t = 1\) (oder bei einem Zinssatz von 0% oder \(t = 0\)) liefern beide Methoden exakt dasselbe Ergebnis, die Differenz ist also null.
Unterstützt der Rechner monatliche Verzinsung? Nein. Dieser Rechner verwendet ausschließlich jährliche Zinseszinsberechnung (einmal pro Jahr).
Warum zeigt meine Bank möglicherweise einen leicht abweichenden Wert an? Finanzinstitute runden Bruchbeträge oder schneiden sie nach eigenen Regeln ab, daher kann das Endergebnis geringfügig abweichen. Dieser Rechner behält intern die volle Genauigkeit bei und rundet nur für die Anzeige.











