ماذا تفعل هذه الحاسبة
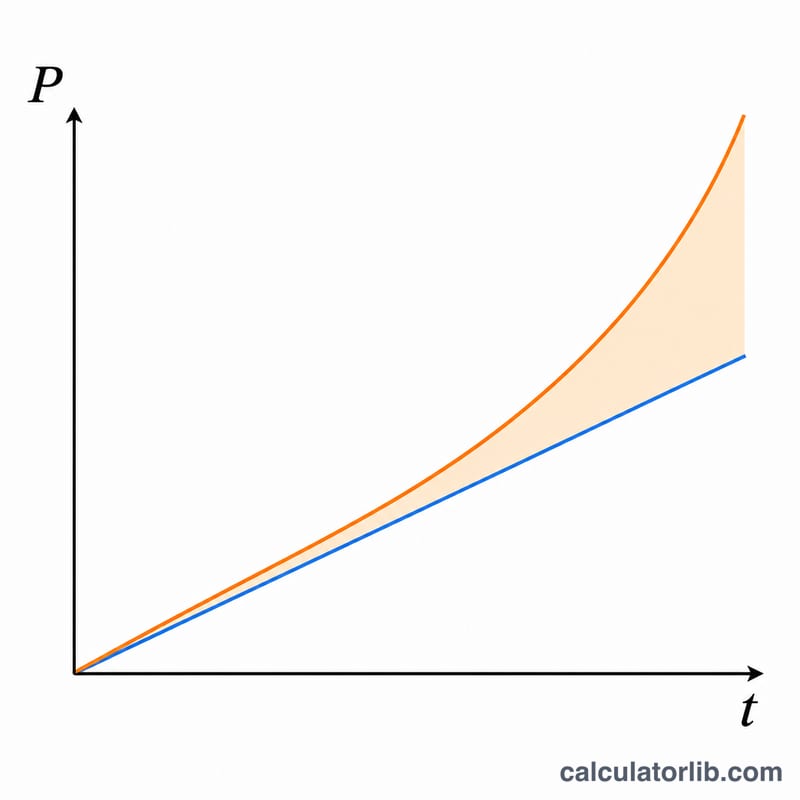
تقارن هذه الأداة بين طريقتين لنمو أموالك مع مرور الوقت: الفائدة البسيطة التي تُحتسب على رأس المال الأصلي فقط، والفائدة المركبة التي تُضاف فيها فائدة كل سنة إلى الرصيد، فتُحتسب الفوائد اللاحقة على مبلغ أكبر. ما عليك سوى إدخال رأس المال والمعدل السنوي وعدد السنوات، لتعرض لك الحاسبة الرصيد النهائي في كل حالة، والفائدة المكتسبة بكل طريقة، والفرق بينهما. والمعادلة عامة لا ترتبط بعملة بعينها، فيمكن أن تكون «الوحدات» دولارات أو يورو أو ينات أو ريالات أو أي عملة تختارها.
طريقة الاستخدام
١. أدخل رأس المال — المبلغ الذي تودِعه أو تستثمره في البداية. ٢. أدخل معدل الفائدة كنسبة سنوية (مثلًا اكتب 3 للحصول على 3%). ٣. أدخل عدد السنوات التي يبقى فيها المال مستثمرًا. تُبرز النتيجة الفرق (الفائدة المركبة ناقص البسيطة) وتُدرِج كل إجمالي ومقدار فائدة في الجدول أدناه.
شرح المعادلة
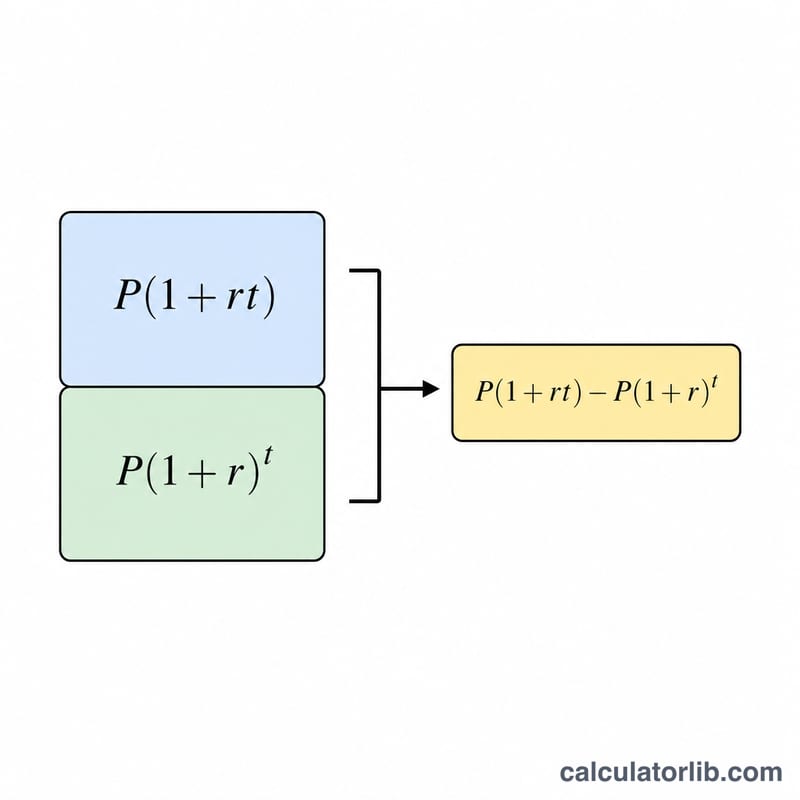
لنفترض أن \(P\) هو رأس المال، و\(r\) هو المعدل السنوي بصيغة عشرية (المعدل ÷ 100)، و\(t\) هو عدد السنوات. إجمالي الفائدة البسيطة هو $$S = P(1 + r \times t)$$ والفائدة المكتسبة هي \(P \times r \times t\). أما إجمالي الفائدة المركبة فهو $$C = P(1 + r)^{t}$$ والفائدة المكتسبة هي \(C - P\). وبالتالي يكون الفرق $$P\left[(1 + r)^{t} - (1 + r \times t)\right].$$ وتفترض هذه الأداة أن الفائدة تُركَّب مرة واحدة في السنة.
مثال محلول
برأس مال قدره 3,000,000 ومعدل سنوي 3% ولمدة 30 سنة: \(r = 0.03\). إجمالي الفائدة البسيطة $$= 3{,}000{,}000 \times (1 + 0.03 \times 30) = 3{,}000{,}000 \times 1.9 = 5{,}700{,}000,$$ بفائدة قدرها 2,700,000. إجمالي الفائدة المركبة $$= 3{,}000{,}000 \times 1.03^{30} \approx 7{,}281{,}786,$$ بفائدة تقارب 4,281,786. ويبلغ الفرق نحو 1,581,786 — وهذا مقدار ما تكسبه إضافيًا بفضل التركيب على مدى تلك السنوات الثلاثين.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
متى تتفوق الفائدة المركبة؟ ابتداءً من السنة الثانية فقط. عندما يكون \(t = 1\) (أو يكون المعدل 0%، أو \(t = 0\)) تعطي الطريقتان النتيجة نفسها تمامًا، فيكون الفرق صفرًا.
هل تدعم الحاسبة التركيب الشهري؟ لا. تعتمد هذه الحاسبة على التركيب السنوي (مرة واحدة في السنة) فقط.
لماذا قد يعرض بنكي رقمًا مختلفًا قليلًا؟ تقوم المؤسسات المالية بتقريب الكسور أو حذفها وفق قواعدها الخاصة، لذا قد يختلف الرقم النهائي بمقدار يسير. أما هذه الحاسبة فتحتفظ بالدقة الكاملة داخليًا ولا تُقرِّب إلا عند العرض.