

Was dieser Rechner leistet
Der Autokreditrechner schätzt Ihre monatliche Autorate anhand von Fahrzeugpreis, Anzahlung, Inzahlungnahmewert, Zinssatz (effektiver Jahreszins), Laufzeit, Umsatzsteuer und zusätzlichen Gebühren. Außerdem zeigt er den insgesamt finanzierten Betrag, die über die Laufzeit des Kredits gezahlten Gesamtzinsen und die Gesamtsumme aller Zahlungen an.
So verwenden Sie den Rechner
Geben Sie den ausgehandelten Preis des Fahrzeugs, eine eventuelle Barzahlung als Anzahlung und den Wert eines Fahrzeugs ein, das Sie in Zahlung geben. Tragen Sie Ihren Umsatzsteuersatz sowie eventuelle Zulassungs-, Anmelde- oder Händlergebühren ein. Geben Sie anschließend den von Ihrem Kreditgeber genannten APR und die Kreditlaufzeit in Monaten ein (48, 60 und 72 Monate sind üblich). Der Rechner liefert sofort Ihre geschätzte monatliche Rate.
Die Formel erklärt
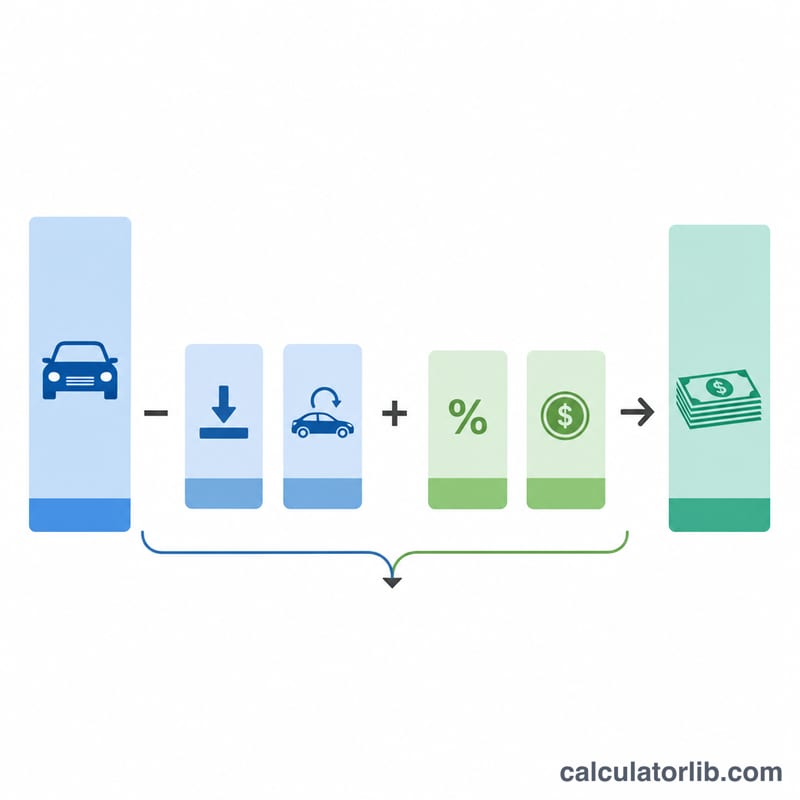
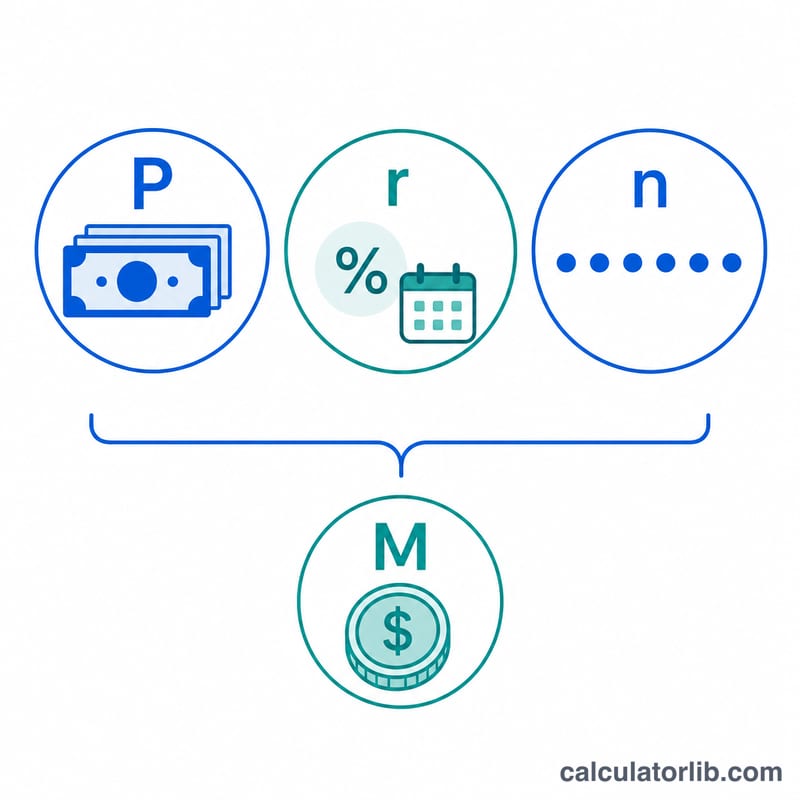
Zunächst wird der finanzierte Betrag (Kreditsumme) berechnet: Preis minus Anzahlung minus Inzahlungnahme, zuzüglich Umsatzsteuer (Preis × Steuersatz) und Gebühren. Die monatliche Rate wird mit der üblichen Annuitätenformel berechnet: $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$. Dabei ist \(r\) der monatliche Zinssatz (APR ÷ 12 ÷ 100) und \(n\) die Anzahl der Monate. Beträgt der APR 0 %, entspricht die Rate einfach der Kreditsumme geteilt durch die Laufzeit.
Rechenbeispiel
Angenommen, Sie finanzieren 33.000 $ mit einem effektiven Jahreszins von 6,5 % über 60 Monate. Der Monatszins beträgt \(0{,}065 \div 12 = 0{,}00541667\). Setzt man dies in die Formel ein, ergibt sich eine monatliche Rate von etwa 645,62 $. Über 60 Monate zahlen Sie rund 38.737 $, davon sind etwa 5.737 $ Zinsen.
Wichtige Begriffe erklärt
- APR (Annual Percentage Rate, effektiver Jahreszins)
- Die jährlichen Kreditkosten, ausgedrückt als Prozentsatz. Bei einem Autokredit mit einfacher Verzinsung ist dies der nominale Jahreszins, aus dem der Monatszins berechnet wird. Ein tatsächlicher APR, der Finanzierungskosten und Gebühren einschließt, kann etwas höher sein als der genannte Nominalzins.
- Finanzierter Betrag / Kreditsumme (P)
- Der tatsächlich aufgenommene Kreditbetrag. Er entspricht dem Fahrzeugpreis abzüglich Anzahlung und Inzahlungnahmewert, zuzüglich Umsatzsteuer und Gebühren, die in den Kredit einbezogen werden.
- Anzahlung
- Bargeld, das Sie im Voraus auf den Kaufpreis zahlen. Sie verringert den finanzierten Betrag Dollar für Dollar und senkt damit sowohl die monatliche Rate als auch die Gesamtzinsen.
- Inzahlungnahmewert
- Die Gutschrift, die Ihnen ein Händler für Ihr altes Fahrzeug gewährt. Wie eine Anzahlung verringert sie den finanzierten Betrag. In vielen Bundesstaaten senkt sie zudem den steuerpflichtigen Betrag.
- Umsatzsteuer
- Ein Prozentsatz des Kaufpreises, der von Ihrem Bundesstaat oder Ihrer Kommune erhoben wird. Sie wird häufig zum finanzierten Betrag addiert, statt bei Vertragsabschluss separat gezahlt zu werden.
- Händler-, Zulassungs- und Registrierungsgebühren
- Zusätzliche Kosten wie Bearbeitungsgebühren („Doc Fees“), Eigentumsübertragung, Registrierung und Kennzeichengebühren. Sie werden häufig in den Kredit einbezogen und erhöhen die Kreditsumme.
- Kreditlaufzeit (n)
- Der Rückzahlungszeitraum in Monaten – übliche Laufzeiten sind 48, 60 und 72 Monate. Eine längere Laufzeit senkt die monatliche Rate, erhöht aber die insgesamt gezahlten Zinsen.
- Monatszins (r)
- Der periodische Zinssatz pro Monat, berechnet als APR geteilt durch 12 (in der Formel gilt \(r = \text{APR}/1200\), sodass ein Prozentwert zu einer Dezimalzahl wird). Er wird jeden Monat auf die ausstehende Restschuld angewendet.
Ihr Ergebnis verstehen
Der Rechner liefert drei zusammenhängende Werte, die die vollständigen Kosten Ihres Kredits beschreiben.
Die monatliche Rate (M) ist der feste Betrag, den Sie über die gesamte Laufzeit jeden Monat schulden. Sie deckt sowohl Zinsen als auch einen Teil der Kreditsumme ab, sodass die Restschuld mit der letzten Zahlung null erreicht.
Der insgesamt finanzierte Betrag (P) ist die Kreditsumme – der Preis nach Abzug von Anzahlung und Inzahlungnahme, zuzüglich Umsatzsteuer und Gebühren, die in den Kredit einbezogen werden. Alles, was Sie leihen, einschließlich Steuern und Gebühren, wird verzinst; die Finanzierung dieser Kosten erhöht daher sowohl Ihre Rate als auch Ihre Gesamtzinsen.
Die Gesamtzinsen sind die Differenz zwischen allem, was Sie über die Laufzeit zahlen (\(M \times n\)), und dem finanzierten Betrag. Sie sind der Preis für die Kreditaufnahme und steigen mit einem höheren APR oder einer längeren Laufzeit.
Negatives Eigenkapital („Upside down“). Wenn Ihr in Zahlung gegebenes Fahrzeug weniger wert ist als die darauf noch offene Restschuld, wird dieser Fehlbetrag in der Regel auf den neuen Kredit aufgeschlagen. Ein Fahrzeug im Wert von $8.000 mit einer Restschuld von $10.000 hat beispielsweise $2.000 negatives Eigenkapital, das den neuen finanzierten Betrag erhöht – Sie finanzieren also Schulden des früheren Autos und zahlen darauf Zinsen.
Genannter APR und tatsächliche Kosten. Die angezeigte Rate setzt voraus, dass der eingegebene APR der effektive Zinssatz ist und Sie pünktlich zahlen. Die tatsächlichen Kreditkosten können abweichen, sobald bestimmte Finanzierungskosten oder Gebühren einbezogen werden; der in Ihrem Vertrag ausgewiesene APR kann daher etwas höher sein als der Nominalzins. Verspätete Zahlungen, vorzeitige Zahlungen oder eine Umschuldung verändern ebenfalls Ihre tatsächlichen Zinsen.
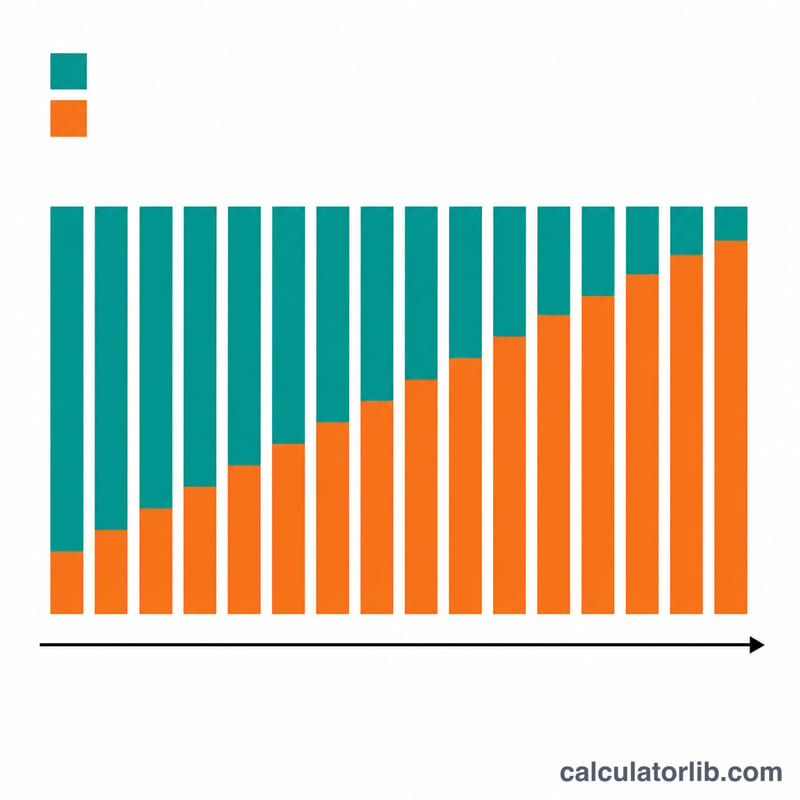
Wie sich die Tilgung im Zeitverlauf verschiebt. Die monatliche Rate bleibt zwar konstant, ihre Zusammensetzung jedoch nicht. Frühe Raten bestehen überwiegend aus Zinsen, weil die Restschuld hoch ist; sinkt die Restschuld, fließt ein größerer Teil jeder Rate in die Tilgung. Deshalb spart eine Sonderzahlung zu Beginn der Laufzeit die meisten Zinsen, und deshalb fallen die Gesamtzinsen stark am Anfang an.
FAQ
Ist die Umsatzsteuer enthalten? Ja – die Umsatzsteuer wird auf den Fahrzeugpreis berechnet und dem finanzierten Betrag hinzugefügt (eine gängige Praxis bei Händlern). Passen Sie den Satz an Ihren Bundesstaat an.
Sollte ich meine Inzahlungnahme angeben? Ja. Der Inzahlungnahmewert verringert den Betrag, den Sie finanzieren müssen, genau wie eine Anzahlung.
Ist der APR dasselbe wie der Zinssatz? Ungefähr. Dieses Tool behandelt den eingegebenen APR als nominalen Jahreszins mit monatlicher Verzinsung, was der Art, wie die meisten Autokreditgeber ihre Kredite angeben, sehr nahekommt.














