O que esta calculadora faz
A Calculadora de Financiamento de Veículo estima a parcela mensal do seu carro com base no preço do veículo, na entrada, no valor do veículo dado como parte do pagamento, na taxa de juros (APR), no prazo do financiamento, no imposto sobre vendas e em taxas adicionais. Ela também mostra o valor total financiado, o total de juros que você pagará ao longo do financiamento e o total geral de todas as parcelas.
Como usar
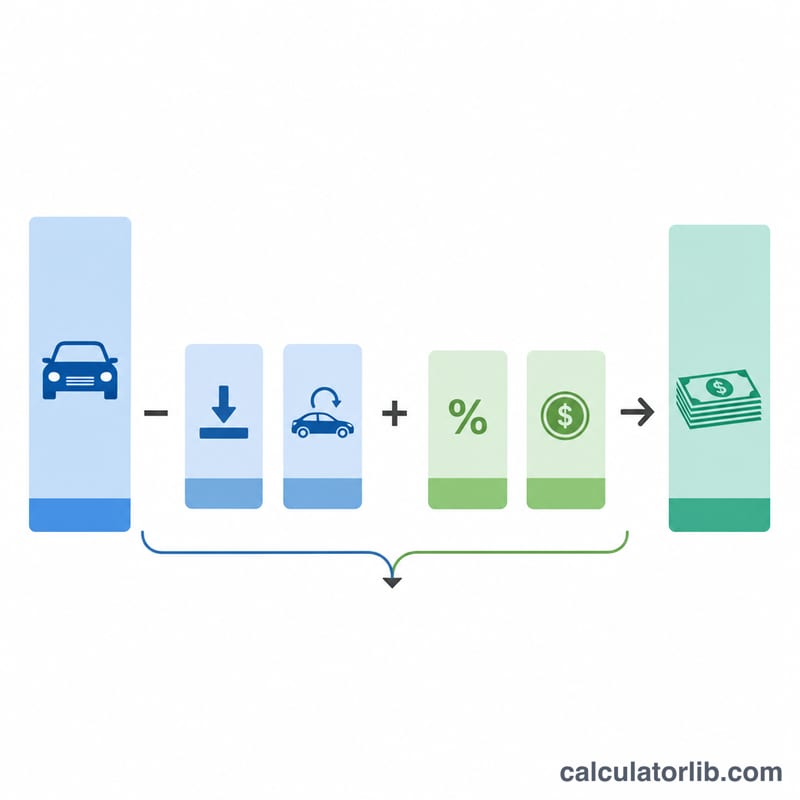
Informe o preço negociado do veículo, qualquer entrada em dinheiro e o valor do veículo que você está dando na troca. Adicione a alíquota do imposto sobre vendas e quaisquer taxas de título, registro ou da concessionária. Depois, informe a APR cotada pelo seu credor e o prazo do financiamento em meses (48, 60 e 72 meses são comuns). A calculadora retorna instantaneamente a estimativa da sua parcela mensal.
A fórmula explicada
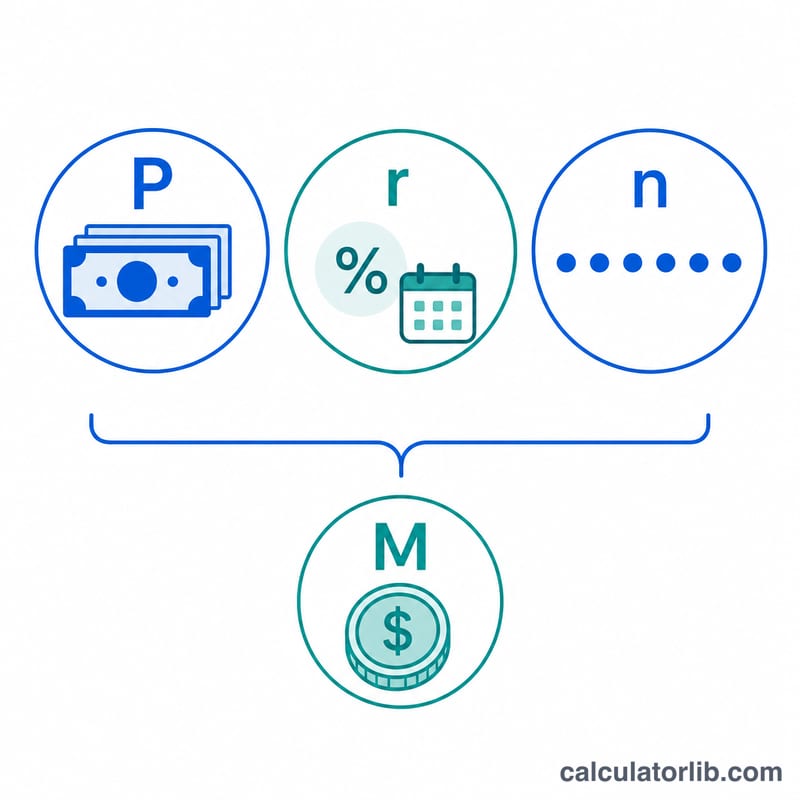
Primeiro, calcula-se o valor financiado (principal): preço menos entrada menos o veículo na troca, mais o imposto sobre vendas (preço × alíquota) e as taxas. A parcela mensal usa a fórmula padrão de amortização $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$, em que \(r\) é a taxa de juros mensal (APR ÷ 12 ÷ 100) e \(n\) é o número de meses. Se a APR for 0%, a parcela é simplesmente o principal dividido pelo prazo.
Exemplo prático
Suponha que você financie $33.000 com APR de 6,5% em 60 meses. A taxa mensal é \(0{,}065 \div 12 = 0{,}00541667\). Aplicando a fórmula, a parcela mensal é de cerca de $645,62. Em 60 meses você paga aproximadamente $38.737, dos quais cerca de $5.737 são juros.
Principais termos
- APR (Taxa Percentual Anual)
- O custo anual do empréstimo expresso em porcentagem. Em um financiamento de veículo com juros simples, é a taxa anual nominal usada para calcular a taxa mensal. Uma APR real, que inclui encargos financeiros e taxas, pode ser um pouco maior que a taxa cotada no contrato.
- Valor financiado / Principal (P)
- O saldo real do empréstimo que você toma. É igual ao preço do veículo menos a entrada e o valor do veículo na troca, mais qualquer imposto sobre vendas e taxas incluídos no financiamento.
- Entrada
- Dinheiro que você paga à vista na compra. Ela reduz o valor financiado na mesma proporção, diminuindo tanto a parcela mensal quanto o total de juros.
- Valor do veículo na troca
- O crédito que a concessionária dá pelo seu veículo antigo. Assim como a entrada, ele reduz o valor financiado. Em muitos estados, também diminui o valor tributável.
- Imposto sobre vendas
- Uma porcentagem do preço de compra cobrada pelo seu estado ou município. Costuma ser somada ao valor financiado em vez de paga separadamente na assinatura.
- Taxas da concessionária / título / registro
- Cobranças adicionais, como taxas de documentação ("doc"), transferência de título, registro e licenciamento. Com frequência são incluídas no financiamento e aumentam o principal.
- Prazo do financiamento (n)
- O período de pagamento em meses — prazos comuns são 48, 60 e 72 meses. Um prazo maior reduz a parcela mensal, mas aumenta o total de juros pagos.
- Taxa mensal (r)
- A taxa de juros periódica por mês, calculada como a APR dividida por 12 (na fórmula, \(r = \text{APR}/1200\), de modo que a porcentagem vire decimal). É a taxa aplicada ao saldo devedor a cada mês.
Entendendo seu resultado
A calculadora retorna três valores relacionados que descrevem o custo total do seu financiamento.
A parcela mensal (M) é o valor fixo que você deve a cada mês durante todo o prazo. Ela cobre os juros e uma parte do principal, de modo que o saldo chegue a zero na última parcela.
O valor total financiado (P) é o principal do empréstimo — o preço após subtrair a entrada e o veículo na troca, somando depois o imposto sobre vendas e as taxas incluídos no financiamento. Tudo o que você toma emprestado, inclusive impostos e taxas, gera juros; portanto, financiar esses custos aumenta tanto a parcela quanto o total de juros.
O total de juros é a diferença entre tudo o que você paga durante o prazo (\(M \times n\)) e o valor financiado. É o preço do empréstimo e cresce com uma APR maior ou um prazo mais longo.
Patrimônio negativo (estar "de cabeça para baixo"). Se o seu veículo na troca vale menos do que o saldo ainda devido, essa diferença normalmente é somada ao novo financiamento. Por exemplo, um veículo que vale $8.000 com saldo devedor de $10.000 tem $2.000 de patrimônio negativo, o que aumenta o novo valor financiado — ou seja, você financia, e paga juros sobre, a dívida do carro anterior.
APR cotada vs. custo real. A parcela exibida pressupõe que a APR informada seja a taxa efetiva e que você pague em dia. O custo real do crédito pode ser diferente quando certos encargos ou taxas são incluídos, de modo que a APR divulgada no seu contrato pode ser um pouco maior que a taxa nominal. Atrasar pagamentos, antecipá-los ou refinanciar também alterará os juros efetivamente pagos.
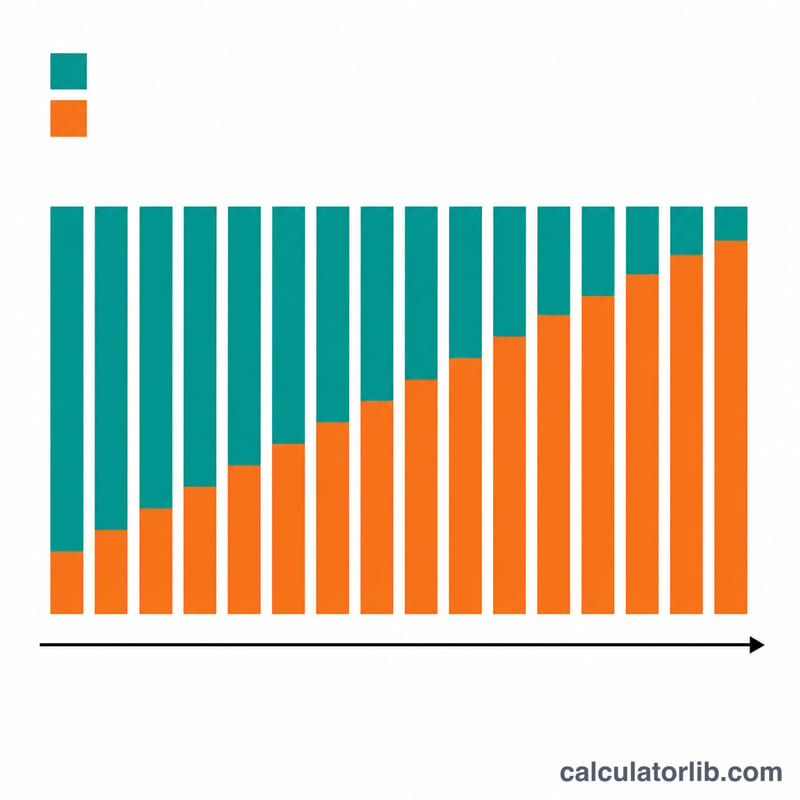
Como a amortização muda com o tempo. Embora a parcela mensal permaneça constante, sua composição não. As primeiras parcelas são majoritariamente juros porque o saldo é alto; à medida que o saldo cai, mais de cada parcela vai para o principal. Por isso, pagar um valor extra no início do financiamento economiza mais juros, e o total de juros é fortemente concentrado no começo.
Perguntas frequentes
Isto inclui o imposto sobre vendas? Sim — o imposto sobre vendas é calculado sobre o preço do veículo e somado ao valor financiado (uma prática comum das concessionárias). Ajuste a alíquota conforme o seu estado.
Devo incluir o veículo que dou na troca? Sim. O valor do veículo na troca reduz o valor que você precisa financiar, assim como uma entrada.
A APR é a mesma coisa que a taxa de juros? Aproximadamente. Esta ferramenta trata a APR informada como a taxa anual nominal capitalizada mensalmente, o que corresponde de perto à forma como a maioria dos credores de veículos cota os financiamentos.