Bu Hesaplama Aracı Ne İşe Yarar?
Taşıt Kredisi Hesaplama aracı; araç fiyatı, peşinat, takas değeri, faiz oranı (APR), kredi vadesi, satış vergisi ve ek masraflara göre aylık araba taksitinizi tahmin eder. Ayrıca toplam kredi tutarını, kredi boyunca ödeyeceğiniz toplam faizi ve tüm ödemelerin genel toplamını da gösterir. Not: Bu araç ABD tarzı taşıt kredisi mantığına göre çalışır (örneğin satış vergisinin krediye eklenmesi gibi); Türkiye'deki banka uygulamaları, KKDF/BSMV vergileri ve faiz hesaplama yöntemleri farklılık gösterebilir.
Nasıl Kullanılır?
Aracın pazarlık sonrası anlaşılan fiyatını, varsa nakit peşinatınızı ve takas edeceğiniz aracın değerini girin. Satış vergisi oranınızı ve varsa ruhsat, tescil veya bayi masraflarını ekleyin. Ardından bankanın size verdiği APR (yıllık faiz oranı) değerini ve kredi vadesini ay olarak girin (48, 60 ve 72 ay sık kullanılan vadelerdir). Hesaplayıcı, tahmini aylık taksitinizi anında gösterir.
Formülün Açıklaması
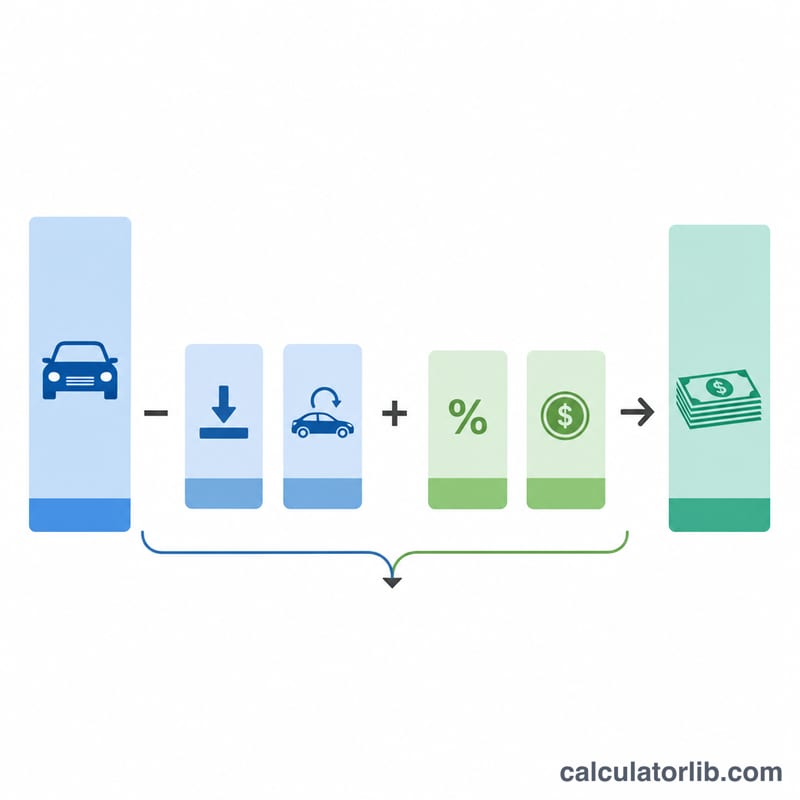
Önce kredi tutarı (anapara) hesaplanır: fiyat eksi peşinat eksi takas değeri, artı satış vergisi (fiyat × vergi oranı) ve masraflar.
$$P = \text{Fiyat} - \text{Peşinat} - \text{Takas} + \text{Fiyat}\times\text{Vergi\%} + \text{Masraflar}$$
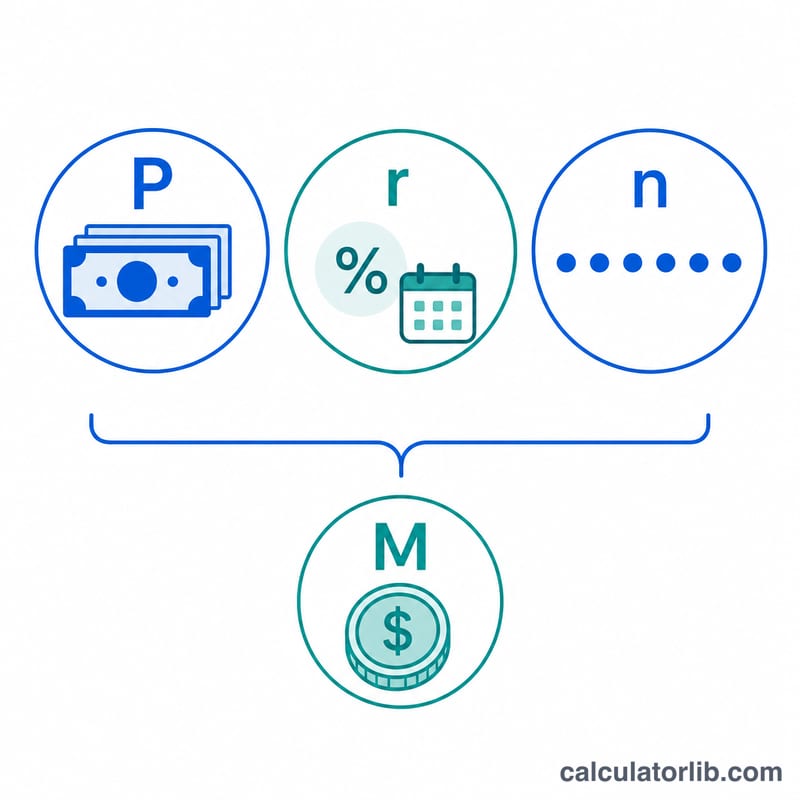
Aylık taksit, standart amortisman formülü olan
$$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$
ile bulunur; burada \(r\) aylık faiz oranı (APR ÷ 12 ÷ 100) ve \(n\) ay sayısıdır. APR %0 ise taksit, basitçe anaparanın vadeye bölünmesiyle bulunur.
Örnek Hesaplama
Diyelim ki %6,5 APR ile 60 ay vadeyle 33.000 $ kredi kullandınız. Aylık faiz oranı \(0{,}065 \div 12 = 0{,}00541667\) olur. Bu değerleri formüle koyduğumuzda aylık taksit yaklaşık 645,62 $ çıkar. 60 ay boyunca toplam yaklaşık 38.737 $ ödersiniz; bunun yaklaşık 5.737 $'lık kısmı faizdir.
Temel Tanımlar
- APR (Yıllık Yüzde Oranı)
- Borç alma maliyetinin yıllık olarak yüzde cinsinden ifade edilmesi. Basit faizli bir otomobil kredisi için aylık oranı hesaplamak üzere kullanılan nominal yıllık oranıdır. Finansman ücretleri ve masrafları içeren gerçek APR, alıntı yapılan senet oranından biraz daha yüksek olabilir.
- Finanse Edilen Miktar / Anapara (P)
- Ödünç aldığınız gerçek kredi bakiyesi. Araç fiyatından peşinat ve takas değerini çıkartıp, satış vergisi ve krediye eklenen masrafları ekleyerek elde edilir.
- Peşinat
- Satın alma için önceden ödediğiniz nakit. Finanse edilen miktarı dolar karşılığında azaltarak, hem aylık ödemeyi hem de toplam faizi düşürür.
- Takas Değeri
- Bayinin eski aracınız için size verdiği kredi. Peşinat gibi, finanse edilen miktarı azaltır. Birçok eyalette vergilendirilen miktarı da düşürür.
- Satış Vergisi
- Satın alma fiyatının yüzdesine dayalı olarak devletiniz veya yerel yönetim tarafından alınan vergi. Genellikle imzadan ayrı olarak ödenmek yerine finanse edilen miktara eklenir.
- Bayii / Tapu / Kayıt Masrafları
- Dokümantasyon ("evrak") masrafları, tapu transferi, kayıt ve ruhsat masrafları gibi ek ücretler. Bunlar sıklıkla kredi içine paketlenir ve anaparayı artırır.
- Kredi Vadesi (n)
- Ay cinsinden geri ödeme süresi — yaygın vadeler 48, 60 ve 72 aydır. Daha uzun bir vade aylık ödemeyi düşürür ancak toplam ödenen faizi artırır.
- Aylık Oran (r)
- Ayda bir kez hesaplanan periyodik faiz oranı; APR'nin 12'ye bölünmesi yoluyla hesaplanır (formülde, \(r = \text{APR}/1200\) olup yüzde ondalık sayı haline gelir). Her ay ödenmemiş bakiyeye uygulanan orandır.
Sonucunuzu Anlama
Hesap makinesi kredininizin tam maliyetini açıklayan üç ilişkili rakam döndürür.
Aylık ödeme (M), tüm vade boyunca her ay ödediğiniz sabit miktardır. Hem faizi hem de anaparanın bir kısmını kapsar, böylece bakiye nihai ödemeyle sıfıra ulaşır.
Toplam finanse edilen miktar (P), kredi anaparasıdır — peşinatınız ve takasınız çıkartıldıktan sonra, krediye eklenen satış vergisi ve masraflar eklendikten sonraki fiyat. Vergiler ve masraflar dahil olmak üzere ödünç aldığınız her şey faiz tahakkuk ettiğinden, bu maliyetleri finanse etmek hem ödemenizi hem de toplam faizi yükseltir.
Toplam faiz, vade boyunca ödediğiniz tüm tutarlar (\(M \times n\)) ile finanse edilen miktar arasındaki farktır. Borçlanmanın bedelidir ve daha yüksek APR veya daha uzun vade ile artar.
Negatif özsermaye ("baş aşağı" olmak). Takasınız hala üzerinde borçlu olduğunuz bakiyeden daha az değere sahipse, bu fark tipik olarak yeni krediye eklenir. Örneğin, 8.000 $ değerinde bir araç ve hala borçlu olunan 10.000 $ bakiye, 2.000 $ negatif özsermaye taşır ve bu, yeni finanse edilen miktarı artırır — yani önceki araçtan gelen borcu finanse eder ve faiz ödersiniz.
Alıntı yapılan APR ile gerçek maliyet. Gösterilen ödeme, girdiğiniz APR'nin etkili oran olduğunu ve zamanında ödeme yaptığınızı varsayar. Belirli finansman ücretleri veya masraflar eklendikten sonra kredinin gerçek maliyeti farklılık gösterebilir, bu nedenle sözleşmenizde açıklanan APR, senet oranından biraz daha yüksek olabilir. Geç ödeme, erken ödeme veya yeniden finansman yapılması da gerçek faizi değiştirecektir.
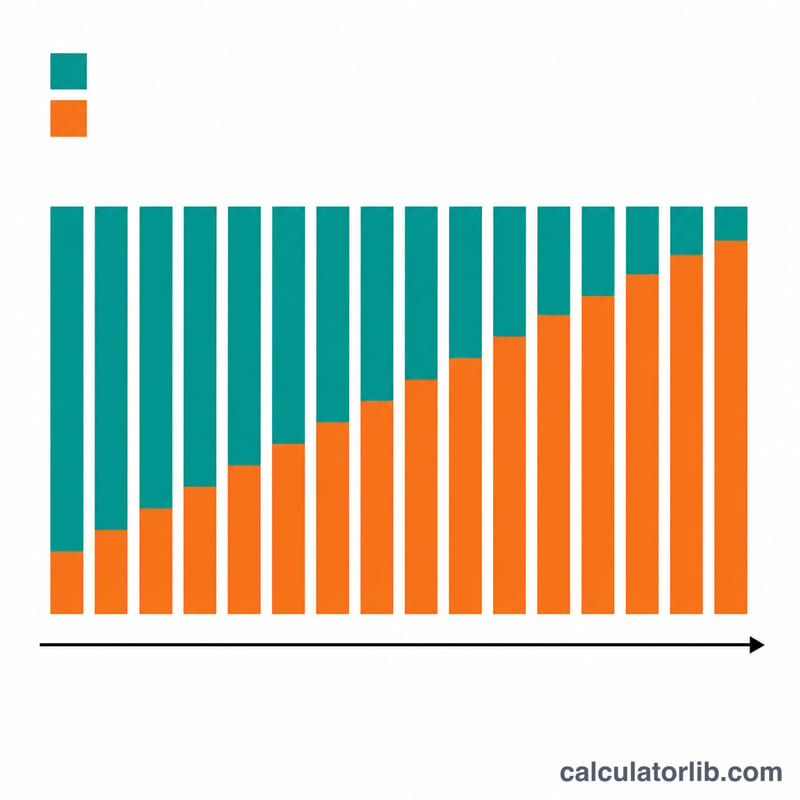
Amortizasyonun zaman içinde nasıl değiştiği. Aylık ödeme sabit kalsa da, bileşimi öyle değildir. Erken ödemeler çoğunlukla faizdir çünkü bakiye büyüktür; bakiye düştükçe, her ödemenin daha fazlası anaparaya gider. Bu nedenle kredinin başında ekstra ödeme yapmak en fazla faizi tasarruf ettirir ve toplam faiz ağırlıklı olarak önceden yüklenir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Satış vergisi dahil mi? Evet — satış vergisi araç fiyatı üzerinden hesaplanır ve kredi tutarına eklenir (yaygın bir bayi uygulamasıdır). Oranı kendi eyaletinize/bölgenize göre ayarlayın.
Takas değerimi de eklemeli miyim? Evet. Takas değeri, tıpkı peşinat gibi, kredi kullanmanız gereken tutarı azaltır.
APR ile faiz oranı aynı şey mi? Yaklaşık olarak. Bu araç, girdiğiniz APR değerini aylık bileşik nominal yıllık faiz oranı olarak ele alır; bu da çoğu taşıt kredisi sağlayıcısının kredileri sunma biçimine oldukça yakındır.