Taşıt Kredisi Hesaplama Aracı Nedir?
Taşıt kredisi hesaplama aracı, üç temel veriye dayanarak araç kredinizin sabit aylık taksitini tahmin eder: çektiğiniz tutar (anapara), yıllık faiz oranı ve ay cinsinden kredi vadesi. Ayrıca kredi boyunca ödeyeceğiniz toplam faizi ve toplam geri ödeme tutarını da gösterir; böylece sözleşmeyi imzalamadan önce farklı finansman tekliflerini rahatça karşılaştırabilirsiniz.
Nasıl Kullanılır?
Kredi tutarını (araç fiyatından peşinat ve varsa takas değeri düşülmüş hali), bankanızın sunduğu yıllık faiz oranını ve ay cinsinden vadeyi (yaygın vadeler 36, 48, 60 veya 72 aydır) girin. Hesaplayıcı anında aylık taksitinizi, toplam faiz maliyetini ve tüm ödemelerin toplamını gösterir.
Formül Nasıl İşliyor?
Taksit, standart amortisman formülüyle hesaplanır: $$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$ Burada P anaparayı, r yıllık faizin 12'ye bölünmesiyle bulunan aylık faiz oranını, n ise toplam aylık ödeme sayısını ifade eder. Faiz oranı %0 ise taksit, anaparanın ay sayısına bölünmesiyle bulunur.
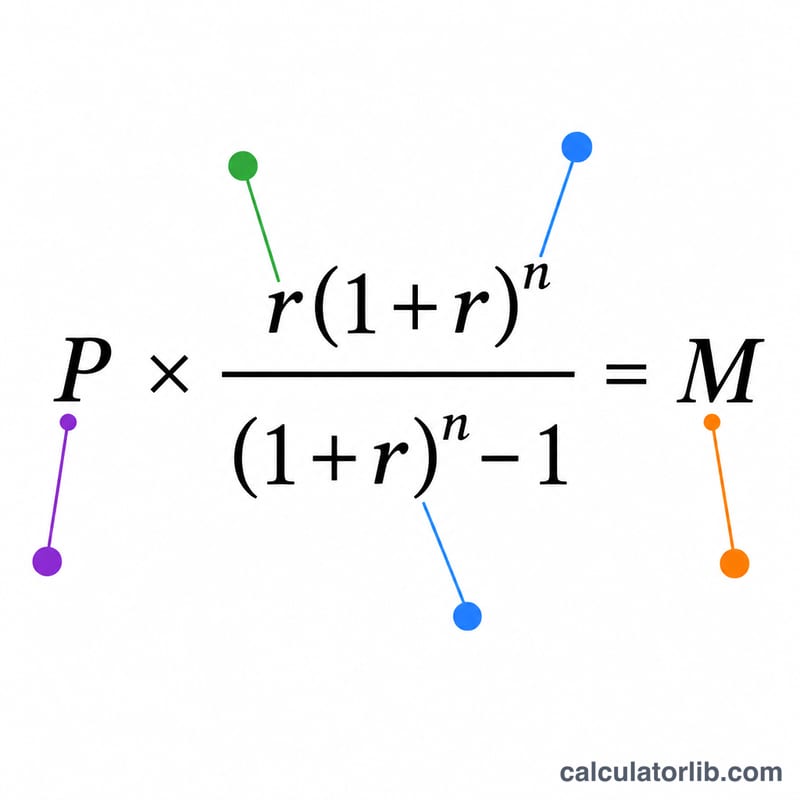
Örnek Hesaplama
Diyelim ki %6 yıllık faizle 60 ay vadeli 25.000 $ kredi çektiniz. Aylık faiz \(0{,}06 / 12 = 0{,}005\) ve \(n = 60\) olur. Değerleri yerine koyduğumuzda: $$M = 25000 \times \frac{0{,}005 \times (1{,}005)^{60}}{(1{,}005)^{60} - 1} \approx 483{,}32 \text{ \$}$$ aylık 483,32 $ çıkar. 60 ay boyunca toplam yaklaşık 28.999,20 $ ödersiniz ve bunun kabaca 3.999,20 $'lık kısmı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi ve masraflar dâhil mi? Hayır — gerçekte kredilendirilen tutarı girmeniz gerekir. Eğer alım vergisi, ruhsat ve tescil masrafları krediye dâhil ediliyorsa bunları fiyata ekleyin.
Taksitimi nasıl düşürebilirim? Daha yüksek peşinat, daha düşük faiz oranı veya daha uzun vade aylık taksiti azaltır; ancak unutmayın ki uzun vade toplam faizi artırır.
Girdiğim oran yıllık efektif faiz mi olmalı? En doğru sonuç için bankanızın bildirdiği yıllık faiz oranını kullanın; bu oran borçlanmanın gerçek yıllık maliyetini yansıtır. (Not: ABD'de bu oran "APR" olarak ifade edilirken, Türkiye'de bankalar genellikle aylık ve yıllık faiz oranını ayrı belirtir.)