O que é o Valor do Dinheiro no Tempo?
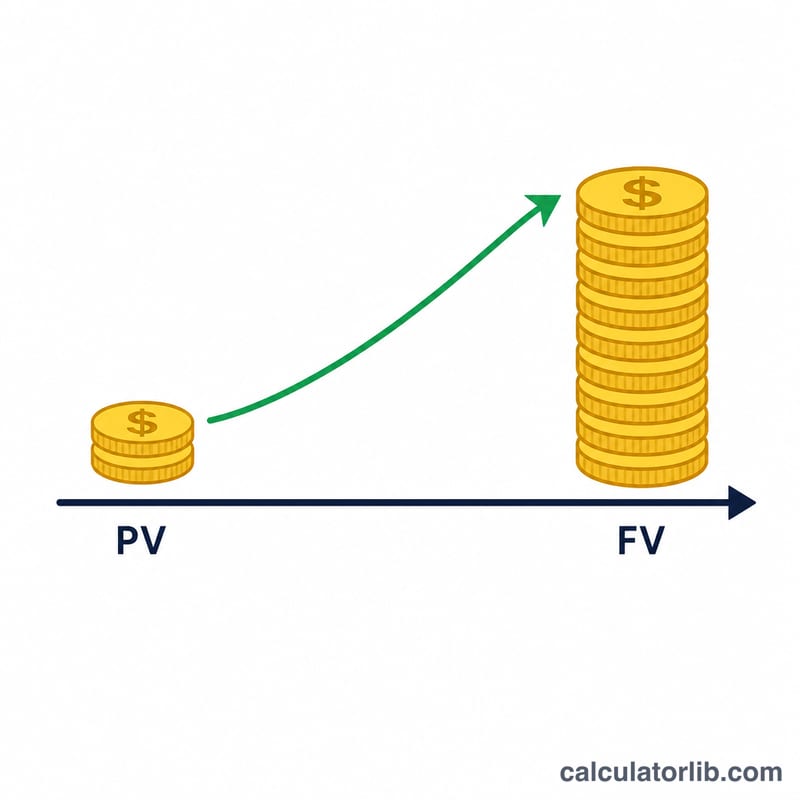
O valor do dinheiro no tempo (VDT) é a ideia central das finanças de que um dólar hoje vale mais do que um dólar no futuro, porque o dinheiro pode render juros ao longo do tempo. Esta calculadora calcula o valor futuro (VF) de um investimento que começa com um valor presente (VP) e recebe pagamentos periódicos iguais (PGT), todos crescendo a uma taxa de juros fixa por período.
Como usar
Insira o valor inicial como Valor Presente, o depósito recorrente por período como Pagamento Periódico, a taxa de juros por período (em percentual) e o número total de períodos. Se você contribui mensalmente, use a taxa mensal (taxa anual ÷ 12) e o número de meses. A calculadora retorna o valor futuro, o total de suas contribuições e os juros ganhos.
A fórmula explicada
A equação tem duas partes. A primeira, \(\text{PV}\,(1+r)^n\), capitaliza seu valor inicial único para frente. A segunda, \(\text{PMT}\,\dfrac{(1+r)^n - 1}{r}\), é o valor futuro de uma anuidade ordinária — uma série de pagamentos iguais feitos ao final de cada período. Somando as duas, obtém-se o valor acumulado total:
$$\text{FV} = \text{PV}\,(1+r)^n + \text{PMT}\,\dfrac{(1+r)^n - 1}{r}$$Quando a taxa é exatamente 0%, a fórmula se reduz com segurança a
$$\text{FV} = \text{PV} + \text{PMT}\cdot n$$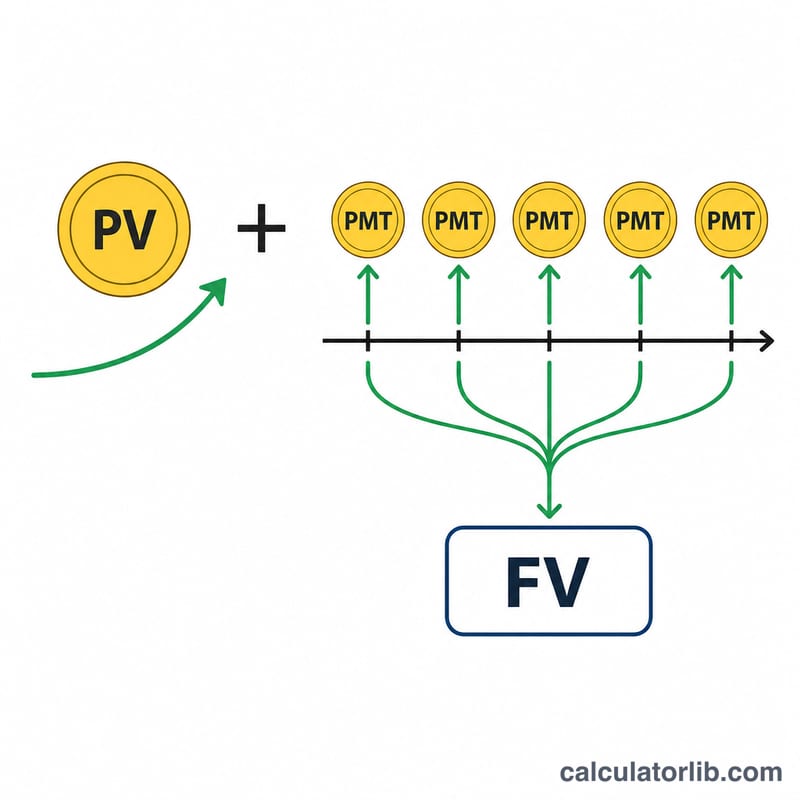
Exemplo resolvido
Suponha PV = 1.000, PMT = 100, taxa = 5% por período e n = 10 períodos. Então \((1{,}05)^{10} \approx 1{,}628895\).
$$\text{FV} = 1\,000 \times 1{,}628895 + 100 \times \dfrac{1{,}628895 - 1}{0{,}05} \approx 1\,628{,}89 + 1\,257{,}79 = 2\,886{,}68$$O total de contribuições é \(1\,000 + 100\times 10 = 2\,000\), portanto os juros ganhos são de cerca de 886,68.
Perguntas frequentes
A calculadora assume pagamentos no início ou no fim do período? Ela assume pagamentos no fim do período (uma anuidade ordinária), a convenção mais comum.
Posso modelar apenas um valor único? Sim — defina o pagamento periódico como 0 e você obtém juros compostos simples.
Que taxa devo inserir? Use a taxa por período, correspondente ao período dos seus pagamentos. Para capitalização mensal, divida a taxa anual por 12.