

O que esta calculadora faz
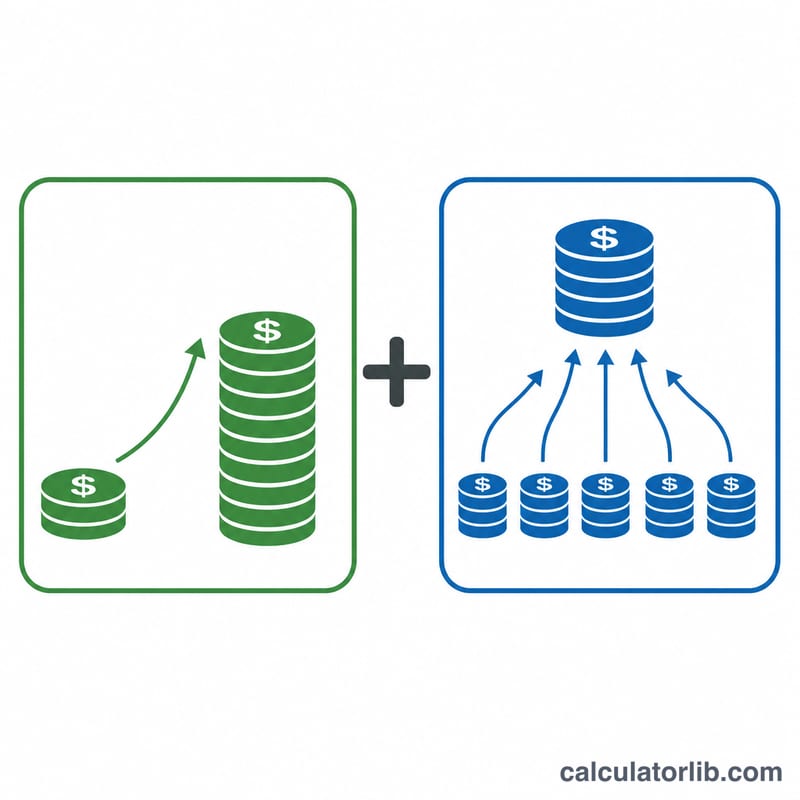
Esta calculadora de Valor Futuro (FV) mostra quanto um investimento valerá no futuro. Ela combina duas fontes de crescimento em um único modelo: um valor inicial que você investe hoje (PV) e uma sequência de depósitos periódicos iguais que você adiciona ao longo do tempo (PMT). Ambos são capitalizados a uma taxa de juros periódica derivada da sua taxa anual e da frequência de capitalização escolhida. Funciona para qualquer moeda e usa a matemática padrão do valor do dinheiro no tempo, portanto se aplica de forma universal, sem regras específicas de nenhum país.
Como usar
Informe o valor inicial (Valor Presente), a taxa de juros anual nominal em porcentagem, o número de anos e a frequência com que os juros são capitalizados. Adicione um Depósito Periódico se você contribui regularmente — presume-se que os depósitos ocorram uma vez por período de capitalização. Escolha se os depósitos são feitos no fim de cada período (uma anuidade ordinária, o caso mais comum) ou no início (uma anuidade antecipada). O resultado mostra o valor futuro, o total que você realmente investiu e os juros que você ganhou.
A fórmula explicada
Seja \(i = r/m\) a taxa periódica (taxa anual \(r\) dividida por \(m\) períodos de capitalização por ano) e \(n = m \times t\) o total de períodos. O valor inicial cresce conforme $$FV_{lump} = PV(1+i)^n.$$ Os depósitos crescem conforme $$FV_{annuity} = PMT \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)^{due},$$ multiplicado por um \((1+i)\) adicional se os depósitos forem feitos no início de cada período. Quando a taxa é zero, o termo da anuidade se simplifica para \(PMT \times n\). A capitalização contínua usa \(PV \times e^{rt}\) para o valor inicial.
Exemplo prático
Invista $1.000 hoje, adicione $100 por mês durante 10 anos a 6% com capitalização mensal, com depósitos no fim do período. Aqui \(i = 0{,}06/12 = 0{,}005\) e \(n = 120\). O valor inicial se torna $$1000 \times 1{,}005^{120} = \$1\,819{,}40.$$ Os depósitos se tornam $$100 \times \frac{1{,}005^{120} - 1}{0{,}005} = \$16\,387{,}93.$$ Valor futuro ≈ $18.207,33, principal total $13.000, juros totais $5.207,33.
Perguntas frequentes
Os depósitos devem ser no início ou no fim do período? O fim do período (anuidade ordinária) é o padrão para a maioria dos planos de poupança. O início do período (anuidade antecipada) rende um pouco mais, pois cada depósito é capitalizado por um período a mais.
O que é principal total e juros totais? O principal total é o dinheiro que você aportou (PV mais todos os depósitos). Os juros totais são o valor futuro menos esse principal — o crescimento obtido.
Posso simular apenas um valor inicial ou apenas depósitos? Sim. Defina o depósito como 0 para um cálculo apenas com valor inicial, ou defina o valor presente como 0 para um cálculo apenas de anuidade (poupança regular).











