यह कैलकुलेटर क्या करता है
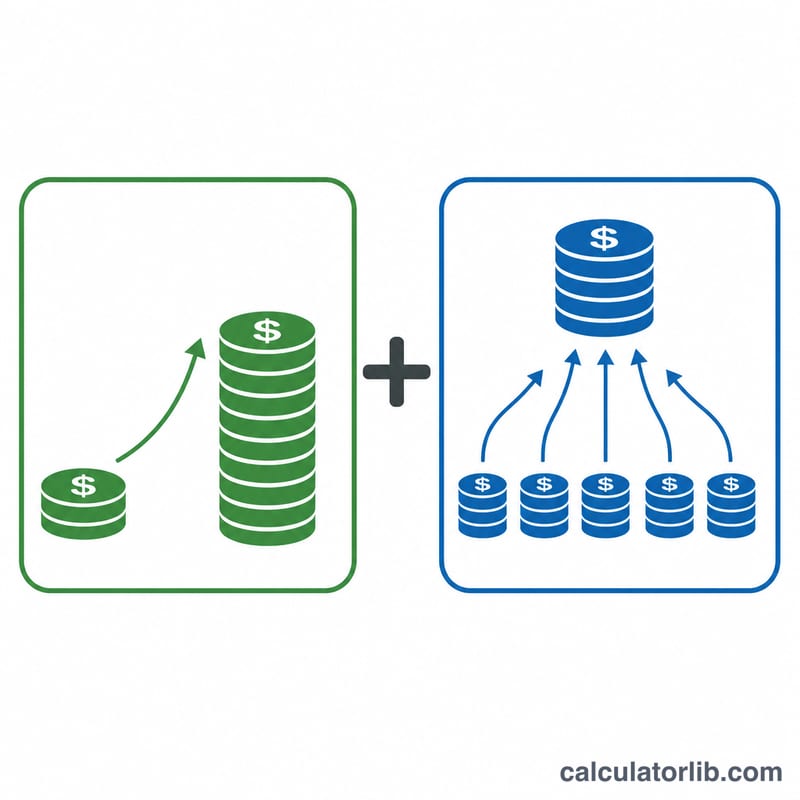
यह फ्यूचर वैल्यू (FV) कैलकुलेटर बताता है कि आपका निवेश आगे चलकर कितने का हो जाएगा। यह वृद्धि के दो स्रोतों को एक ही मॉडल में जोड़ता है: आज आप जो एकमुश्त राशि निवेश करते हैं (PV) और समय-समय पर जोड़ी जाने वाली एक समान नियमित जमा की धारा (PMT)। दोनों पर आपकी सालाना दर और चुनी गई चक्रवृद्धि आवृत्ति से निकली पीरियॉडिक ब्याज दर के हिसाब से चक्रवृद्धि लगती है। यह किसी भी मुद्रा के साथ काम करता है और मानक टाइम-वैल्यू-ऑफ-मनी गणित का इस्तेमाल करता है, इसलिए यह हर जगह लागू होता है और किसी देश-विशेष के नियमों पर निर्भर नहीं करता।
इसका इस्तेमाल कैसे करें
अपनी शुरुआती राशि (प्रेज़ेंट वैल्यू), प्रतिशत में नॉमिनल सालाना ब्याज दर, वर्षों की संख्या, और ब्याज कितनी बार चक्रवृद्धि होता है — यह सब भरें। अगर आप नियमित रूप से पैसा जोड़ते हैं तो पीरियॉडिक जमा डालें — माना जाता है कि हर चक्रवृद्धि अवधि में एक बार जमा होती है। यह चुनें कि जमा हर अवधि के अंत में होती है (ऑर्डिनरी एन्युटी, आम तौर पर यही) या शुरुआत में (एन्युटी ड्यू)। परिणाम में भविष्य मूल्य, आपके द्वारा वास्तव में लगाई गई कुल राशि, और कमाया गया ब्याज दिखता है।
फॉर्मूला आसान भाषा में
मान लीजिए \(i = r/m\) पीरियॉडिक दर है (सालाना दर \(r\) को प्रति वर्ष \(m\) चक्रवृद्धि अवधियों से भाग देने पर) और \(n = m \times t\) कुल अवधियाँ हैं। एकमुश्त राशि इस तरह बढ़ती है:
$$FV_{lump} = PV(1+i)^n$$जमा इस तरह बढ़ती है:
$$FV_{annuity} = PMT \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)^{due}$$और अगर जमा हर अवधि की शुरुआत में होती है तो इसे एक अतिरिक्त \((1+i)\) से गुणा कर दिया जाता है। पूरा सूत्र इस प्रकार है:
$$FV = PV(1+i)^n + PMT \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)^{due}$$जब दर शून्य हो, तो एन्युटी वाला हिस्सा सरल होकर \(PMT \times n\) रह जाता है। निरंतर (कंटीन्युअस) चक्रवृद्धि में एकमुश्त राशि के लिए \(PV \times e^{rt}\) का इस्तेमाल होता है।
हल किया हुआ उदाहरण
आज $1,000 निवेश करें, 10 साल तक हर महीने $100 जोड़ें, 6% की दर पर मासिक चक्रवृद्धि के साथ, और जमा हर अवधि के अंत में। यहाँ \(i = 0.06/12 = 0.005\) और \(n = 120\) है। एकमुश्त राशि बन जाती है
$$1000 \times 1.005^{120} = \$1{,}819.40$$जमा बन जाती है
$$100 \times \frac{1.005^{120} - 1}{0.005} = \$16{,}387.93$$भविष्य मूल्य \(\approx\) $18,207.33, कुल मूलधन $13,000, कुल ब्याज $5,207.33।
अक्सर पूछे जाने वाले सवाल
जमा अवधि की शुरुआत में होनी चाहिए या अंत में? ज़्यादातर बचत योजनाओं के लिए अवधि का अंत (ऑर्डिनरी एन्युटी) सामान्य तरीका है। अवधि की शुरुआत (एन्युटी ड्यू) में थोड़ा ज़्यादा फ़ायदा मिलता है, क्योंकि हर जमा पर एक अतिरिक्त अवधि की चक्रवृद्धि लगती है।
कुल मूलधन और कुल ब्याज में क्या फ़र्क है? कुल मूलधन वह पैसा है जो आपने लगाया (PV और सारी जमा मिलाकर)। कुल ब्याज यानी भविष्य मूल्य में से वह मूलधन घटाने पर बचने वाली रकम — यानी कमाई गई वृद्धि।
क्या मैं सिर्फ़ एकमुश्त राशि या सिर्फ़ जमा की गणना कर सकता हूँ? हाँ। सिर्फ़ एकमुश्त गणना के लिए जमा को 0 कर दें, या सिर्फ़ एन्युटी (नियमित बचत) की गणना के लिए प्रेज़ेंट वैल्यू को 0 कर दें।