这个计算器能做什么
当你退休或离职、且参加的是"确定给付型(DB)"养老金计划时,往往会面临一个选择:是终身领取一笔有保障的年度养老金,还是现在一次性把钱拿走。本计算器会把你的年度养老金换算成一笔等值的现值金额(一次性等价额),让你能直接和雇主报出的现金数额做对比。需要说明的是,本工具仅提供大致的财务估算,并非税务或投资建议;不同国家、不同计划的养老金规则差异很大(例如美国的 DB 计划、英国的职业养老金,与中国的企业年金、职业年金在制度上并不相同),请以你所在地区和具体计划的规定为准。
使用方法
填入你的年度养老金金额(每年能领到的总额)、一个折现率(你把这笔钱投到别处能合理获得的年化收益率,例如 4%–6%),以及计划方给出的一次性领取金额。计算器会算出养老金现金流的等价价值,并告诉你从账面数字看哪种方案更值钱。
计算公式详解
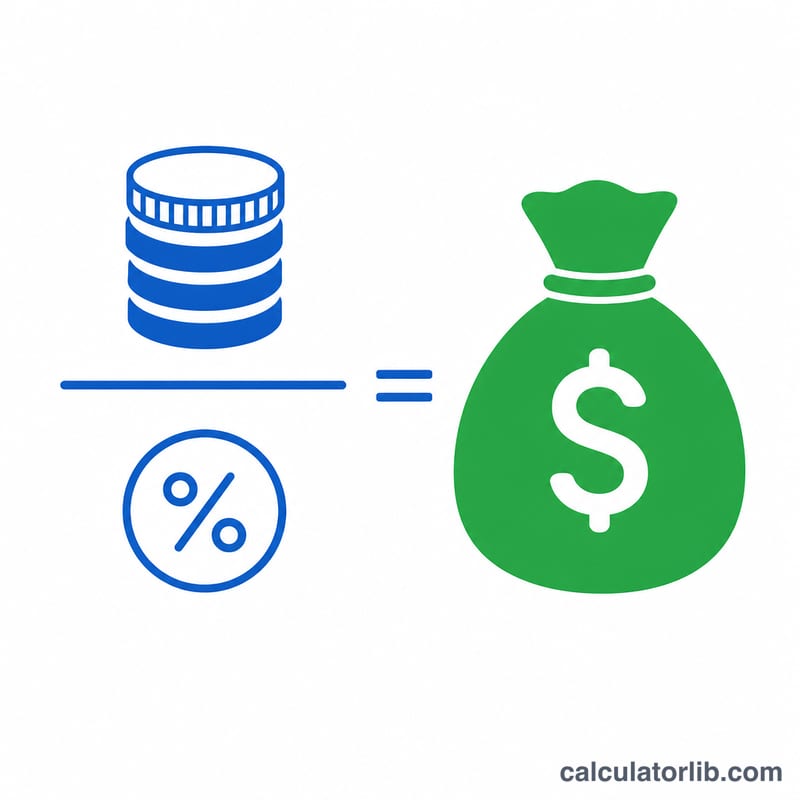
终身养老金的本质类似于一笔"永续年金"——一连串永远不会停止的等额支付。永续年金的现值,等于每年支付额除以折现率:
$$\text{一次性等价额} = \frac{\text{年度养老金}}{\text{折现率}}$$
折现率越高,养老金的现值就越低(因为"今天的钱"更值钱),相对而言一次性领取就显得更有吸引力。
实例演算
假设你的养老金每年发放 $30,000,使用 5% 的折现率。那么一次性等价额为 $$\$30{,}000 \div 0.05 = \$600{,}000$$。如果计划方只给出 $450,000,说明养老金比报价多值 $150,000;单从价值角度看,继续领养老金更划算。
中国的预期寿命
世界银行数据:中国居民出生时的平均预期寿命,并与世界比较。
- 预期寿命 2024
- 78.0岁
- 世界 2024
- 73.5岁
- 自1960年以来的变化
- +44.6岁
最近变化 无变化 0.0岁 2024年:78.0岁,2023年为78.0岁。
2024年在中国出生的孩子平均预期寿命为78.0岁(世界:73.5岁)。
| 年份 | 中国 | 世界 |
|---|---|---|
| 2024 | 78.0 | 73.5 |
| 2020 | 78.0 | 72.2 |
| 2010 | 75.7 | 70.7 |
| 2000 | 72.3 | 67.7 |
| 1990 | 68.2 | 65.1 |
| 1980 | 64.2 | 62.2 |
| 1970 | 56.8 | 57.9 |
| 1960 | 33.4 | 50.9 |
出生时预期寿命是全体人口的平均值,并非个人预测。
中国与其他国家
出生时预期寿命(年)— 各国最新公布的年份。
- 日本 84.0岁 (2024)
- 韩国 83.6岁 (2024)
- 法国 83.0岁 (2024)
- 沙特阿拉伯 79.0岁 (2024)
- 美国 78.9岁 (2024)
- 中国 78.0岁 (2024)
- 土耳其 77.4岁 (2024)
- 墨西哥 75.3岁 (2024)
- 越南 74.7岁 (2024)
- 世界 73.5岁 (2024)
- 俄罗斯 73.4岁 (2024)
- 印度 72.2岁 (2024)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2024 数据更新于 2026-10-18 · 较旧数据
来源: The World Bank Group CC BY 4.0
差值与变化由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
常见问题
折现率应该取多少?建议取一个接近你长期投资中低风险组合所能获得的收益率,通常在 4%–6% 之间。折现率越高,越有利于选择一次性领取。
它考虑了通货膨胀和预期寿命吗?没有。这个永续年金模型假设养老金会无限期发放,并未计入通货膨胀、税费和遗属补偿金等因素,只能当作初步比较的参考。
即便养老金"更值钱",为什么我还可能选择一次性领取?因为一次性领取具有资金灵活、可作为遗产传承、以及规避计划方违约风险等优势——这些都是本计算器无法用数字体现的。