Bu Hesaplama Aracı Ne İşe Yarar?
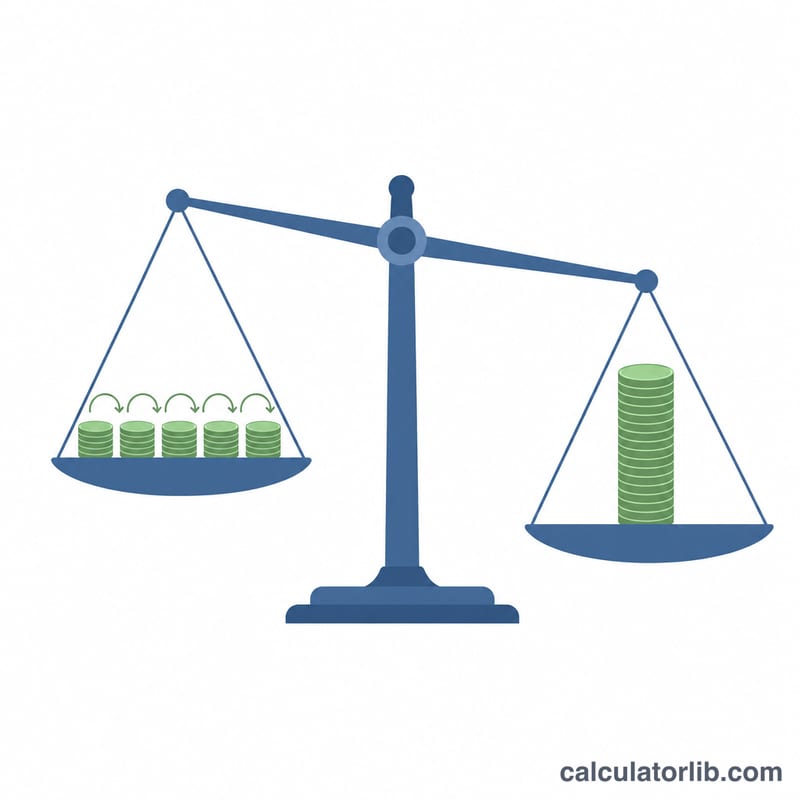
Tanımlı fayda esaslı (defined-benefit) bir emeklilik planından emekli olduğunuzda ya da işten ayrıldığınızda önünüze genellikle iki seçenek konur: ömür boyu garantili bir yıllık maaş almaya devam etmek ya da bugün tek seferlik bir toplu ödeme almak. Bu araç, yıllık emekli maaşınızı bugünkü değere indirgenmiş toplu ödeme karşılığına çevirir; böylece nakit teklifle doğrudan karşılaştırabilirsiniz. Bu hesaplama genel bir finansal tahmindir; vergi veya yatırım tavsiyesi niteliği taşımaz. Emeklilik kuralları ülkeden ülkeye ve plandan plana farklılık gösterir; Türkiye'deki SGK ya da Bireysel Emeklilik (BES) düzenlemeleri bu modeldeki yabancı plan mantığından farklı işleyebilir.
Nasıl Kullanılır?
Yıllık emekli maaşı tutarınızı (her yıl alacağınız toplam meblağ), bir iskonto oranı (parayı başka bir yerde değerlendirseniz makul olarak elde edebileceğiniz getiri oranı, örneğin %4–6) ve planınızın size sunduğu toplu ödeme tutarını girin. Hesaplama aracı, maaş akışının eşdeğer değerini gösterir ve kâğıt üzerinde hangi seçeneğin daha değerli olduğunu söyler.
Formül Açıklaması
Ömür boyu süren bir emekli maaşı, sonsuza dek devam eden eşit ödemelerden oluşan bir "süresiz gelir akışı" (perpetuity) gibi davranır. Süresiz bir gelir akışının bugünkü değeri, basitçe yıllık ödemenin iskonto oranına bölünmesiyle bulunur:
$$\text{Toplu Ödeme Karşılığı} = \frac{\text{Yıllık Emekli Maaşı}}{\text{İskonto Oranı}}$$
İskonto oranı yükseldikçe maaşın bugünkü değeri düşer (çünkü bugünkü paranın değeri daha yüksektir); bu da toplu ödemeyi göreceli olarak daha cazip kılar.
Örnek Hesaplama
Diyelim ki emekli maaşınız yılda 30.000 $ ödüyor ve %5'lik bir iskonto oranı kullanıyorsunuz. Toplu ödeme karşılığı $$30.000\ \$ \div 0{,}05 = 600.000\ \$$$ olur. Plan size yalnızca 450.000 $ teklif ediyorsa, maaşın değeri 150.000 $ daha fazladır; dolayısıyla salt değer açısından maaşı sürdürmek daha güçlü bir tercihtir.
Türkiye için doğuşta beklenen yaşam süresi
Türkiye insanlarının doğuştan itibaren ortalama ne kadar yaşadığı, dünyayla karşılaştırmalı, Dünya Bankası verileriyle.
- Beklenen yaşam süresi 2024
- 77,4 yıl
- Dünya 2024
- 73,5 yıl
- 1960 yılından bu yana değişim
- +26,6 yıl
Son değişim Arttı +0,2 yıl 2024: 77,4 yıl; 2023 döneminde 77,2 yıl.
2024 yılında Türkiye içinde doğan bir çocuk ortalama 77,4 yıl yaşamayı bekleyebilir (dünya: 73,5 yıl).
| Yıl | Türkiye | Dünya |
|---|---|---|
| 2024 | 77,4 | 73,5 |
| 2020 | 76,5 | 72,2 |
| 2010 | 75,0 | 70,7 |
| 2000 | 71,9 | 67,7 |
| 1990 | 67,8 | 65,1 |
| 1980 | 62,7 | 62,2 |
| 1970 | 56,7 | 57,9 |
| 1960 | 50,8 | 50,9 |
Doğuşta beklenen yaşam süresi tüm nüfusun ortalamasıdır, kişisel bir tahmin değildir.
Türkiye ve diğer ülkeler
Doğumda beklenen yaşam süresi (yıl) — her ülkenin yayımlanmış en son yılı.
- Japonya 84,0 yıl (2024)
- Güney Kore 83,6 yıl (2024)
- Fransa 83,0 yıl (2024)
- Suudi Arabistan 79,0 yıl (2024)
- Amerika Birleşik Devletleri 78,9 yıl (2024)
- Çin 78,0 yıl (2024)
- Türkiye 77,4 yıl (2024)
- Meksika 75,3 yıl (2024)
- Vietnam 74,7 yıl (2024)
- Dünya 73,5 yıl (2024)
- Rusya 73,4 yıl (2024)
- Hindistan 72,2 yıl (2024)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2024 Veriler 2026-10-18 tarihinde güncellendi · eski veri
Kaynak: The World Bank Group CC BY 4.0
Farklar ve değişimler bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Sıkça Sorulan Sorular
Hangi iskonto oranını kullanmalıyım? Uzun vadede düşük-orta riskli bir portföyden elde edebileceğiniz getiriye yakın bir oran kullanın; bu genellikle %4–6 aralığındadır. Daha yüksek oranlar toplu ödemeyi öne çıkarır.
Bu hesaplama enflasyonu veya yaşam süresini dikkate alıyor mu? Hayır. Bu süresiz gelir akışı modeli ödemelerin sonsuza dek süreceğini varsayar; enflasyonu, vergileri ve dul/yetim aylığı gibi hak sahipliği avantajlarını göz ardı eder. Bunu bir ön karşılaştırma olarak değerlendirin.
Maaş "daha değerli" görünse bile neden yine de toplu ödemeyi seçebilirim? Toplu ödeme size esneklik, miras bırakma imkânı ve planın iflası gibi durumlara karşı koruma sağlar; bu araç bu etkenleri fiyatlamaya katmaz.