À quoi sert ce calculateur
Au moment de partir à la retraite ou de quitter un emploi assorti d'une pension à prestations définies, on vous propose parfois un choix : conserver une pension annuelle garantie à vie, ou encaisser un capital unique dès aujourd'hui. Ce calculateur convertit votre pension annuelle en un équivalent en capital à sa valeur actuelle, afin de le comparer directement à l'offre en espèces. Cet outil fournit une estimation financière générale et ne constitue ni un conseil fiscal ni un conseil en investissement ; les règles applicables aux pensions varient selon les pays et les régimes.
Comment l'utiliser
Saisissez le montant annuel de votre pension (le total perçu chaque année), un taux d'actualisation (le rendement que vous pourriez raisonnablement obtenir ailleurs, par exemple 4 à 6 %) et le capital unique proposé par votre régime. Le calculateur affiche la valeur équivalente du flux de pension et vous indique l'option qui vaut le plus sur le papier.
La formule expliquée
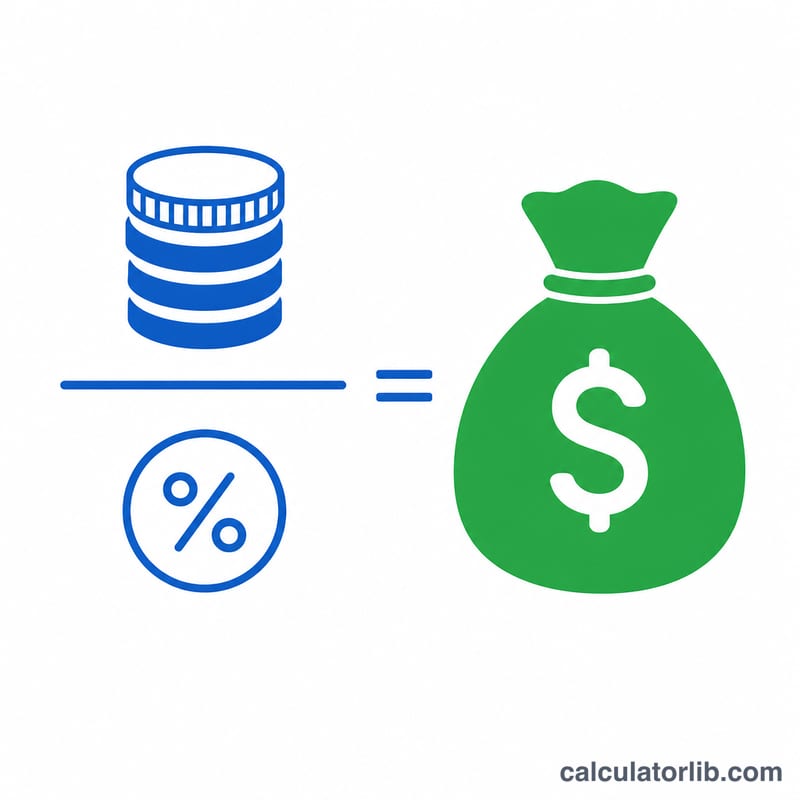
Une pension versée à vie se comporte comme une rente perpétuelle : une suite de versements identiques qui ne s'arrête jamais. La valeur actuelle d'une rente perpétuelle correspond simplement au versement annuel divisé par le taux d'actualisation :
$$\text{Équivalent en capital} = \frac{\text{Pension annuelle}}{\text{Taux d'actualisation}}$$
Plus le taux d'actualisation est élevé, plus la valeur actuelle de la pension diminue (car l'argent disponible aujourd'hui vaut davantage), ce qui rend le capital unique relativement plus attractif.
Exemple chiffré
Supposons que votre pension verse 30 000 $ par an et que vous appliquiez un taux d'actualisation de 5 %. L'équivalent en capital s'élève à $$30\,000\ \$ \div 0{,}05 = 600\,000\ \$$$ Si le régime ne propose que 450 000 $, la pension vaut 150 000 $ de plus : la conserver est donc le choix le plus avantageux en pure valeur.
Espérance de vie : France
Combien d’années vivent en moyenne les habitants (France) depuis la naissance, comparé au monde, selon la Banque mondiale.
- Espérance de vie 2024
- 83,0 ans
- Monde 2024
- 73,5 ans
- Évolution depuis 1960
- +13,1 ans
Dernière variation Hausse +0,2 ans 2024 : 83,0 ans, contre 82,8 ans en 2023.
Un enfant né en 2024 (France) peut espérer vivre 83,0 ans en moyenne (monde : 73,5 ans).
| Année | France | Monde |
|---|---|---|
| 2024 | 83,0 | 73,5 |
| 2020 | 82,2 | 72,2 |
| 2010 | 81,7 | 70,7 |
| 2000 | 79,1 | 67,7 |
| 1990 | 76,6 | 65,1 |
| 1980 | 74,1 | 62,2 |
| 1970 | 71,7 | 57,9 |
| 1960 | 69,9 | 50,9 |
L’espérance de vie à la naissance est une moyenne pour toute la population, pas une prévision individuelle.
France et les autres pays
Espérance de vie à la naissance, en années — la dernière année publiée de chaque pays.
- Japon 84,0 ans (2024)
- Corée du Sud 83,6 ans (2024)
- France 83,0 ans (2024)
- Arabie saoudite 79,0 ans (2024)
- États-Unis 78,9 ans (2024)
- Chine 78,0 ans (2024)
- Turquie 77,4 ans (2024)
- Mexique 75,3 ans (2024)
- Viêt Nam 74,7 ans (2024)
- Monde 73,5 ans (2024)
- Russie 73,4 ans (2024)
- Inde 72,2 ans (2024)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2024 Données mises à jour le 2026-10-18 · chiffre ancien
Source : The World Bank Group CC BY 4.0
Les écarts et évolutions sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Espérance de vie : France : tous les chiffres et l’historique
Questions fréquentes
Quel taux d'actualisation utiliser ? Optez pour un taux proche de ce que vous pourriez gagner sur un portefeuille à risque faible ou modéré sur le long terme, souvent entre 4 et 6 %. Des taux plus élevés favorisent le capital unique.
L'inflation et l'espérance de vie sont-elles prises en compte ? Non. Ce modèle de rente perpétuelle suppose des versements indéfinis et ignore l'inflation, la fiscalité et les pensions de réversion. Considérez-le comme une première comparaison.
Pourquoi choisir malgré tout le capital, même si la pension « vaut plus » ? Le capital offre de la flexibilité, un potentiel de transmission et une protection en cas de défaillance du régime : autant de facteurs que ce calculateur ne chiffre pas.