這個計算機能做什麼
當你中了高額樂透時,通常要在兩種領法之間做選擇:一次領走的整筆現金(也就是「cash option」現金選項),或是分成多年、每年領取相同金額的年金(annuity)。這個工具會幫你估算兩種方案的稅後價值,讓你能並排比較。提醒一下:各國、各州的稅制與樂透規定都不一樣,這裡的數字是簡化後的估算,並非正式的稅務建議。本工具的稅率與制度主要參考美國(如聯邦+州稅、cash option 等),台灣的彩券規定(例如統一就源扣繳)並不相同,使用時請依當地實際規則調整。
使用方法
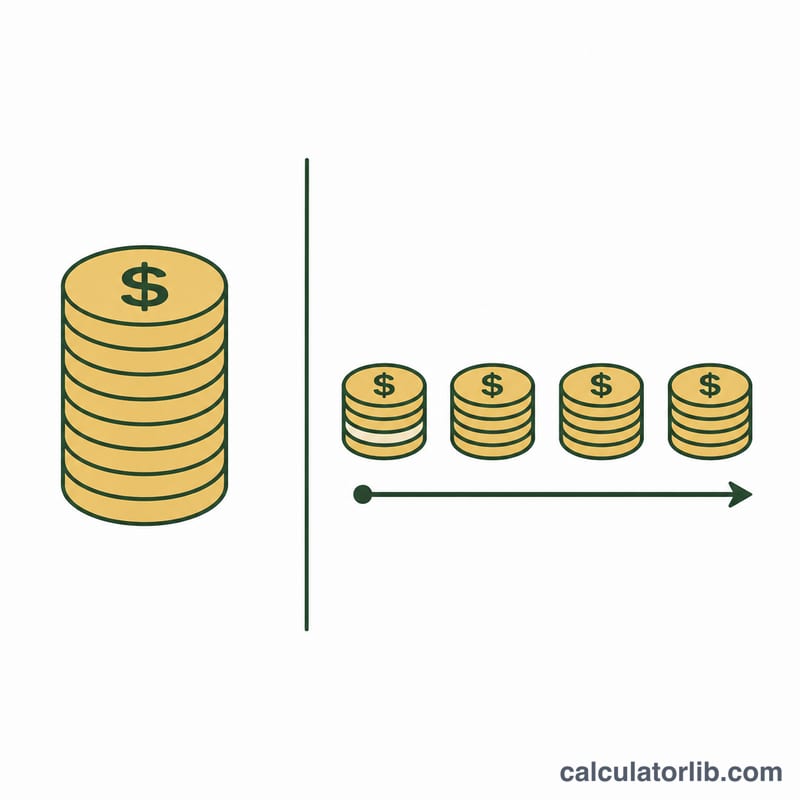
輸入官方公告的頭獎金額、現金選項占頭獎的百分比(通常為 50~65%)、年金分配的年數(常見為 30 年),以及你的綜合有效稅率。計算機會顯示一次領的稅後淨額、每年領取的稅後年金,以及整個年金期間累計領到的總金額。
公式說明
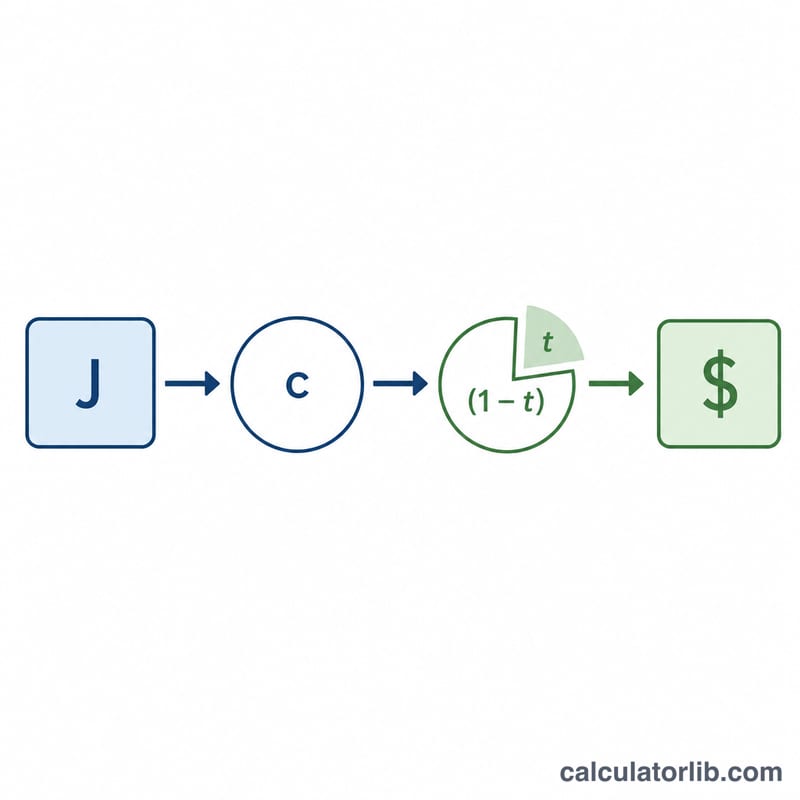
一次領金額是頭獎乘上現金選項比例,再扣除稅金:
$$\text{一次領} = J \times c \times (1 - t)$$年金則是把公告頭獎全額平均分配到各年,再從每筆扣除稅金:
$$\text{每年年金} = \frac{J}{n} \times (1 - t)$$年金領到的公告總額較高,但一次領則是現在就拿到較小的一筆,可以自行投資運用。
實際範例
假設頭獎 $100,000,000,現金選項為 60%、年金分 30 年領、稅率 37%。一次領稅前 = $60,000,000;扣 37% 稅後 = $37,800,000。每年年金 =
$$(\$100{,}000{,}000 \div 30) \times 0.63 = \mathbf{\$2{,}100{,}000}$$30 年累計共 $63,000,000。
不同情境下的一次性領取與年金比較
下表將計算器的公式套用於 $100,000,000 的廣告頭獎金額。稅後一次性領取 = \(J \times c \times (1 - t)\),稅後每年年金給付 = \((J \div n) \times (1 - t)\),稅後年金總額 = \(J \times (1 - t)\)。其中 \(J\) 為頭獎金額,\(c\) 為一次性領取比例,\(t\) 為固定稅率,\(n\) 為年金年數。假設每年給付金額相等。
| 情境(一次性領取比例 / 稅率 / 年數) | 稅後一次性領取 | 稅後每年年金給付 | 稅後年金總額 |
|---|---|---|---|
| A:50% / 24% / 20 年 | $38,000,000 | $3,800,000 | $76,000,000 |
| B:60% / 24% / 20 年 | $45,600,000 | $3,800,000 | $76,000,000 |
| C:60% / 32% / 30 年 | $40,800,000 | $2,266,667(四捨五入) | $68,000,000 |
| D:65% / 37% / 30 年 | $40,950,000 | $2,100,000 | $63,000,000 |
情境 D 的計算驗證:一次性領取 \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\)。每年年金 \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\),總額 \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\)。
請注意,在此模型中,年金總額不受年數影響;年數只會改變同一總額被分成每年給付的金額。
解讀你的結果
一次性領取是現值,也就是你現在就能拿到的金額。年金則是分散於數年的未來給付流。年金總額在帳面上較大,因為它未經貨幣時間價值折現,但這些給付是較晚才會到手。
損益兩平概念。損益兩平報酬率是指:將稅後一次性領取金額投資後,其年報酬率剛好能在所選年數內支應與年金相同的每年給付。如果你預期稅後與費用後的報酬率高於此數值,一次性領取較有利;若預期低於此數值,則年金較有利。計算器本身不計算此報酬率,但你可以比較稅後一次性領取金額、稅後每年給付金額與年數,來推估這個結果。
各項輸入值的影響:
- 一次性領取比例:兩種選擇適用同一固定稅率時,稅後一次性領取金額永遠等於稅後年金總額的一次性領取比例。一次性領取比例越低,兩者差距越大。
- 稅率:稅率越高,所有稅後金額都會以相同比例下降。在此模型中,它不會改變一次性領取與年金之間的比例關係。
- 年數:年數越多,總額相同時每年給付越少,等待時間也越長,因此損益兩平報酬率會隨之改變。
此模型的限制:它採用單一固定的有效稅率,忽略通膨、實際年金給付中內建的任何年度成長,以及預扣稅與最終應繳稅額之間的差異。實際彩券有其自身規則,會因遊戲類型與司法管轄區而異。本內容僅供一般資訊參考,並非財務、稅務或法律建議。合格的專業人士可依你的個人狀況提供說明。
關鍵名詞解釋
- 廣告頭獎
- 宣傳中的頭獎金額,通常是所有年金給付在繳稅前的總和。
- 一次性領取(現金價值)
- 以一次性方式立即支付、取代年金的金額。它是廣告頭獎金額的一定比例,會隨獎金與利率而變動。
- 年金
- 在固定年數內分期支付的一系列給付,而非一次付清。
- 每年給付
- 年金中每一年的分配金額。本計算器會將頭獎金額平均分配至各年,然後再套用稅率。
- 有效稅率與邊際稅率
- 有效稅率是總稅額除以總所得;邊際稅率僅適用於所得的最後一段。大額獎金可能使所得進入較高稅級,因此你輸入的有效稅率只是一個估計值。
- 聯邦預扣稅
- 在你收到給付前,從中預先扣繳的稅款。在美國,它是固定百分比,可能與最終應繳稅額不同。
- 現值
- 未來收到的金額,經貨幣時間價值折現後,在今天的價值。一次性領取本身即為現值。
- 稅後與稅前金額
- 稅前金額是繳稅前的金額;稅後金額是扣除稅款後剩餘的金額。
常見問題
哪一種比較划算?年金的帳面總額比較高,但一次領能讓你立刻拿到錢進場投資。只要你的投資報酬率高於樂透隱含的年金利率,一次領就有機會勝出。
稅率算得準嗎?請填入你的聯邦、州與地方稅合計後的有效稅率。鉅額獎金往往會把你推進最高稅級,因此在美國常以 37% 以上來估算。
為什麼一次領金額比較少?現金選項是樂透機構為支付完整年金,原本會拿去投資的「現值」,所以一定會低於公告的頭獎金額。