Qué hace esta calculadora
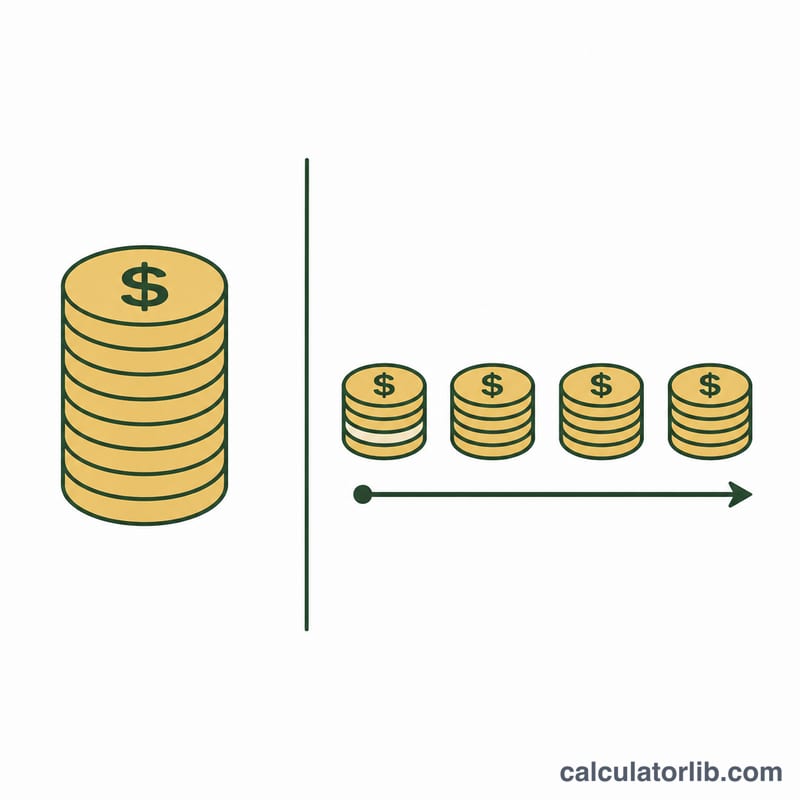
Cuando ganas un gran premio de lotería, normalmente tienes que elegir entre un único cobro de golpe —el llamado pago único u "opción en efectivo"— y una anualidad repartida en cuotas iguales durante muchos años. Esta herramienta calcula el valor neto de cada opción, ya descontados los impuestos, para que puedas compararlas una al lado de la otra. Ten en cuenta que las reglas fiscales y de las loterías cambian según el país y el estado: estos importes son estimaciones simplificadas (basadas en el modelo de las grandes loterías de EE. UU.) y no constituyen asesoramiento fiscal. En España y otros países hispanohablantes, la tributación de los premios y las modalidades de cobro suelen ser distintas, así que adáptalo a tu caso.
Cómo usarla
Introduce el premio anunciado, la opción en efectivo como porcentaje del premio (suele rondar entre el 50 % y el 65 %), el número de años de la anualidad (habitualmente 30) y tu tasa impositiva efectiva combinada. La calculadora te muestra el pago único neto, la cuota anual neta de la anualidad y el total que recibirías con la anualidad a lo largo de todo el plazo.
La fórmula, paso a paso
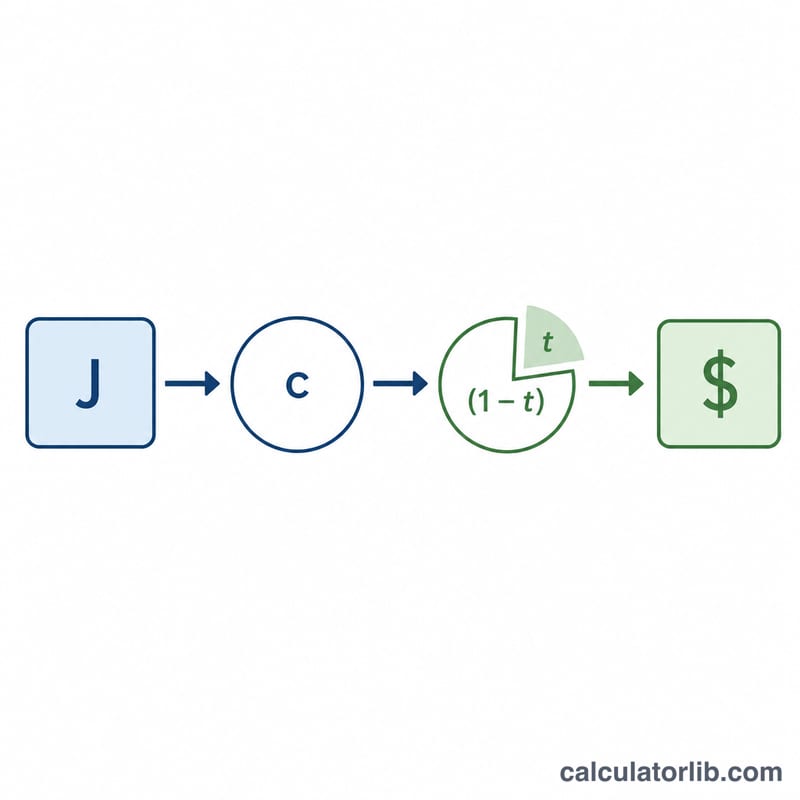
El pago único es el premio multiplicado por la fracción de la opción en efectivo y, después, restando los impuestos:
$$\text{Único} = J \times c \times (1 - t)$$La anualidad reparte el premio completo anunciado de forma uniforme entre los años y aplica el impuesto a cada cuota:
$$\text{Anualidad/año} = \frac{J}{n} \times (1 - t)$$Las anualidades reparten el total anunciado, que es mayor, mientras que el pago único te entrega ahora una cantidad menor que tú mismo puedes invertir.
Ejemplo resuelto
Un premio de 100.000.000 $ con una opción en efectivo del 60 %, una anualidad a 30 años y una tasa impositiva del 37 %. Pago único bruto = 60.000.000 $; tras el 37 % de impuestos = 37.800.000 $. Cuota anual de la anualidad:
$$\left(\frac{100{.}000{.}000\ \$}{30}\right) \times 0{,}63 = \mathbf{2{.}100{.}000\ \$}$$lo que suma 63.000.000 $ en 30 años.
Suma global frente a renta vitalicia en distintos escenarios
La tabla siguiente aplica las fórmulas de la calculadora a un premio anunciado de $100,000,000. Pago global neto = \(J \times c \times (1 - t)\), pago anual neto de la renta = \((J \div n) \times (1 - t)\), y renta total neta = \(J \times (1 - t)\). Aquí \(J\) es el premio, \(c\) la proporción de la opción en efectivo, \(t\) la tasa impositiva fija y \(n\) el número de años de la renta. Se supone que los pagos son iguales cada año.
| Escenario (opción en efectivo / tasa de impuesto / años) | Pago global neto | Pago anual neto de la renta | Renta total neta |
|---|---|---|---|
| A: 50% / 24% / 20 años | $38,000,000 | $3,800,000 | $76,000,000 |
| B: 60% / 24% / 20 años | $45,600,000 | $3,800,000 | $76,000,000 |
| C: 60% / 32% / 30 años | $40,800,000 | $2,266,667 (redondeado) | $68,000,000 |
| D: 65% / 37% / 30 años | $40,950,000 | $2,100,000 | $63,000,000 |
Comprobación del escenario D: pago global \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\). Renta por año \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\), y total \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\).
Tenga en cuenta que el total de la renta no depende del número de años en este modelo; los años solo cambian la forma en que el mismo total se divide en pagos anuales.
Interpretación de su resultado
La suma global es un valor presente: dinero que recibiría ahora. La renta es un flujo de pagos futuros repartidos a lo largo de varios años. El total de la renta es mayor sobre el papel porque no está descontado por el valor temporal del dinero, pero los pagos llegan más tarde.
Concepto de punto de equilibrio. La tasa de equilibrio es el rendimiento anual al que la inversión de la suma global neta crecería lo suficiente como para financiar los mismos pagos anuales que la renta durante los años elegidos. Si espera obtener más que esa tasa después de impuestos y comisiones, la suma global resulta ventajosa. Si espera obtener menos, la renta resulta mejor. La calculadora no calcula esta tasa por sí misma, pero puede comparar el pago global neto con el pago anual neto y el número de años para razonarla.
Cómo influyen los datos de entrada:
- Porcentaje de opción en efectivo: Con una única tasa impositiva fija para ambas opciones, el pago global neto siempre equivale al porcentaje de opción en efectivo del total neto de la renta. Una opción en efectivo menor amplía la diferencia.
- Tasa impositiva: Una tasa más alta reduce todas las cifras netas en la misma proporción. En este modelo no cambia la relación entre la suma global y la renta.
- Años: Más años significan pagos anuales más pequeños por el mismo total y una espera más larga, por lo que la tasa de equilibrio cambia.
Límites de este modelo: Utiliza una única tasa impositiva efectiva fija. No tiene en cuenta la inflación, ningún crecimiento anual incorporado en los pagos reales de la renta, ni las diferencias entre la retención y el impuesto finalmente adeudado. Las loterías reales tienen sus propias normas, que varían según el juego y la jurisdicción. Esta información es de carácter general, no es asesoramiento financiero, fiscal ni legal. Un profesional cualificado puede tener en cuenta sus circunstancias personales.
Términos clave explicados
- Premio anunciado
- La cifra principal del premio, normalmente el total de todos los pagos de la renta antes de impuestos.
- Opción en efectivo (valor en efectivo)
- La suma global que se paga de inmediato en lugar de la renta. Es un porcentaje del premio anunciado, que cambia con el premio y los tipos de interés.
- Renta vitalicia (anualidad)
- Una serie de pagos realizados durante un número fijo de años en lugar de un único pago.
- Pago anual
- La parte de un año de la renta. Esta calculadora divide el premio de forma equitativa entre los años y luego aplica el impuesto.
- Tasa impositiva efectiva frente a marginal
- La tasa efectiva es el impuesto total dividido entre el ingreso total. La tasa marginal se aplica solo al último tramo de ingreso. Un premio grande puede elevar los ingresos a tramos superiores, por lo que la tasa efectiva que introduce es una estimación.
- Retención federal
- Impuesto retenido de un pago antes de que lo reciba. En Estados Unidos es un porcentaje fijo y puede diferir del impuesto final adeudado.
- Valor presente
- El valor de hoy de un dinero recibido en el futuro, tras descontar el valor temporal del dinero. Una suma global ya es un valor presente.
- Importe neto frente a bruto
- El bruto es el importe antes de impuestos. El neto es lo que queda después de impuestos.
Preguntas frecuentes
¿Qué opción conviene más? La anualidad da un total final más alto, pero el pago único te permite invertir de inmediato. Si tu rentabilidad supera la tasa implícita que aplica la lotería a la anualidad, el pago único puede salir ganando.
¿Es exacta la tasa de impuestos? Usa tu tipo efectivo combinado (federal, estatal y local). Los premios grandes suelen empujarte a los tramos más altos, por lo que en EE. UU. es habitual asumir un 37 % o más. En España, los premios de lotería tributan con una retención fija (consulta la normativa vigente).
¿Por qué es menor el pago único? La opción en efectivo es el valor actual que la lotería invertiría para financiar la anualidad completa, así que siempre resulta inferior al premio anunciado.