この計算ツールでできること
このツールは、いま手元にある一括(ランプサム)の元本を一定の利率で運用したときの将来価値(FV:Future Value)を計算します。途中での積み立てや取り崩しはなく(年金型=アニュイティではありません)、最初に投じた1つの金額をそのまま増やしていくシンプルなケースを想定しています。あわせて、元本が何倍になるかを示す将来価値係数(FVIF:Future Value Interest Factor)も表示します。計算式は \( FV = PV \times FVIF \) です。
使い方
次の4つの値を、単位をそろえて入力してください。
- 現在価値(PV)— いま一括で投資する元本の金額。
- 期間の数(t)— 通常は「年数」です。小数も使えます(7.5 = 7年6か月)。
- 利率(R)— 1期間あたりの名目利率を、パーセントで入力します。
- 複利回数(m)— 1期間に利息が付く回数。1=年1回、2=半年ごと、4=四半期ごと、12=毎月、365=毎日。連続複利の場合は
cと入力します。
計算式の解説
まず利率を小数に変換します(\( r = R \div 100 \))。通常の複利では、1回あたりの利率は \( i = r \div m \)、利息が付く回数の合計は \( n = m \times t \) となり、係数は \( FVIF = (1 + i)^{n} \) です。連続複利の場合は \( FVIF = e^{r \cdot t} \) になります。いずれの場合も次の式で求められます。
$$ FV = PV \left(1 + \frac{r}{m}\right)^{m \cdot t} $$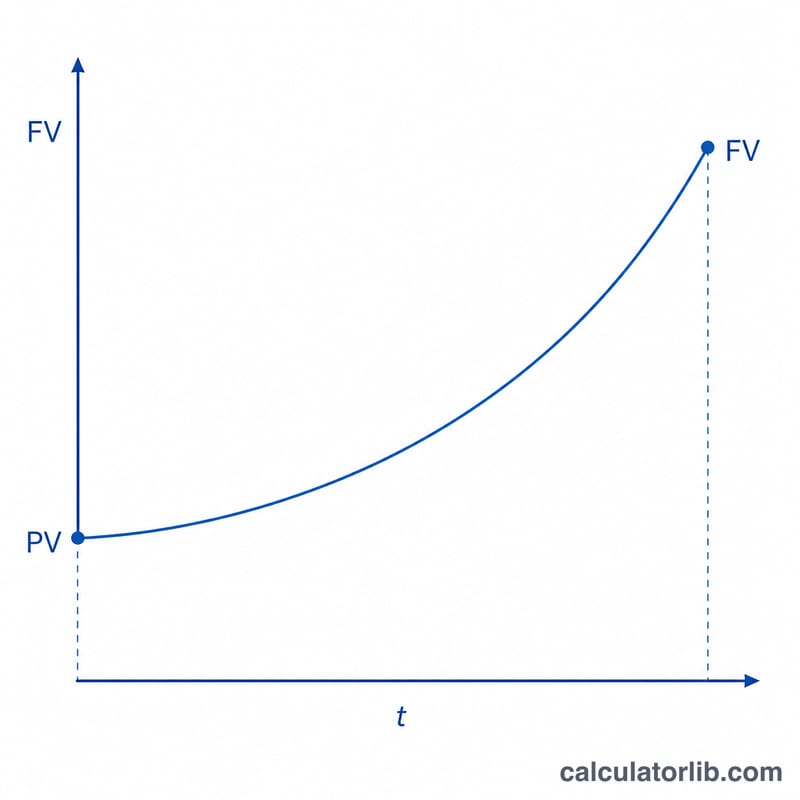
計算例
15,000ドルを年利5.25%・毎月複利(月1回)で10年間運用するとします。このとき \( r = 0.0525 \)、\( i = 0.0525 \div 12 = 0.004375 \)、\( n = 120 \) なので、\( FVIF = 1.004375^{120} \approx 1.68852 \)、 $$ FV = 15{,}000 \times 1.68852 \approx 25{,}327.86\,\text{ドル} $$ となります。同じ条件で連続複利にすると、\( FVIF = e^{0.525} \approx 1.69046 \) となり、\( FV \approx 25{,}356.89 \) ドルです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
FVIFとは何ですか? 将来価値係数(Future Value Interest Factor)は、元本に掛け合わせる成長倍率のことです。FVIFが1.68852であれば、1ドルが約1.69ドルになることを意味します。
利率はゼロやマイナスでも計算できますか? はい。利率が0のときは \( FVIF = 1 \) となり、\( FV = PV \) です。マイナスの利率にすると、価値が目減りしていく(減価する)状況をモデル化できます。
なぜ連続複利のほうが多くなるのですか? 複利の回数が多いほど、得た利息がより早く新たな利息を生み始めるためです。連続複利は、複利回数 \( m \) を無限大に近づけたときの理論上の上限にあたります。