ما هي حاسبة قيمة الوديعة لأجل عند الاستحقاق من بنك ACB؟
تساعدك هذه الحاسبة على تقدير القيمة التي ستبلغها وديعتك لأجل (وتُعرف أيضًا بالوديعة الثابتة أو الوديعة المربوطة) عند تاريخ استحقاقها. وتعتمد على طريقة الفائدة البسيطة، حيث تُحتسب الفائدة على المبلغ الأصلي وحده طوال المدة المتفق عليها. ما عليك سوى إدخال مبلغ الوديعة، والمعدل السنوي المعلن، ومدة الوديعة بالأشهر، لتظهر لك قيمة الاستحقاق الإجمالية إلى جانب قيمة الفائدة التي ستحصل عليها. تجدر الإشارة إلى أن هذه الأداة مرتبطة ببنك ACB تحديدًا، وقد تختلف الشروط والأنظمة الضريبية لدى البنوك في بلدك.
طريقة الاستخدام
أدخل المبلغ الأصلي الذي تنوي إيداعه، والمعدل السنوي المئوي الذي يعلنه البنك، وعدد الأشهر التي ستبقى أموالك خلالها مربوطة في الوديعة. تعرض لك الحاسبة على الفور قيمة الاستحقاق التي ستستلمها في نهاية المدة، مع تفصيل واضح يوضح المبلغ الأصلي مقابل الفائدة المكتسبة.
شرح المعادلة
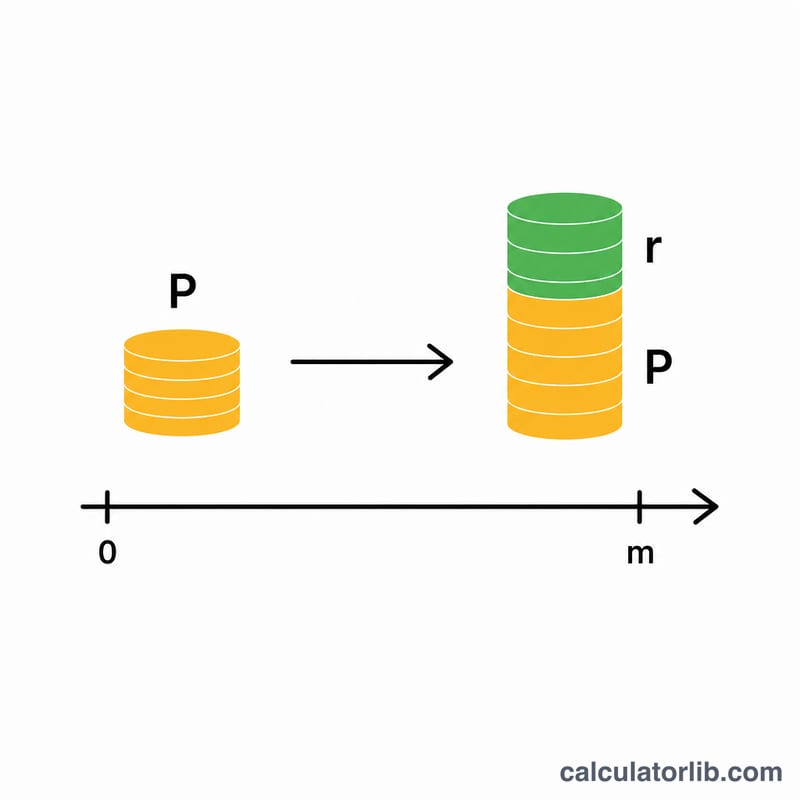
تُحتسب قيمة الاستحقاق وفق المعادلة التالية: $$\text{قيمة الاستحقاق} = \text{المبلغ الأصلي} \times \left(1 + \frac{\text{المعدل السنوي}}{100} \times \frac{\text{الأشهر}}{12}\right)$$. يُقسَم المعدل على 100 لتحويل النسبة المئوية إلى رقم عشري، وتُقسَم المدة بالأشهر على 12 للتعبير عنها بالسنوات. وحاصل ضرب هذين العاملين يمثّل حصة الفائدة من السنة الكاملة، وتُضاف بعد ذلك إلى المبلغ الأصلي.
مثال عملي
لنفترض أنك أودعت 10,000 بمعدل سنوي قدره 5% لمدة 12 شهرًا. عندها تكون الفائدة $$= 10{,}000 \times 0.05 \times \frac{12}{12} = 500$$ وتبلغ قيمة الاستحقاق $$10{,}000 + 500 = 10{,}500$$ أما إذا استمرت الوديعة نفسها لمدة 6 أشهر فقط، فتصبح الفائدة $$= 10{,}000 \times 0.05 \times 0.5 = 250$$ وتبلغ قيمة الاستحقاق \(10{,}250\).
النضج عبر الشروط والأسعار المختلفة
يوضح الجدول أدناه الفائدة البسيطة المكتسبة وإجمالي قيمة النضج لمجموعة من سيناريوهات ودائع البنك الأهلي المصري الواقعية. تستخدم جميع الأرقام صيغة الفائدة البسيطة \(\text{النضج} = P\left(1 + \frac{r}{100}\cdot\frac{m}{12}\right)\)، حيث \(P\) هو رأس المال، و \(r\) هو المعدل السنوي بالنسبة المئوية، و \(m\) هو المدة بالأشهر. الفائدة المكتسبة هي ببساطة \(\text{النضج} - P\).
| رأس المال | المعدل السنوي | المدة (بالأشهر) | الفائدة المكتسبة | قيمة النضج |
|---|---|---|---|---|
| 10,000 | 4% | 3 | 100.00 | 10,100.00 |
| 10,000 | 5% | 6 | 250.00 | 10,250.00 |
| 10,000 | 6% | 12 | 600.00 | 10,600.00 |
| 10,000 | 6% | 24 | 1,200.00 | 11,200.00 |
| 50,000 | 4% | 6 | 1,000.00 | 51,000.00 |
| 50,000 | 5% | 12 | 2,500.00 | 52,500.00 |
| 50,000 | 6% | 12 | 3,000.00 | 53,000.00 |
| 50,000 | 6% | 24 | 6,000.00 | 56,000.00 |
لاحظ أنه مع الفائدة البسيطة، مضاعفة المدة بالضبط تضاعف الفائدة المكتسبة (قارن الصفوف بـ 12 و 24 شهراً)، لأنه لا تُدفع فائدة على الفائدة المتراكمة مسبقاً.
شرح المصطلحات الأساسية
- رأس المال
- المبلغ الأصلي من المال الذي تضعه في وديعة الاستحقاق. وهو الأساس الذي تُحسب الفائدة عليه ويُردّ إليك بالكامل عند النضج.
- معدل الفائدة السنوي
- معدل العائد السنوي المعلن معبراً عنه كنسبة مئوية. بالنسبة للوديعة التي تقل أو تزيد عن سنة واحدة، يتم تعديل المعدل حسب جزء السنة التي يتم الاحتفاظ بالوديعة فيه.
- المدة (مدة الاستحقاق)
- طول الفترة الزمنية للوديعة، وهنا يُقاس بالأشهر. بشكل عام، الأموال غير متاحة للسحب دون عقوبة قبل انتهاء المدة.
- قيمة النضج
- المبلغ الإجمالي المستحق في نهاية المدة — رأس المال بالإضافة إلى جميع الفوائد المكتسبة.
- الفائدة البسيطة
- الفائدة المحسوبة فقط على رأس المال الأصلي، وليس على الفائدة المتراكمة. تنمو بشكل خطي مع الوقت وليس بشكل أسي.
- وديعة ثابتة (وديعة الاستحقاق)
- وديعة مرتبطة لفترة محددة بمعدل متفق عليه. مقابل قفل الأموال بعيداً، يكون المعدل عادةً أعلى وثابتاً للمدة.
- ضريبة الخصم من المصدر
- ضريبة قد يخصمها البنك من دخل الفائدة من المصدر قبل دفعها للمودع. وبالتالي، يمكن أن تكون الفائدة الفعلية التي تتلقاها أقل من الرقم الإجمالي الذي تعرضه هذه الآلة الحاسبة.
فهم نتيجة النضج الخاصة بك
قيمة النضج المعروضة بواسطة هذه الآلة الحاسبة هي المبلغ الإجمالي: رأس المال بالإضافة إلى الفائدة البسيطة، قبل تطبيق أي ضريبة أو رسوم. إذا كان اختصاصك القضائي أو البنك يطبق ضريبة خصم على دخل الفائدة، فإن النقد الذي تتلقاه فعلياً سيكون أقل من هذا المبلغ. تحقق دائماً من شروط الوديعة لمعرفة أي رسوم حساب أيضاً.
تستخدم هذه الأداة الفائدة البسيطة، مما يعني أن الفائدة تُستحق فقط على رأس المال الأصلي. الوديعة التي تدفع بدلاً من ذلك فائدة مركبة تعيد استثمار الفائدة المكتسبة، لذا على نفس الفترة تحقق المزيد — والفجوة تتسع مع الفترات الأطول والمضاعفة الأكثر تكراراً. إذا كانت وديعتك تحتسب وتعيد استثمار الفائدة بشكل دوري، فإن أداة مثل آلة حاسبة ودائع الفائدة المركبة للبنك الأهلي المصري أو آلة حاسبة الفائدة المركبة عامة ستمثل النموذج بدقة أكبر.
أخيراً، الرقم هنا هو عائد اسمي. عائدك الحقيقي (قوة الشراء) يعتمد على التضخم على مدى المدة: إذا ارتفعت الأسعار أسرع من معدل الفائدة لديك، فإن القيمة الحقيقية لأموالك يمكن أن تنخفض حتى لو كان الرصيد الاسمي ينمو. يمكن لآلة حاسبة العائد الحقيقي على الودائع بعد التضخم أن تساعدك في قياس هذا التأثير.
هذه معلومات عامة لفهم كيفية عمل الحساب، وليست نصيحة مالية أو ضريبية. أكد معدلات البنك الأهلي المصري الحالية والمعاملة الضريبية والشروط قبل اتخاذ قرار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أسعار الفائدة المصرفية في فيتنام
متوسط ما تتقاضاه البنوك التجارية في فيتنام من المقترضين وما تدفعه للمدخرين، وفق ما يبلغ به البنك المركزي البنك الدولي (أرقام سنوية).
- سعر الإقراض 2023
- 9.32%
- سعر الإيداع 2023
- 4.78%
- سعر الفائدة الحقيقي 2023
- 7.01%
- الإقراض ناقص الإيداع 2023
- 4.54 نقطة مئوية
| السنة | سعر الإقراض | سعر الإيداع |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
سعر الفائدة الحقيقي هو سعر الإقراض بعد تعديله بالتضخم (مُكمِّش الناتج المحلي الإجمالي). قد يختلف السعر الذي يعرضه عليك بنك بعينه.
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; The World Bank Group CC BY 4.0; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تعتمد الحاسبة الفائدة البسيطة أم المركّبة؟ تعتمد الفائدة البسيطة، وهي الطريقة الأكثر شيوعًا في الودائع قصيرة الأجل التي تُدفع فائدتها عند الاستحقاق.
هل يمكنني إدخال مدة لا تساوي عددًا صحيحًا من السنوات؟ نعم. تُقاس المدة بالأشهر، لذا يمكنك إدخال أي مدة بدءًا من شهر واحد فما فوق.
هل تُخصم الضريبة من النتيجة؟ لا. القيمة المعروضة هي قيمة الاستحقاق الإجمالية قبل خصم أي ضريبة استقطاع أو رسوم قد يطبّقها البنك.