ماذا تفعل هذه الحاسبة
تخبرك حاسبة الفائدة اليومية بمقدار الفائدة التي تدرّها وديعتك بدقة في كل يوم. وهي أداة عملية لحسابات التوفير، والودائع لأجل، وحسابات سوق المال، وأي حالة تُحتسب فيها الفائدة البسيطة يوميًا. ما عليك سوى إدخال المبلغ الأصلي، والمعدل السنوي للفائدة المعلن، وعدد الأيام التي ترغب في احتساب الفائدة عليها، لتُظهر لك الأداة الفائدة اليومية، وإجمالي الفائدة خلال تلك المدة، والرصيد النهائي.
كيفية الاستخدام
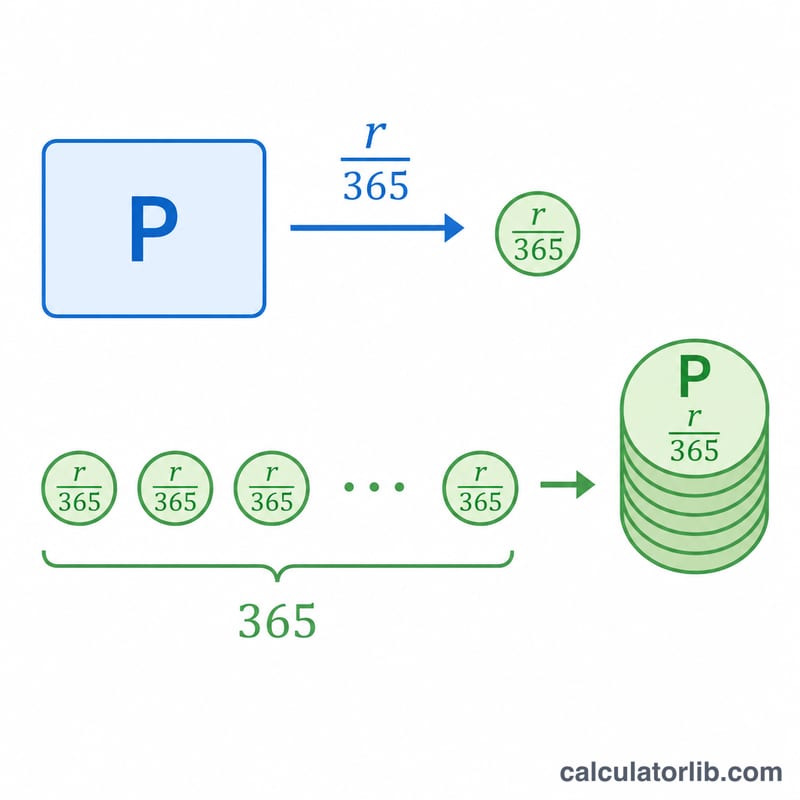
أدخل مبلغ الوديعة، والمعدل السنوي للفائدة الذي يقدمه بنكك، وعدد الأيام التي تنوي الاحتفاظ فيها بالمبلغ. تقوم الحاسبة بتحويل المعدل السنوي إلى معدل يومي عبر قسمته على 365، ثم تضربه في المبلغ الأصلي لتحصل على الفائدة اليومية. وبضرب الناتج في عدد الأيام تحصل على الإجمالي المتراكم.
شرح المعادلة
المعادلة الأساسية هي
$$\text{الفائدة اليومية} = \text{المبلغ الأصلي} \times \left( \frac{\text{المعدل السنوي}}{365} \right)$$يُعبَّر عن المعدل السنوي بصيغة عشرية (فتصبح 5% مساوية لـ \(0.05\))، والقسمة على 365 توزّع ذلك المعدل السنوي بالتساوي على كل يوم من أيام السنة. وهذه هي القاعدة المعيارية للفائدة البسيطة المعروفة بـ "actual/365"؛ غير أن بعض المؤسسات تعتمد سنة من 360 يومًا، وهو ما يعطي أرقامًا يومية أعلى قليلًا.
مثال تطبيقي
لنفترض أنك أودعت 10,000 دولار بمعدل سنوي قدره 5%. يكون المعدل اليومي
$$0.05 \div 365 = 0.00013699$$وبضربه في 10,000 دولار تكسب نحو 1.37 دولار يوميًا. وعلى مدى 30 يومًا يصبح المجموع نحو 41.10 دولار من الفائدة، ليصل الرصيد النهائي إلى ما يقارب 10,041.10 دولار.
الفائدة اليومية عبر سيناريوهات الإيداع المختلفة
يستخدم الجدول الفائدة البسيطة على أساس الأيام الفعلية/365: الفائدة اليومية = الأصل × المعدل ÷ 100 ÷ 365. يمثل العمود الخاص بـ 30 يومًا الفائدة اليومية × 30، والرصيد النهائي هو الأصل مضافًا إليه فائدة الـ 30 يومًا. الأرقام إجمالية (قبل الضريبة) ومُقرّبة إلى أقرب سنت.
| الأصل | المعدل السنوي | الفائدة اليومية | فائدة 30 يومًا | الرصيد النهائي بعد 30 يومًا |
|---|---|---|---|---|
| $1,000 | 2.0% | $0.0548 (نحو $0.05) | $1.64 | $1,001.64 |
| $5,000 | 3.5% | $0.4795 (نحو $0.48) | $14.38 | $5,014.38 |
| $10,000 | 5.0% | $1.3699 (نحو $1.37) | 41.10 | $10,041.10 |
| $25,000 | 4.0% | $2.7397 (نحو $2.74) | 82.19 | $25,082.19 |
مثال محلول لصف الـ $10,000:
$$\text{الفائدة اليومية} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{فائدة 30 يومًا} = 1.3699 \times 30 = 41.10$$
مضاعفة الأصل تضاعف الفائدة، ومضاعفة المعدل تفعل الشيء نفسه. الفائدة متناسبة طرديًا مع الأصل والمعدل وعدد الأيام.
المصطلحات الأساسية: APR وAPY وقاعدة عد الأيام والاستحقاق
- الأصل
- المبلغ المودع الذي تُحسب عليه الفائدة.
- معدل الفائدة السنوي (المعدل الاسمي / APR)
- المعدل السنوي المعلن قبل أي أثر للتراكب. في هذه الحاسبة يُدخل كنسبة مئوية، على سبيل المثال 5 لتمثيل 5%.
- APY (العائد السنوي المئوي)
- العائد السنوي الفعلي متضمنًا التراكب: \(\text{APY} = (1 + r/n)^n - 1\)، حيث \(r\) هو المعدل الاسمي كعدد عشري و\(n\) هو عدد فترات التراكب في السنة. وAPY يساوي المعدل الاسمي أو يزيد عليه.
- الفائدة البسيطة
- فائدة تُحسب على الأصل الأساسي فقط: \(I = P \times r \times t\). وهذا ما تستخدمه الحاسبة.
- الفائدة المركبة
- فائدة تُحسب على الأصل مضافًا إليه الفائدة المضافة سابقًا، فتنمو الأرباح أسرع قليلًا مع مرور الوقت.
- الاستحقاق
- التراكم اليومي للفائدة المستحقة لك، والتي قد تُضاف إلى الحساب لاحقًا (مثلًا شهريًا أو ربع سنويًا).
- قاعدة عد الأيام
- القاعدة الخاصة بعد الأيام وطول السنة. الأيام الفعلية/365 تقسم على 365، والأيام الفعلية/360 تقسم على 360. وأيّهما ينطبق يعتمد على المؤسسة والمنتج.
- الرصيد النهائي
- الأصل مضافًا إليه الفائدة المكتسبة خلال عدد الأيام المحدد.
- الفائدة الإجمالية مقابل الصافية
- الفائدة الإجمالية هي المبلغ قبل الضرائب أو الرسوم، أما الفائدة الصافية فهي ما يتبقى بعد أي اقتطاع ضريبي أو رسوم.
تفسير نتيجة الفائدة اليومية
- هي تقدير إجمالي للفائدة البسيطة. تفترض النتيجة معدلًا ثابتًا، ولا إيداعات أو سحوبات، ولا رسومًا، ولا ضريبة، مع احتساب الفائدة على الأصل الأساسي فقط.
- الأيام الفعلية/360 تعطي قليلًا أكثر من الأيام الفعلية/365. القسمة على 360 بدلًا من 365 تزيد الفائدة اليومية بمقدار 365/360 ≈ 1.0139 (نحو 1.4%). بالنسبة إلى $10,000 بمعدل 5%، تكون الفائدة اليومية $500 ÷ 365 = $1.37 على أساس الأيام الفعلية/365، لكنها $500 ÷ 360 = $1.39 على أساس الأيام الفعلية/360. على مدى 30 يومًا يكون ذلك نحو $41.10 مقابل $41.67.
- التراكب يجعل الأرباح الفعلية أعلى قليلًا. إذا أُضيفت الفائدة إلى الرصيد ثم حصلت هي نفسها على فائدة، فإن العائد الفعلي (APY) يتجاوز المعدل الاسمي. فمثلًا، معدل اسمي 5% مع تراكب يومي يعطي APY نحو 5.13%. وعلى فترات قصيرة يكون الفرق عن الفائدة البسيطة صغيرًا.
- الإضافة إلى الرصيد غالبًا لا تكون يومية. كثير من البنوك تحتسب الفائدة يوميًا لكنها تضيفها شهريًا أو ربع سنويًا، لذلك قد لا يتغير الرصيد المعروض كل يوم رغم أن الفائدة تتراكم.
- السنوات الكبيسة والضرائب قد تغيّر الأرقام. بعض المؤسسات تستخدم 366 يومًا في السنة الكبيسة، مما يخفض المبلغ اليومي قليلًا. كما قد تخضع فوائد الدخل للضريبة حسب قوانين بلدك، فقد تكون الأرباح الصافية أقل من الرقم الإجمالي.
- المعدلات قد تتغير. الحسابات ذات المعدل المتغير قد تغيّر المعدل خلال الفترة، لذا اعتبر النتيجة تقديرًا وراجع شروط حسابك.
هذه معلومات عامة، وليست نصيحة مالية أو ضريبية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تعتمد هذه الحاسبة الفائدة المركبة؟ لا — فهي تطبّق الفائدة البسيطة، أي أن كل يوم يكسب المبلغ نفسه استنادًا إلى المبلغ الأصلي. أما في حالة الفائدة المركبة، فتُضاف الفائدة اليومية إلى الرصيد قبل احتساب فائدة اليوم التالي.
لماذا القسمة على 365؟ تعلن معظم منتجات التوفير عن معدل سنوي وتحتسب الفائدة يوميًا على أساس 365 يومًا. وإذا كان بنكك يعتمد 360 يومًا، فاستبدل 365 في المعادلة بهذا الرقم.
هل المعدل قبل الضريبة أم بعدها؟ تستخدم الحاسبة المعدل الإجمالي (قبل الضريبة) الذي تُدخله؛ وأي ضريبة على الفائدة من شأنها أن تقلّل من صافي المبلغ الذي تحتفظ به فعليًا.