このツールでできること
「1日あたりの利息計算ツール」は、預けたお金が毎日どれだけの利息を生み出すかを正確に教えてくれます。普通預金や定期預金、MMF(マネー・マーケット・ファンド)など、利息が日々発生する単利のケースで役立ちます。元金、銀行が提示する年利、そして試算したい日数を入力するだけで、1日あたりの利息、期間中の合計利息、そして最終的な残高が表示されます。
※本ツールは「actual/365(実日数/365日)」を基準とした海外(米ドル建てなど)の単利計算を想定しています。日本の預金商品とは利息計算の方式や課税ルールが異なる場合がある点にご注意ください。
使い方
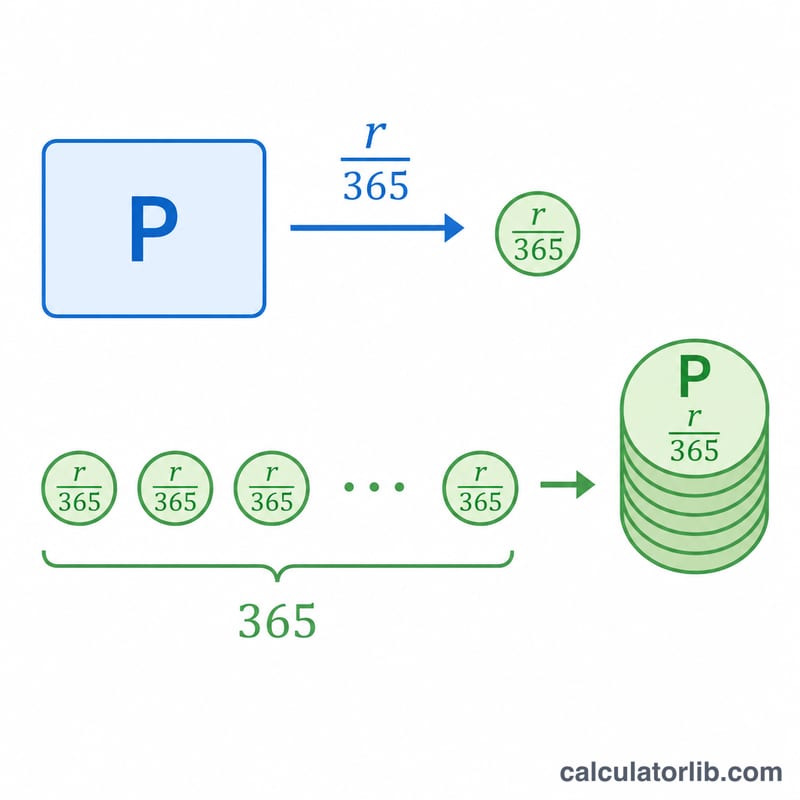
預入金額、銀行が提示する年利(%)、そしてお金を預けておく予定の日数を入力します。ツールは年利を365で割って日利に換算し、それに元金を掛けることで1日あたりの利息を算出します。さらに日数を掛ければ、期間中の利息の累計が求められます。
計算式の解説
基本となる計算式は次のとおりです。
$$\text{1日あたりの利息} = \text{元金} \times \frac{\text{年利 (\%)}}{100 \times 365} \times \text{日数}$$1日あたりの利息 = 元金 ×(年利 ÷ 365) です。年利は小数で表します(5%なら \(0.05\))。365で割ることで、年間の利率を1年の各日に均等に振り分けます。これは「actual/365」と呼ばれる標準的な単利の計算方式です。なお、一部の金融機関では1年を360日として計算する方式を採用しており、その場合は1日あたりの利息がわずかに高くなります。
計算例
たとえば、10,000ドルを年利5%で預けたとします。日利は \(0.05 \div 365 = 0.00013699\) です。これに10,000ドルを掛けると、1日あたり約1.37ドルの利息が得られます。30日間では合計でおよそ41.10ドルとなり、最終残高は約10,041.10ドルになります。
異なる預金シナリオ別の1日あたりの利息
この表は、実日数/365方式による単利を使用しています。1日あたりの利息 = 元本 × 利率 ÷ 100 ÷ 365 です。30日列は1日あたりの利息 × 30、期末残高は元本 + 30日分の利息です。金額は税引前の総額で、セント単位に四捨五入しています。
| 元本 | 年利 | 1日あたりの利息 | 30日分の利息 | 30日後の期末残高 |
|---|---|---|---|---|
| $1,000 | 2.0% | $0.0548(約$0.05) | $1.64 | $1,001.64 |
| $5,000 | 3.5% | $0.4795(約$0.48) | $14.38 | $5,014.38 |
| $10,000 | 5.0% | $1.3699(約$1.37) | 41.10 | $10,041.10 |
| $25,000 | 4.0% | $2.7397(約$2.74) | 82.19 | $25,082.19 |
$10,000の行の計算例:
$$\text{1日あたりの利息} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{30日分の利息} = 1.3699 \times 30 = 41.10$$
元本を2倍にすると利息も2倍になり、利率を2倍にしても同様です。利息は元本、利率、日数に比例します。
主な用語:APR、APY、日数計算方式、発生利息
- 元本
- 利息の計算対象となる預金額。
- 年利(名目金利 / APR)
- 複利の影響を含まない、表示上の年間利率。このツールでは5%なら5のように%単位で入力します。
- APY(年換算利回り)
- 複利を含めた実質的な年間収益率:\(\text{APY} = (1 + r/n)^n - 1\)。ここで\(r\)は小数で表した名目金利、\(n\)は1年あたりの複利計算回数です。APYは名目金利と同じかそれ以上になります。
- 単利
- 当初の元本のみに対して計算される利息:\(I = P \times r \times t\)。このツールはこの方式を使用します。
- 複利
- 元本に加え、すでに組み入れられた利息にも利息がつく方式で、時間とともにわずかに速く増えます。
- 発生(経過利息)
- あなたに支払われるべき利息が日々積み上がること。後で(例えば毎月または四半期ごとに)口座に組み入れられることがあります。
- 日数計算方式
- 日数の数え方と1年の長さのルール。実日数/365は365で割り、実日数/360は360で割ります。どちらが適用されるかは金融機関や商品によります。
- 期末残高
- 元本に、選択した日数の間に得た利息を加えた額。
- 総利息と純利息
- 総利息は税金や手数料を差し引く前の金額、純利息は源泉徴収税や手数料を差し引いた後に残る金額です。
1日あたりの利息結果の読み方
- これは総額ベースの単利の概算です。 結果は、利率が一定であること、預入や引出しがないこと、手数料と税金がないこと、利息は当初の元本のみに対して計算されることを前提としています。
- 実日数/360は実日数/365よりわずかに多くなります。 365ではなく360で割ると、1日あたりの利息は係数365/360 ≈ 1.0139(約1.4%)増えます。5%の$10,000の場合、実日数/365では1日あたり$500 ÷ 365 = $1.37、実日数/360では$500 ÷ 360 = $1.39です。30日間では、約$41.10対$41.67になります。
- 複利により実質的な収益はわずかに高くなります。 利息が残高に組み入れられ、その利息にもさらに利息がつく場合、実質利回り(APY)は名目金利を上回ります。例えば、名目金利5%を毎日複利で計算すると、APYは約5.13%になります。短期間では単利との差は小さくなります。
- 利息の組み入れは毎日とは限りません。 多くの銀行は利息を毎日発生させますが、毎月または四半期ごとに組み入れるため、利息が発生していても表示される残高は毎日変わらないことがあります。
- うるう年と税金によって金額が変わることがあります。 一部の金融機関はうるう年に366日を使用するため、1日あたりの金額がわずかに減ります。また、お住まいの国の規則によっては利息収入に課税される場合があり、その場合の純収益は総額より少なくなることがあります。
- 金利は変動することがあります。 変動金利の口座では期間中に金利が変わる場合があるため、この結果は概算として扱い、口座の規約を確認してください。
これは一般的な情報であり、金融または税務上のアドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
これは複利の計算ですか?いいえ、本ツールは単利で計算します。そのため、毎日の利息は当初の元金を基準とした一定額になります。複利の場合は、翌日の計算に入る前に1日分の利息を残高に加えていきます。
なぜ365で割るのですか?多くの預金商品は年利で表示され、365日を基準に日々利息が発生するためです。もしご利用の銀行が360日を採用している場合は、計算式の365を360に置き換えてください。
利率は税引前ですか、税引後ですか?本ツールは入力された税引前(額面)の利率を使用します。実際には利息に対する税金が差し引かれるため、手元に残る金額はそれより少なくなります。