À quoi sert ce calculateur
Le calculateur d'intérêts journaliers vous indique précisément combien d'intérêts un dépôt génère chaque jour. Il est utile pour les comptes d'épargne, les dépôts à terme, les comptes du marché monétaire et toute situation à intérêts simples où les intérêts s'accumulent au jour le jour. Saisissez votre capital, le taux d'intérêt annuel annoncé et le nombre de jours que vous souhaitez projeter : l'outil affiche l'intérêt par jour, l'intérêt total sur la période et votre solde final. À noter : les taux et les conventions de calcul varient d'un pays et d'une banque à l'autre, vérifiez donc les conditions propres à votre établissement.
Comment l'utiliser
Indiquez le montant de votre dépôt, le taux annuel proposé par votre banque et la durée pendant laquelle vous comptez immobiliser l'argent. Le calculateur transforme le taux annuel en taux journalier en le divisant par 365, puis le multiplie par votre capital pour obtenir l'intérêt quotidien. En multipliant ce résultat par le nombre de jours, vous obtenez le total cumulé.
La formule expliquée
L'équation de base est la suivante : Intérêt journalier = Capital × (taux annuel ÷ 365). Le taux annuel s'exprime sous forme décimale (5 % devient 0,05), et la division par 365 répartit ce taux annuel de façon égale sur chaque jour de l'année. C'est la convention standard d'intérêts simples « exact/365 » ; certains établissements retiennent une année de 360 jours, ce qui donne des montants journaliers légèrement plus élevés.
$$\text{Intér\^et} = \text{Capital} \times \frac{\text{Taux (\%)}}{100 \times 365} \times \text{Jours}$$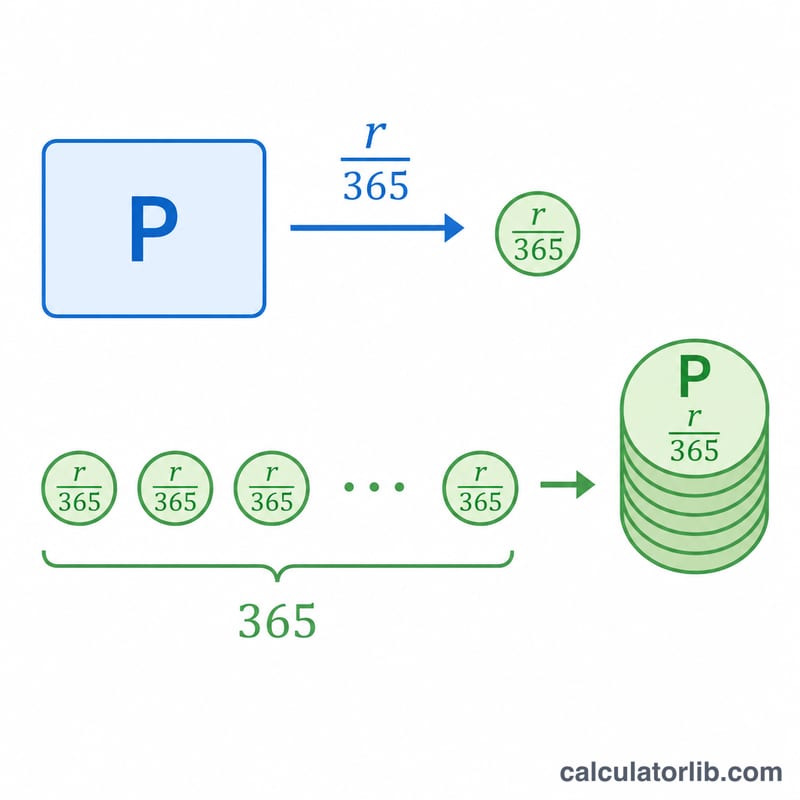
Exemple chiffré
Imaginons un dépôt de 10 000 $ à un taux annuel de 5 %. Le taux journalier vaut \(0{,}05 \div 365 = 0{,}00013699\). En multipliant par 10 000 $, vous gagnez environ 1,37 $ par jour. Sur 30 jours, cela représente près de 41,10 $ d'intérêts au total, soit un solde final d'environ 10 041,10 $.
Intérêts quotidiens selon différents scénarios de dépôt
Le tableau utilise des intérêts simples sur une base réel/365 : intérêt quotidien = capital × taux ÷ 100 ÷ 365. La colonne 30 jours correspond à l'intérêt quotidien × 30, et le solde final correspond au capital plus les intérêts sur 30 jours. Les montants sont bruts (avant impôts) et arrondis au centime.
| Capital | Taux annuel | Intérêt quotidien | Intérêts sur 30 jours | Solde final après 30 jours |
|---|---|---|---|---|
| $1 000 | 2,0 % | $0,0548 (environ $0,05) | $1,64 | $1 001,64 |
| $5 000 | 3,5 % | $0,4795 (environ $0,48) | $14,38 | $5 014,38 |
| $10 000 | 5,0 % | $1,3699 (environ $1,37) | 41,10 | $10 041,10 |
| $25 000 | 4,0 % | $2,7397 (environ $2,74) | 82,19 | $25 082,19 |
Exemple détaillé pour la ligne de $10 000 :
$$\text{Intérêt quotidien} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{Intérêts sur 30 jours} = 1.3699 \times 30 = 41.10$$
Doubler le capital double les intérêts, et doubler le taux a le même effet. Les intérêts sont proportionnels au capital, au taux et au nombre de jours.
Termes clés : TAE, TAEG, convention de comptage des jours et capitalisation
- Capital
- Le montant d'argent déposé sur lequel les intérêts sont calculés.
- Taux d'intérêt annuel (taux nominal / TAE)
- Le taux annuel affiché avant tout effet de la capitalisation. Dans ce calculateur, il est saisi en pourcentage, par exemple 5 pour 5 %.
- APY (rendement annuel effectif)
- Le rendement annuel effectif, capitalisation comprise : \(\text{APY} = (1 + r/n)^n - 1\), où \(r\) est le taux nominal en décimal et \(n\) le nombre de périodes de capitalisation par an. L'APY est égal ou supérieur au taux nominal.
- Intérêts simples
- Intérêts calculés uniquement sur le capital initial : \(I = P \times r \times t\). C'est ce que le calculateur utilise.
- Intérêts composés
- Intérêts calculés sur le capital plus les intérêts déjà crédités, de sorte que les gains augmentent un peu plus vite avec le temps.
- Courus
- L'accumulation quotidienne des intérêts qui vous sont dus, qui peuvent être crédités sur le compte plus tard (par exemple mensuellement ou trimestriellement).
- Convention de comptage des jours
- La règle de comptage des jours et de la durée de l'année. Réel/365 divise par 365 ; réel/360 divise par 360. La règle applicable dépend de l'établissement et du produit.
- Solde final
- Capital plus intérêts gagnés sur le nombre de jours choisi.
- Intérêts bruts vs nets
- Les intérêts bruts sont le montant avant impôts ou frais ; les intérêts nets sont ce qui reste après d'éventuelles retenues à la source ou frais.
Interpréter votre résultat d'intérêt quotidien
- Il s'agit d'une estimation brute en intérêts simples. Le résultat suppose un taux fixe, aucun dépôt ni retrait, aucun frais et aucun impôt, les intérêts étant calculés sur le capital initial uniquement.
- Réel/360 donne légèrement plus que réel/365. Diviser par 360 au lieu de 365 augmente l'intérêt quotidien d'un facteur 365/360 ≈ 1,0139 (environ 1,4 %). Pour $10 000 à 5 %, l'intérêt quotidien est de $500 ÷ 365 = $1,37 en réel/365, mais de $500 ÷ 360 = $1,39 en réel/360. Sur 30 jours, cela représente environ $41,10 contre $41,67.
- La capitalisation rend les gains réels légèrement plus élevés. Si les intérêts sont ajoutés au solde puis produisent eux-mêmes des intérêts, le rendement effectif (APY) dépasse le taux nominal. Par exemple, un taux nominal de 5 % capitalisé quotidiennement donne un APY d'environ 5,13 %. Sur de courtes périodes, l'écart avec les intérêts simples est faible.
- Le crédit des intérêts n'est souvent pas quotidien. De nombreuses banques calculent les intérêts chaque jour mais les créditent mensuellement ou trimestriellement ; le solde affiché peut donc ne pas changer chaque jour alors que les intérêts courent.
- Les années bissextiles et les impôts peuvent modifier les montants. Certains établissements utilisent 366 jours lors d'une année bissextile, ce qui réduit légèrement le montant quotidien. Les revenus d'intérêts peuvent aussi être imposables selon les règles de votre pays, de sorte que les gains nets peuvent être inférieurs au montant brut.
- Les taux peuvent varier. Les comptes à taux variable peuvent modifier le taux pendant la période ; considérez donc le résultat comme une estimation et vérifiez les conditions de votre compte.
Ces informations sont de nature générale et ne constituent pas un conseil financier ou fiscal.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
S'agit-il d'intérêts composés ? Non : le calcul repose sur des intérêts simples, chaque jour rapporte donc le même montant, basé sur le capital initial. Avec des intérêts composés, l'intérêt journalier serait ajouté au solde avant le calcul du jour suivant.
Pourquoi diviser par 365 ? La plupart des produits d'épargne annoncent un taux annuel et calculent les intérêts au jour le jour sur une base de 365 jours. Si votre banque applique 360 jours, remplacez 365 dans la formule.
Le taux est-il avant ou après impôt ? Le calculateur utilise le taux brut que vous saisissez ; la fiscalité applicable aux intérêts (par exemple le prélèvement forfaitaire en France) réduira le montant net que vous conservez.