Что считает этот калькулятор
Калькулятор ежедневного дохода по вкладу показывает, сколько именно процентов начисляется на вклад каждый день. Он пригодится для сберегательных счетов, срочных депозитов, накопительных счетов и любых ситуаций с простыми процентами, где доход начисляется ежедневно. Введите сумму вклада, объявленную годовую ставку и число дней, на которые хотите сделать расчёт, — и инструмент покажет проценты за день, их общую сумму за весь период и итоговый баланс.
Как пользоваться
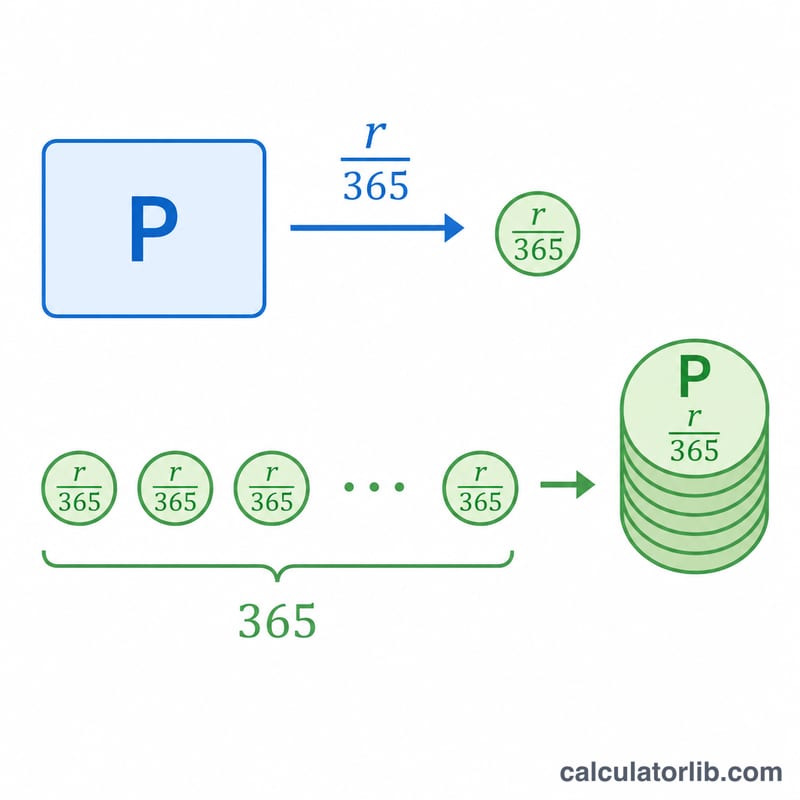
Укажите сумму вклада, годовую процентную ставку вашего банка и количество дней, в течение которых деньги будут лежать на счёте. Калькулятор переводит годовую ставку в дневную, разделив её на 365, а затем умножает на сумму вклада, чтобы получить доход за один день. Умножив на число дней, вы увидите накопленный итог.
Разбор формулы
Основное уравнение выглядит так:
$$\text{Проценты за день} = \text{Сумма вклада} \times \frac{\text{годовая ставка}}{365}$$Годовая ставка берётся в виде десятичной дроби (5% превращаются в 0,05), а деление на 365 равномерно распределяет годовую ставку по всем дням года. Это стандартный метод простых процентов «фактическое число дней / 365»; некоторые банки используют год из 360 дней, и тогда дневная сумма получается чуть выше.
Пример расчёта
Предположим, вы кладёте $10 000 под 5% годовых. Дневная ставка равна
$$0{,}05 \div 365 = 0{,}00013699$$Умножаем на $10 000 — и получаем примерно $1,37 в день. За 30 дней это около $41,10 процентов в сумме, а итоговый баланс составит почти $10 041,10.
Частые вопросы
Учитываются ли сложные проценты? Нет — здесь применяются простые проценты, поэтому каждый день приносит одинаковую сумму, рассчитанную от первоначального вклада. При капитализации дневной доход добавлялся бы к балансу перед расчётом следующего дня.
Почему делим на 365? Большинство сберегательных продуктов указывают годовую ставку и начисляют проценты ежедневно из расчёта 365 дней. Если ваш банк использует 360 дней, замените в формуле 365 на 360.
Ставка до или после налога? Калькулятор использует ту валовую ставку, которую вы вводите; налог на проценты (в России это НДФЛ с дохода по вкладам сверх установленного лимита) уменьшит сумму, которая останется у вас на руках.
Ежедневные проценты по разным сценариям вклада
В таблице используются простые проценты по базе фактические дни/365: дневные проценты = сумма × ставка ÷ 100 ÷ 365. Колонка «30 дней» — это дневные проценты × 30, а конечный баланс — сумма вклада плюс проценты за 30 дней. Суммы указаны без вычета налогов (до налогообложения) и округлены до цента.
| Сумма вклада | Годовая ставка | Дневные проценты | Проценты за 30 дней | Конечный баланс через 30 дней |
|---|---|---|---|---|
| $1,000 | 2.0% | $0.0548 (около $0.05) | $1.64 | $1,001.64 |
| $5,000 | 3.5% | $0.4795 (около $0.48) | $14.38 | $5,014.38 |
| $10,000 | 5.0% | $1.3699 (около $1.37) | 41.10 | $10,041.10 |
| $25,000 | 4.0% | $2.7397 (около $2.74) | 82.19 | $25,082.19 |
Пример расчёта для строки с $10,000:
$$\text{Дневные проценты} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{Проценты за 30 дней} = 1.3699 \times 30 = 41.10$$
Удвоение суммы вклада удваивает проценты, и удвоение ставки даёт тот же эффект. Проценты пропорциональны сумме, ставке и числу дней.
Основные термины: APR, APY, правило счёта дней и начисление
- Сумма вклада (основной капитал)
- Сумма денег, внесённая на вклад, с которой начисляются проценты.
- Годовая процентная ставка (номинальная ставка / APR)
- Заявленная годовая ставка без учёта эффекта капитализации. В этом калькуляторе она вводится в процентах, например 5 для 5%.
- APY (годовая доходность по вкладу)
- Эффективная годовая доходность с учётом капитализации: \(\text{APY} = (1 + r/n)^n - 1\), где \(r\) — номинальная ставка в виде десятичной дроби, а \(n\) — число периодов капитализации в году. APY равна номинальной ставке или выше неё.
- Простые проценты
- Проценты, начисляемые только на исходную сумму вклада: \(I = P \times r \times t\). Именно так считает калькулятор.
- Сложные проценты
- Проценты, начисляемые на сумму вклада плюс ранее зачисленные проценты, поэтому доход со временем растёт немного быстрее.
- Начисление
- Ежедневное накопление процентов, причитающихся вам, которые могут быть зачислены на счёт позже (например, ежемесячно или ежеквартально).
- Правило счёта дней
- Правило подсчёта дней и длины года. Фактические дни/365 делят на 365; фактические дни/360 делят на 360. Какое правило применяется, зависит от банка и продукта.
- Конечный баланс
- Сумма вклада плюс проценты, начисленные за выбранное число дней.
- Проценты до и после налогообложения
- Проценты до налогов или комиссий — это «брутто»; проценты после вычета налога на удержание или платежей — это «нетто».
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как понимать результат расчёта дневных процентов
- Это оценка простых процентов до налогообложения. Результат предполагает фиксированную ставку, отсутствие пополнений и снятий, отсутствие комиссий и налогов, а проценты начисляются только на исходную сумму вклада.
- Фактические дни/360 дают немного больше, чем фактические дни/365. Деление на 360 вместо 365 увеличивает дневные проценты в 365/360 ≈ 1.0139 раза (примерно на 1.4%). Для $10,000 под 5% дневные проценты при фактических днях/365 составляют $500 ÷ 365 = $1.37, а при фактических днях/360 — $500 ÷ 360 = $1.39. За 30 дней это примерно $41.10 против $41.67.
- Капитализация немного повышает реальный доход. Если проценты прибавляются к балансу и сами начинают приносить проценты, эффективная доходность (APY) превышает номинальную ставку. Например, номинальная ставка 5% при ежедневной капитализации даёт APY около 5.13%. За короткие периоды разница с простыми процентами невелика.
- Зачисление часто происходит не ежедневно. Многие банки начисляют проценты каждый день, но зачисляют их ежемесячно или ежеквартально, поэтому отображаемый баланс может не меняться каждый день, хотя проценты начисляются.
- Високосные годы и налоги могут менять результат. Некоторые банки в високосном году используют 366 дней, что немного уменьшает дневную сумму. Процентный доход также может облагаться налогом в зависимости от правил вашей страны, поэтому чистый доход может быть ниже суммы до налогообложения.
- Ставки могут меняться. По вкладам с плавающей ставкой ставка может измениться в течение периода, поэтому рассматривайте результат как оценку и сверяйтесь с условиями вашего счёта.
Это общая информация, а не финансовая или налоговая консультация.