Qu'est-ce que le calculateur d'échéance NSC ?
Cet outil concerne l'Inde. Le National Savings Certificate (NSC) est un placement à revenu fixe garanti par le gouvernement indien et distribué dans les bureaux de poste. L'émission actuelle, le NSC VIII, a une durée fixe de 5 ans avec des intérêts capitalisés chaque année, mais versés uniquement à l'échéance. Ce calculateur estime le montant que votre versement unique aura atteint à l'échéance. Le taux d'intérêt en vigueur est fixé chaque trimestre par le gouvernement (environ 7,7 % par an à l'heure où nous écrivons) ; vérifiez toujours le taux actuel avant d'investir. À noter : il s'agit d'un produit propre à l'Inde, sans équivalent direct en France, où l'on trouve plutôt le Livret A ou les fonds en euros de l'assurance-vie, soumis à des règles différentes.
Comment l'utiliser
Saisissez le montant que vous envisagez d'investir, le taux d'intérêt annuel applicable en pourcentage et la durée en années (le NSC court sur 5 ans). Le calculateur affiche la valeur à échéance, le capital initial investi et le total des intérêts perçus sur la période.
La formule expliquée
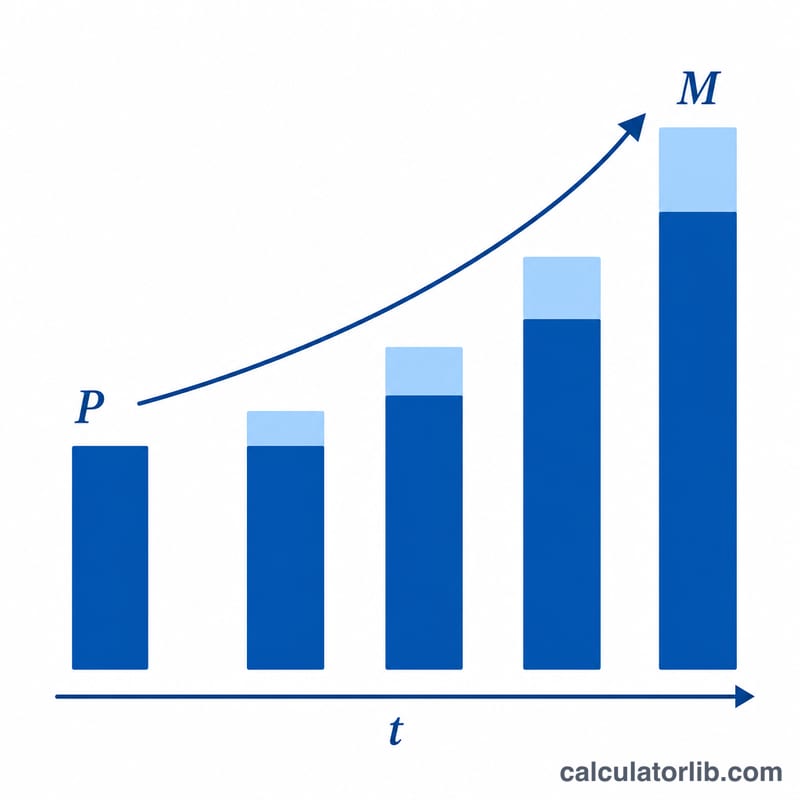
Les intérêts du NSC sont capitalisés chaque année : la valeur à échéance suit donc la formule classique des intérêts composés :
$$M = P \times (1 + r)^{t}$$
où P représente le capital, r le taux d'intérêt annuel exprimé en décimale (7,7 % = 0,077) et t le nombre d'années. Le total des intérêts correspond simplement à \(M - P\).
Exemple chiffré
Imaginons que vous investissiez 1 00 000 ₹ à 7,7 % pendant 5 ans. On obtient alors $$M = 100000 \times (1{,}077)^{5} = 100000 \times 1{,}44903 \approx 1\,44\,903 \text{ ₹}.$$ Les intérêts perçus s'élèvent à environ 44 903 ₹.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque de réserve de l’Inde · Inde
- 5,50 %
- Au
- 2026-10-19
- Variation sur 1 an
- 0 pt
Dernière variation Hausse +25 pb Banque de réserve de l’Inde a modifié son taux le 2026-10-07 : de 5,25 % à 5,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-10-19 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Les intérêts du NSC sont-ils imposables ? Les intérêts sont imposables, mais ceux qui s'accumulent chaque année (sauf la dernière) sont réputés réinvestis et ouvrent droit à une déduction au titre de la Section 80C de la loi fiscale indienne. Le capital investi est lui aussi éligible à la Section 80C, dans la limite de 1,5 lakh ₹.
Le taux change-t-il en cours de placement ? Non. Le taux d'intérêt en vigueur au moment de la souscription reste figé pendant toute la durée de 5 ans, même si les taux évoluent par la suite.
Existe-t-il un plafond d'investissement ? Aucun montant maximal ne limite votre investissement en NSC. En revanche, seuls 1,5 lakh ₹ par an ouvrent droit à l'avantage fiscal de la Section 80C.