NSC Vade Hesaplayıcı Nedir?
Bu araç Hindistan'a özeldir. Ulusal Tasarruf Sertifikası (National Savings Certificate – NSC), Hindistan Hükümeti güvencesi altında sunulan ve postanelerde satışa açık olan, sabit getirili bir tasarruf programıdır. Güncel NSC VIII ihracının vadesi 5 yıl olarak sabittir; faiz yıllık olarak bileşik şekilde işler, ancak vade sonunda ödenir. Bu hesaplayıcı, tek seferde yatırdığınız anaparanın vade sonuna kadar ne kadar büyüyeceğini tahmin eder. Geçerli faiz oranı her çeyrekte hükümet tarafından belirlenir (bu yazının hazırlandığı sırada yıllık yaklaşık %7,7'dir); yatırım yapmadan önce mutlaka güncel oranı doğrulayın. Türkiye'de bunun doğrudan bir karşılığı yoktur; benzer mantıkla devlet tahvili veya vadeli mevduat ürünlerini düşünebilirsiniz, ancak yerel kurallar ve oranlar tamamen farklıdır.
Nasıl Kullanılır?
Yatırmayı planladığınız tutarı, geçerli yıllık faiz oranını yüzde olarak ve vadeyi yıl cinsinden (NSC için 5 yıl) girin. Hesaplayıcı; vade sonundaki toplam tutarı, yatırdığınız anaparayı ve süre boyunca kazandığınız toplam faizi gösterir.
Formül Açıklaması
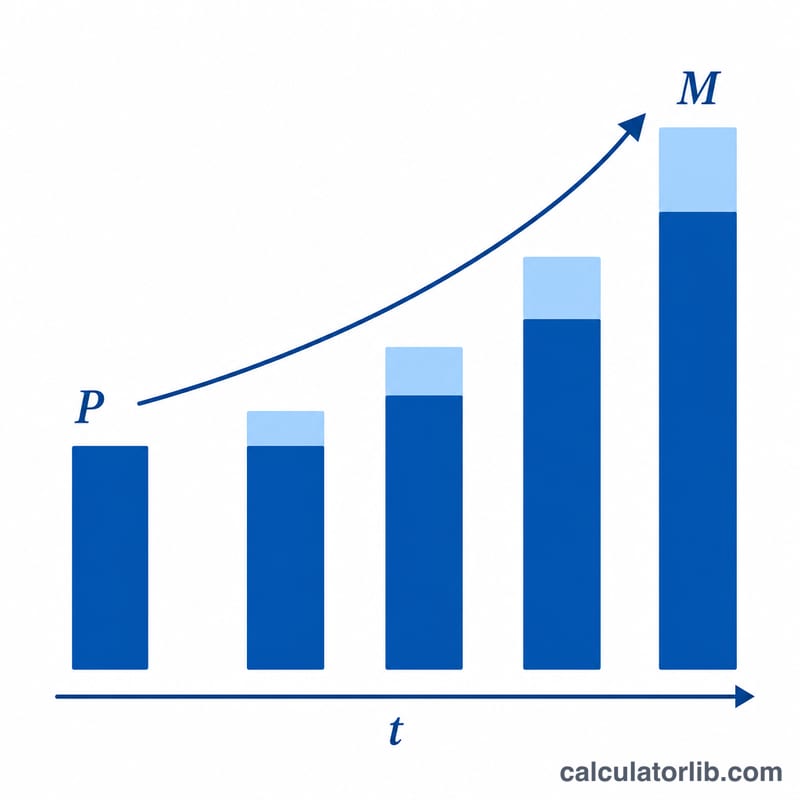
NSC faizi yıllık olarak bileşik işlediği için vade tutarı standart bileşik faiz formülüyle hesaplanır:
$$M = P \times (1 + r)^{t}$$
Burada P anaparayı, r ondalık olarak yazılan yıllık faiz oranını (\(\%7{,}7 = 0{,}077\)) ve t yıl sayısını ifade eder. Toplam faiz ise basitçe \(M - P\) olarak bulunur.
Örnek Hesaplama
Diyelim ki %7,7 oranıyla 5 yıllığına ₹1,00,000 yatırdınız. Bu durumda $$M = 100000 \times (1{,}077)^{5} = 100000 \times 1{,}44903 \approx ₹1{,}44{,}903$$ olur. Kazanılan toplam faiz ise yaklaşık ₹44,903'tür.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Hindistan Merkez Bankası · Hindistan
- %5,50
- Tarih
- 2026-10-19
- 1 yıllık değişim
- 0 puan
Son değişim Arttı +25 baz puan Hindistan Merkez Bankası, 2026-10-07 tarihinde faizini değiştirdi: %5,25 → %5,50.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
En son veri: 2026-10-19 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; Sveriges Riksbank Riksbank açık veri koşulları; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
NSC faizi vergiye tabi midir? Faiz vergiye tabidir; ancak her yıl tahakkuk eden faiz (son yıl hariç) yeniden yatırılmış sayılır ve 80C Maddesi kapsamında vergi indirimine hak kazanır. Yatırılan anapara da yılda ₹1,5 lakh'a kadar 80C kapsamında değerlendirilir.
Faiz oranı vade süresince değişir mi? Hayır. Satın alma anında geçerli olan faiz oranı, daha sonra oranlar değişse bile 5 yıllık vadenin tamamı için sabit kalır.
Yatırım için bir üst limit var mı? NSC'ye yatırabileceğiniz tutarda herhangi bir üst sınır yoktur; ancak yalnızca yıllık ₹1,5 lakh'lık kısım 80C vergi avantajından yararlanır.