ما هي حاسبة الفائدة الشهرية على المدخرات؟
توضّح لك هذه الحاسبة مقدار الفائدة التي يحققها حساب التوفير أو حساب سوق المال أو أي رصيد آخر يدرّ فائدة خلال شهر واحد. ما عليك سوى إدخال رصيدك الحالي ومعدل الفائدة السنوي للحساب (العائد السنوي APY)، لتقوم الحاسبة فورًا بتوزيع المعدل السنوي على اثني عشر شهرًا وتقدير عائدك الشهري.
ملاحظة: المبالغ هنا معروضة بالدولار الأمريكي ($)، لكن المعادلة نفسها تنطبق على أي عملة؛ فقط أدخل رصيدك بالعملة التي تتعامل بها واقرأ النتيجة بالعملة ذاتها.
طريقة الاستخدام
أدخل رصيد حسابك الحالي. ثم أدخل معدل الفائدة السنوي المعلن كنسبة مئوية — على سبيل المثال، اكتب 4.5 إذا كان المعدل 4.5%. ستظهر لك النتيجة وهي الفائدة البسيطة المكتسبة خلال شهر واحد عند هذا الرصيد، إلى جانب تقدير الفائدة السنوية الكاملة لأغراض المقارنة.
شرح المعادلة
المعادلة الأساسية بسيطة وواضحة:
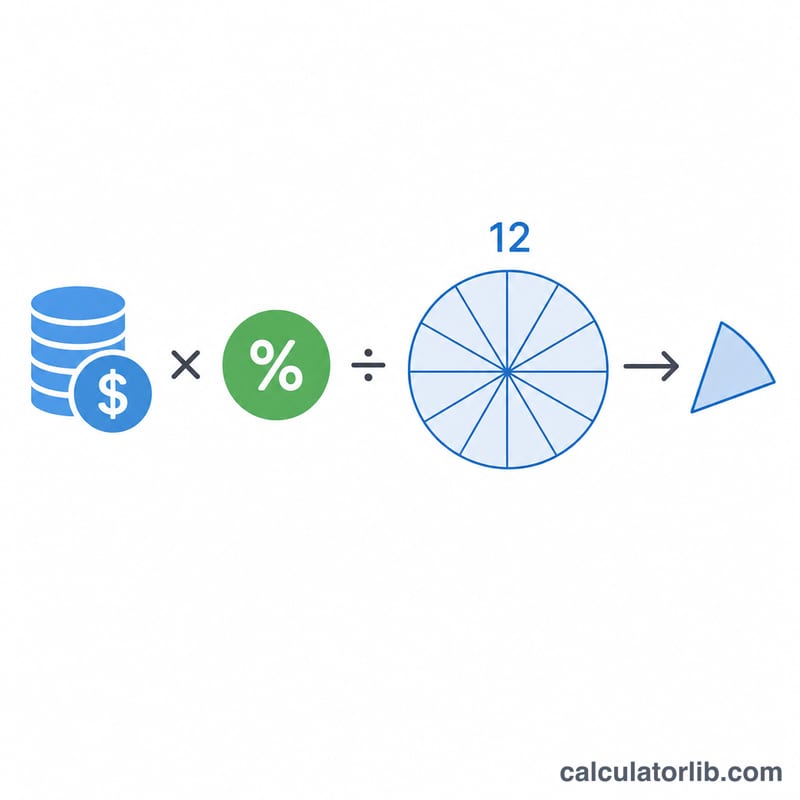
$$\text{الفائدة الشهرية} = \text{الرصيد} \times \frac{\text{المعدل السنوي}}{12}$$أولًا يُحوَّل المعدل السنوي إلى رقم عشري (بقسمته على 100)، ثم يُقسَّم على اثني عشر جزءًا شهريًا متساويًا. هذا تقدير قائم على الفائدة البسيطة ويفترض ثبات الرصيد طوال الشهر؛ أي أنه لا يحتسب الفائدة المركبة من شهر إلى آخر.
مثال تطبيقي
لنفترض أن لديك رصيدًا قدره 10,000$ في حساب يمنح فائدة 4.5% سنويًا. حوّل المعدل: \(4.5 \div 100 = 0.045\). اقسمه على 12 للحصول على المعدل الشهري: \(0.045 \div 12 = 0.00375\). اضربه في الرصيد:
$$10{,}000\$ \times 0.00375 = \mathbf{37.50\$}$$تكسبها في ذلك الشهر. وعلى مدار سنة كاملة ستكسب نحو \(10{,}000\$ \times 0.045 = 450\$\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تأخذ الحاسبة الفائدة المركبة في الحسبان؟ لا — فهي تقدير شهري بسيط. أما الحسابات الحقيقية التي تحتسب فائدة مركبة شهريًا فستحقق عائدًا أعلى قليلًا مع مرور الوقت، لأن الفائدة المكتسبة تُضاف إلى الرصيد.
هل أدخل العائد السنوي (APY) أم نسبة الفائدة السنوية (APR)؟ أدخل المعدل الذي يعلن عنه بنكك. لإجراء تقدير شهري سريع يصلح أيٌّ منهما، مع العلم أن العائد السنوي (APY) يعكس بالفعل أثر التركيب على مدار السنة.
لماذا نقسم على 12؟ لأن السنة تتكوّن من 12 شهرًا، فقسمة المعدل السنوي على 12 تعطينا الحصة المكتسبة في شهر واحد.