¿Qué es la Calculadora de Vencimiento de Depósito a Plazo ACB?
Esta calculadora estima cuánto valdrá un depósito a plazo (también conocido como depósito a término fijo o imposición a plazo fijo) cuando llegue a su vencimiento. Está pensada para los depósitos a plazo del banco ACB, así que ten en cuenta que las condiciones, retenciones fiscales y normativas pueden diferir de las de tu país. Utiliza el método de interés simple, en el que los intereses se calculan únicamente sobre el capital inicial durante el plazo pactado. Introduce el importe del depósito, la tasa de interés anual ofrecida y la duración del plazo en meses para conocer tanto el valor total al vencimiento como los intereses que obtendrás.
Cómo usarla
Escribe el capital que piensas depositar, la tasa anual anunciada por el banco y el número de meses durante los que tu dinero quedará inmovilizado. La calculadora te devuelve al instante el importe que recibirás al final del plazo, junto con el desglose entre capital aportado e intereses generados.
La fórmula explicada
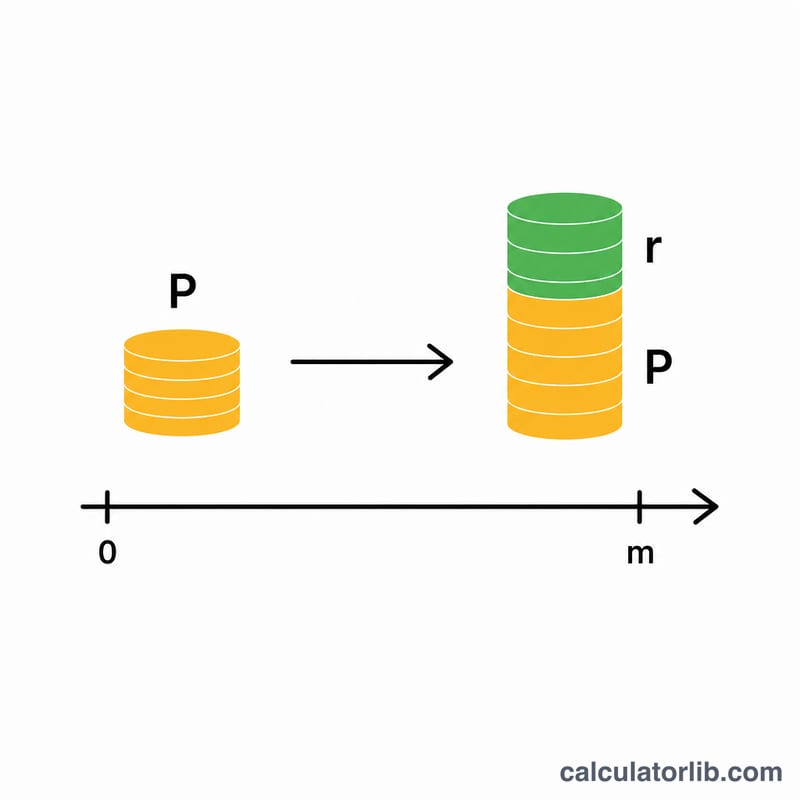
El valor al vencimiento se obtiene con la fórmula
$$\text{Vencimiento} = \text{Capital} \times \left(1 + \frac{\text{TasaAnual}}{100} \times \frac{\text{Meses}}{12}\right)$$La tasa se divide entre 100 para convertir el porcentaje en decimal, y el plazo en meses se divide entre 12 para expresarlo en años. Al multiplicar ambos valores se obtiene la fracción de los intereses de un año completo, que se suma al capital.
Ejemplo práctico
Imagina que depositas 10.000 a una tasa anual del 5 % durante un plazo de 12 meses. Intereses = $$10.000 \times 0{,}05 \times \frac{12}{12} = 500$$ El valor al vencimiento es \(10.000 + 500 = 10.500\). Si ese mismo depósito durara solo 6 meses, los intereses serían \(10.000 \times 0{,}05 \times 0{,}5 = 250\), lo que daría un valor al vencimiento de 10.250.
Vencimiento en Diferentes Plazos y Tasas
La tabla a continuación muestra el interés simple ganado y el valor total de vencimiento para una variedad de escenarios realistas de depósitos a plazo fijo de ACB. Todas las cifras utilizan la fórmula de interés simple \(\text{Vencimiento} = P\left(1 + \frac{r}{100}\cdot\frac{m}{12}\right)\), donde \(P\) es el principal, \(r\) es la tasa anual en porcentaje, y \(m\) es el plazo en meses. El interés ganado es simplemente \(\text{Vencimiento} - P\).
| Capital | Tasa Anual | Plazo (meses) | Interés Ganado | Valor de Vencimiento |
|---|---|---|---|---|
| 10,000 | 4% | 3 | 100.00 | 10,100.00 |
| 10,000 | 5% | 6 | 250.00 | 10,250.00 |
| 10,000 | 6% | 12 | 600.00 | 10,600.00 |
| 10,000 | 6% | 24 | 1,200.00 | 11,200.00 |
| 50,000 | 4% | 6 | 1,000.00 | 51,000.00 |
| 50,000 | 5% | 12 | 2,500.00 | 52,500.00 |
| 50,000 | 6% | 12 | 3,000.00 | 53,000.00 |
| 50,000 | 6% | 24 | 6,000.00 | 56,000.00 |
Observe que con interés simple, duplicar el plazo exactamente duplica el interés ganado (compare las filas de 12 y 24 meses), porque no se paga interés sobre los intereses acumulados previamente.
Términos Clave Explicados
- Capital
- La cantidad original de dinero que coloca en el depósito a plazo fijo. Es la base sobre la que se calcula el interés y se le devuelve en su totalidad al vencimiento.
- Tasa de interés anual
- La tasa de rendimiento anual declarada expresada como porcentaje. Para un depósito con una duración menor o mayor a un año, la tasa se ajusta por la fracción de año que el depósito se mantiene.
- Plazo (tenor)
- La cantidad de tiempo que el depósito se bloquea, aquí medida en meses. Los fondos generalmente no están disponibles para retiro sin penalización antes de que finalice el plazo.
- Valor de vencimiento
- La cantidad total pagadera al final del plazo: principal más todos los intereses ganados.
- Interés simple
- Interés calculado solo sobre el principal original, no sobre los intereses acumulados. Crece linealmente con el tiempo en lugar de exponencialmente.
- Depósito fijo (a plazo)
- Un depósito comprometido por un período establecido a una tasa acordada. A cambio de bloquear los fondos, la tasa es típicamente más alta y se fija durante el plazo.
- Impuesto de retención
- Impuesto que un banco puede deducir de los ingresos por intereses en la fuente antes de pagarlo al depositante. El interés real que recibe puede ser por lo tanto menor que la cifra bruta que esta calculadora muestra.
Entendiendo Su Resultado de Vencimiento
El valor de vencimiento mostrado por esta calculadora es la cantidad bruta: principal más interés simple, antes de que se aplique impuesto o comisiones. Si su jurisdicción o el banco aplica un impuesto de retención sobre ingresos por intereses, el efectivo que realmente recibe se reducirá por esa cantidad. Siempre verifique los términos del depósito para cualquier comisión de cuenta también.
Esta herramienta utiliza interés simple, lo que significa que el interés se acumula solo sobre el principal original. Un depósito que en cambio paga interés compuesto reinvierte los intereses ganados, por lo que durante el mismo período genera más, y la brecha se amplía con plazos más largos y períodos de capitalización más frecuentes. Si su depósito acredita y reinvierte intereses periódicamente, una herramienta como la Calculadora de Depósito de Interés Compuesto ACB o una calculadora de interés compuesto general modelará más precisamente.
Finalmente, la cifra aquí es un rendimiento nominal. Su rendimiento real (de poder adquisitivo) depende de la inflación durante el plazo: si los precios suben más rápido que su tasa de interés, el valor real de su dinero puede caer aunque el saldo nominal crezca. Una calculadora de retorno real en depósito después de la inflación puede ayudarle a evaluar ese efecto.
Esta es información general para entender cómo funciona el cálculo, no es asesoramiento financiero o fiscal. Confirme las tasas actuales, el tratamiento fiscal y los términos con ACB antes de tomar una decisión.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Usa interés simple o compuesto? Utiliza interés simple, que es el método más habitual en los depósitos a plazo corto en los que los intereses se abonan al vencimiento.
¿Puedo introducir un plazo que no sea un número entero de años? Sí. El plazo se mide en meses, por lo que admite cualquier duración a partir de 1 mes.
¿Se descuentan impuestos del resultado? No. La cifra mostrada es el valor bruto al vencimiento, antes de cualquier retención fiscal o comisión que tu banco pueda aplicar.