ACB टर्म डिपॉज़िट मैच्योरिटी कैलकुलेटर क्या है?
यह कैलकुलेटर बताता है कि कोई टर्म डिपॉज़िट (जिसे फिक्स्ड डिपॉज़िट या टाइम डिपॉज़िट भी कहते हैं) मैच्योर होने पर कितनी राशि के बराबर होगा। यह सरल ब्याज (Simple Interest) पद्धति का इस्तेमाल करता है, जिसमें ब्याज सिर्फ़ शुरुआती मूल राशि पर तय अवधि के लिए लगाया जाता है। बस अपनी जमा राशि, बैंक द्वारा बताई गई सालाना ब्याज दर और महीनों में अवधि भरें — कैलकुलेटर आपको कुल मैच्योरिटी वैल्यू और कमाया गया ब्याज, दोनों दिखा देगा। ध्यान दें कि ACB एक विशिष्ट बैंक की सुविधा है; भारत में बैंक और एनबीएफसी की एफडी दरें व नियम इससे अलग हो सकते हैं, इसलिए इसे एक सामान्य गणना उपकरण की तरह इस्तेमाल करें।
इसका इस्तेमाल कैसे करें
जितनी मूल राशि आप जमा करना चाहते हैं वह दर्ज करें, फिर बैंक की विज्ञापित सालाना ब्याज दर डालें और बताएं कि आपका पैसा कितने महीनों के लिए लॉक रहेगा। कैलकुलेटर तुरंत अवधि के अंत में मिलने वाली मैच्योरिटी राशि बता देगा, साथ ही मूल राशि और कमाए गए ब्याज का अलग-अलग ब्योरा भी दिखाएगा।
फ़ॉर्मूला आसान भाषा में
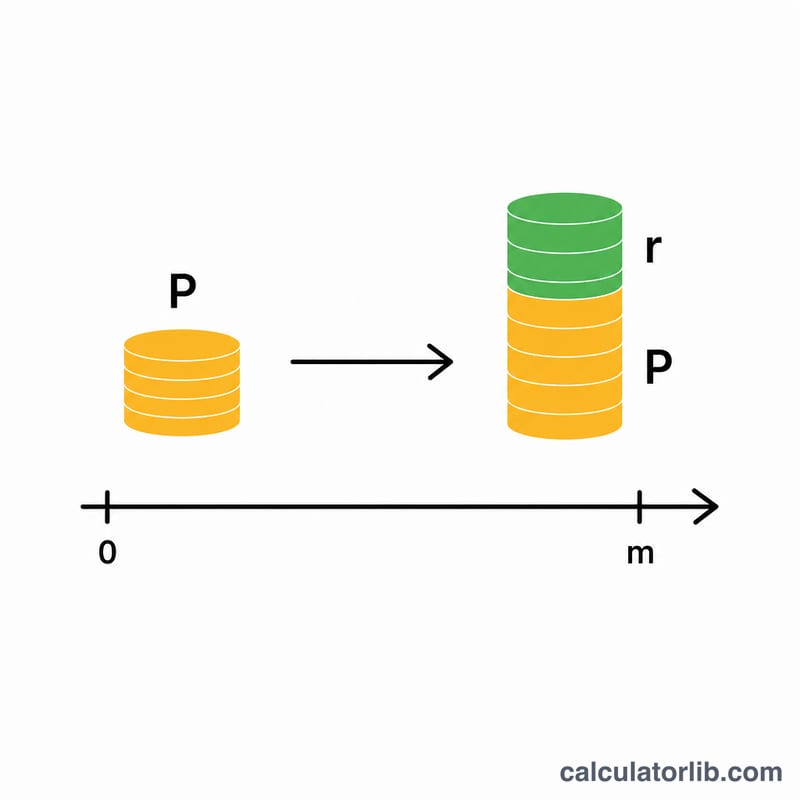
मैच्योरिटी वैल्यू निकालने का सूत्र है
$$\text{मैच्योरिटी} = \text{मूल राशि} \times \left(1 + \frac{\text{सालाना दर}}{100} \times \frac{\text{महीने}}{12}\right)$$। यहाँ दर को 100 से भाग देकर प्रतिशत को दशमलव में बदला जाता है, और महीनों में दी गई अवधि को 12 से भाग देकर सालों में बदला जाता है। इन्हें गुणा करने से एक पूरे साल के ब्याज का अनुपात मिलता है, जिसे मूल राशि में जोड़ दिया जाता है।
हल किया हुआ उदाहरण
मान लीजिए आप 5% सालाना दर पर 12 महीने के लिए 10,000 जमा करते हैं। ब्याज =
$$10{,}000 \times 0.05 \times \frac{12}{12} = 500$$। तो मैच्योरिटी वैल्यू होगी \(10{,}000 + 500 = 10{,}500\)। अगर यही जमा सिर्फ़ 6 महीने के लिए होती, तो ब्याज =
$$10{,}000 \times 0.05 \times 0.5 = 250$$होता, और मैच्योरिटी वैल्यू 10,250 हो जाती।
विभिन्न अवधि और दरों में परिपक्वता
नीचे दी गई तालिका विभिन्न यथार्थवादी ACB सावधि जमा परिदृश्यों के लिए अर्जित साधारण ब्याज और कुल परिपक्वता मूल्य दर्शाती है। सभी आंकड़े साधारण ब्याज सूत्र \(\text{परिपक्वता} = P\left(1 + \frac{r}{100}\cdot\frac{m}{12}\right)\) का उपयोग करते हैं, जहां \(P\) मूलधन है, \(r\) वार्षिक दर प्रतिशत में है, और \(m\) महीनों में अवधि है। अर्जित ब्याज केवल \(\text{परिपक्वता} - P\) है।
| मूलधन | वार्षिक दर | अवधि (महीने) | अर्जित ब्याज | परिपक्वता मूल्य |
|---|---|---|---|---|
| 10,000 | 4% | 3 | 100.00 | 10,100.00 |
| 10,000 | 5% | 6 | 250.00 | 10,250.00 |
| 10,000 | 6% | 12 | 600.00 | 10,600.00 |
| 10,000 | 6% | 24 | 1,200.00 | 11,200.00 |
| 50,000 | 4% | 6 | 1,000.00 | 51,000.00 |
| 50,000 | 5% | 12 | 2,500.00 | 52,500.00 |
| 50,000 | 6% | 12 | 3,000.00 | 53,000.00 |
| 50,000 | 6% | 24 | 6,000.00 | 56,000.00 |
ध्यान दें कि साधारण ब्याज के साथ, अवधि को दोगुना करने से अर्जित ब्याज भी बिल्कुल दोगुना हो जाता है (12 और 24 महीने की पंक्तियों की तुलना करें), क्योंकि पहले से अर्जित ब्याज पर कोई ब्याज नहीं दिया जाता है।
मुख्य शब्दों की व्याख्या
- मूलधन
- वह मूल राशि जो आप सावधि जमा में रखते हैं। यह वह आधार है जिस पर ब्याज की गणना की जाती है और परिपक्वता पर आपको पूरी तरह लौटाया जाता है।
- वार्षिक ब्याज दर
- प्रतिशत के रूप में व्यक्त की गई कथित वार्षिक रिटर्न की दर। एक वर्ष से कम या अधिक अवधि की जमा के लिए, दर को उस वर्ष के अंश द्वारा मापा जाता है जिसके लिए जमा रखी जाती है।
- अवधि (टेनर)
- वह समय की अवधि जिसके लिए जमा बंद रहती है, यहां महीनों में मापी जाती है। अवधि समाप्त होने से पहले बिना दंड के धनराशि आमतौर पर निकाली नहीं जा सकती।
- परिपक्वता मूल्य
- अवधि के अंत में देय कुल राशि — मूलधन साथ ही सभी अर्जित ब्याज।
- साधारण ब्याज
- केवल मूल मूलधन पर गणना किया गया ब्याज, संचित ब्याज पर नहीं। यह समय के साथ घातीय के बजाय रैखिक रूप से बढ़ता है।
- निश्चित (सावधि) जमा
- एक निर्धारित अवधि के लिए सहमत दर पर प्रतिबद्ध जमा। धनराशि को दूर रखने के बदले में, दर आमतौर पर अधिक होती है और अवधि के लिए निश्चित होती है।
- स्रोत पर कर कटौती
- वह कर जिसे बैंक ब्याज आय से जमाकर्ता को भुगतान करने से पहले स्रोत पर काट सकता है। इसलिए आप जो वास्तविक ब्याज प्राप्त करते हैं वह इस कैलकुलेटर द्वारा दिखाई गई सकल आंकड़े से कम हो सकता है।
अपने परिपक्वता परिणाम को समझना
इस कैलकुलेटर द्वारा दिखाई गई परिपक्वता मूल्य सकल राशि है: मूलधन साथ ही साधारण ब्याज, किसी भी कर या शुल्क लागू होने से पहले। यदि आपका न्यायक्षेत्र या बैंक ब्याज आय पर स्रोत पर कर कटौती लागू करता है, तो आप जो नकद प्राप्त करेंगे वह उस राशि से कम हो जाएगा। किसी भी खाता शुल्क के लिए हमेशा जमा शर्तों की जांच करें।
यह उपकरण साधारण ब्याज का उपयोग करता है, जिसका अर्थ है कि ब्याज केवल मूल मूलधन पर अर्जित होता है। एक जमा जो इसके बजाय चक्रवृद्धि ब्याज का भुगतान करती है, अर्जित ब्याज को पुनः निवेश करती है, इसलिए समान अवधि में यह अधिक उपज देती है — और अंतर लंबी अवधि और अधिक बार चक्रवृद्धि के साथ बढ़ता है। यदि आपकी जमा आवधिक रूप से ब्याज जमा करती है और पुनः निवेश करती है, तो ACB चक्रवृद्धि ब्याज जमा कैलकुलेटर या सामान्य चक्रवृद्धि ब्याज कैलकुलेटर जैसा उपकरण इसे अधिक सटीकता से मॉडल करेगा।
अंत में, यहां की आंकड़े एक मानक रिटर्न है। आपका वास्तविक (क्रय-शक्ति) रिटर्न अवधि में मुद्रास्फीति पर निर्भर करता है: यदि कीमतें आपकी ब्याज दर से तेजी से बढ़ती हैं, तो आपके पैसे का वास्तविक मूल्य गिर सकता है भले ही मानक शेष बढ़ता है। एक मुद्रास्फीति के बाद जमा पर वास्तविक रिटर्न कैलकुलेटर आपको उस प्रभाव को समझने में मदद कर सकता है।
यह सामान्य जानकारी है कि गणना कैसे काम करती है, वित्तीय या कर सलाह नहीं। निर्णय लेने से पहले ACB के साथ वर्तमान दरों, कर उपचार और शर्तों की पुष्टि करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
वियतनाम में बैंक ब्याज दरें
वियतनाम के वाणिज्यिक बैंक उधार लेने वालों से औसतन कितना ब्याज लेते हैं और बचत करने वालों को कितना देते हैं, केंद्रीय बैंक द्वारा विश्व बैंक को दिए गए आंकड़ों के अनुसार (वार्षिक आंकड़े)।
- ऋण दर 2023
- 9.32%
- जमा दर 2023
- 4.78%
- वास्तविक ब्याज दर 2023
- 7.01%
- ऋण दर − जमा दर 2023
- 4.54 प्रतिशत अंक
| वर्ष | ऋण दर | जमा दर |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
वास्तविक ब्याज दर, मुद्रास्फीति (जीडीपी डिफ्लेटर) के हिसाब से समायोजित ऋण दर है। किसी खास बैंक की पेशकश की गई दर अलग हो सकती है।
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या इसमें सरल ब्याज लगता है या चक्रवृद्धि? इसमें सरल ब्याज (Simple Interest) का इस्तेमाल होता है, जो छोटी अवधि के उन फिक्स्ड डिपॉज़िट के लिए सबसे आम तरीका है जहाँ ब्याज मैच्योरिटी पर मिलता है।
क्या मैं ऐसी अवधि डाल सकता हूँ जो पूरे साल की न हो? हाँ। अवधि महीनों में मापी जाती है, इसलिए 1 महीने से लेकर कोई भी अवधि चलेगी।
क्या नतीजे में से टैक्स काटा जाता है? नहीं। दिखाई गई राशि ग्रॉस (कुल) मैच्योरिटी वैल्यू है — इसमें से बैंक द्वारा लगाए जाने वाले टीडीएस/विदहोल्डिंग टैक्स या शुल्क नहीं घटाए गए हैं।