Что такое калькулятор суммы срочного вклада ACB?
Этот калькулятор рассчитывает, сколько вы получите по срочному вкладу (его также называют депозитом на фиксированный срок) к моменту окончания срока. В основе расчёта лежит метод простых процентов: доход начисляется только на первоначальную сумму вклада за весь оговорённый период. ACB — это вьетнамский банк Asia Commercial Bank, поэтому условия здесь привязаны к его линейке вкладов; для российских вкладов проценты часто капитализируются, и формула может отличаться. Введите сумму вклада, заявленную годовую ставку и срок в месяцах — и вы сразу увидите итоговую сумму к получению и размер начисленного дохода.
Как пользоваться калькулятором
Укажите сумму, которую планируете разместить, годовую процентную ставку из условий банка и количество месяцев, на которые деньги будут размещены. Калькулятор мгновенно покажет сумму, которую вы получите в конце срока, а также разбивку: сколько составляет тело вклада, а сколько — заработанные проценты.
Формула простыми словами
Сумма к получению считается так:
$$\text{Итог} = \text{Сумма вклада} \times \left(1 + \frac{\text{Годовая ставка}}{100} \times \frac{\text{Месяцы}}{12}\right)$$
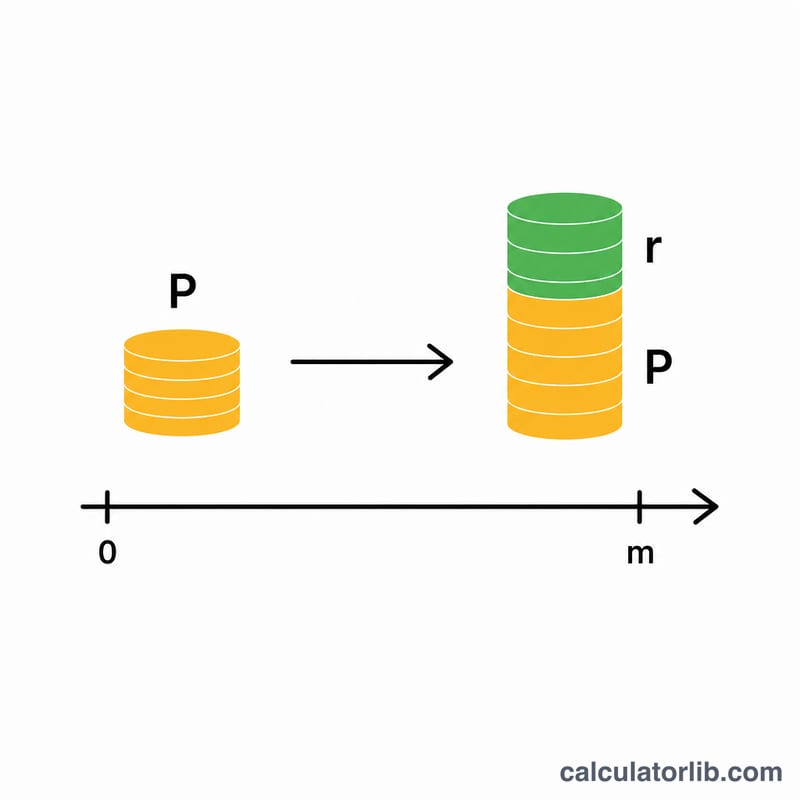
Ставку делим на 100, чтобы перевести проценты в десятичную дробь, а срок в месяцах делим на 12, чтобы выразить его в годах. Перемножив эти величины, получаем долю годового дохода, которая прибавляется к телу вклада.
Пример расчёта
Допустим, вы размещаете 10 000 под 5% годовых на 12 месяцев. Доход:
$$10\,000 \times 0{,}05 \times \frac{12}{12} = 500$$
Сумма к получению составит \(10\,000 + 500 = 10\,500\). Если тот же вклад открыт всего на 6 месяцев, доход будет равен
$$10\,000 \times 0{,}05 \times 0{,}5 = 250$$
а итоговая сумма — \(10\,250\).
Частые вопросы
Используются простые или сложные проценты? Применяются простые проценты — наиболее распространённый метод для коротких срочных вкладов, где доход выплачивается в конце срока.
Можно ли указать срок, не кратный целому году? Да. Срок задаётся в месяцах, поэтому подходит любая длительность — от 1 месяца и больше.
Учитывается ли налог в результате? Нет. Показанная сумма — это валовая сумма к получению до удержания налога и комиссий, которые может применять банк.
Зрелость на различных сроках и ставках
В таблице ниже показаны простые проценты, полученные и общая стоимость при погашении для ряда реалистичных сценариев депозитов ACB. Все цифры используют формулу простых процентов \(\text{Зрелость} = P\left(1 + \frac{r}{100}\cdot\frac{m}{12}\right)\), где \(P\) — основная сумма, \(r\) — годовая ставка в процентах, и \(m\) — срок в месяцах. Полученные проценты просто \(\text{Зрелость} - P\).
| Основная сумма | Годовая ставка | Срок (месяцы) | Полученные проценты | Стоимость при погашении |
|---|---|---|---|---|
| 10,000 | 4% | 3 | 100.00 | 10,100.00 |
| 10,000 | 5% | 6 | 250.00 | 10,250.00 |
| 10,000 | 6% | 12 | 600.00 | 10,600.00 |
| 10,000 | 6% | 24 | 1,200.00 | 11,200.00 |
| 50,000 | 4% | 6 | 1,000.00 | 51,000.00 |
| 50,000 | 5% | 12 | 2,500.00 | 52,500.00 |
| 50,000 | 6% | 12 | 3,000.00 | 53,000.00 |
| 50,000 | 6% | 24 | 6,000.00 | 56,000.00 |
Обратите внимание, что при простых процентах удвоение срока в точности удваивает полученные проценты (сравните строки с 12 и 24 месяцами), поскольку проценты не начисляются на предварительно накопленные проценты.
Ключевые термины, объясненные
- Основная сумма
- Первоначальная сумма денег, которую вы вносите на срочный депозит. Это база, на которой рассчитываются проценты и которая возвращается вам в полном объеме при погашении.
- Годовая процентная ставка
- Установленная годовая доходность, выраженная в процентах. Для депозита, срок которого короче или больше одного года, ставка масштабируется на долю года, в течение которого удерживается депозит.
- Срок (тенор)
- Длительность периода, в течение которого депозит заблокирован, здесь измеряется в месяцах. Средства обычно не доступны для снятия без штрафа до истечения срока.
- Стоимость при погашении
- Общая сумма, выплачиваемая в конце срока — основная сумма плюс все полученные проценты.
- Простые проценты
- Проценты, рассчитанные только на первоначальную основную сумму, а не на накопленные проценты. Она растет линейно во времени, а не экспоненциально.
- Фиксированный (срочный) депозит
- Депозит, привлеченный на установленный период по согласованной ставке. В обмен на блокировку средств ставка, как правило, выше и фиксирована на весь срок.
- Налог, удерживаемый у источника
- Налог, который банк может удержать из процентного дохода в источнике до выплаты вкладчику. Фактические проценты, которые вы получите, могут быть ниже, чем брутто-цифра, показываемая этим калькулятором.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Вьетнам
Сколько в среднем коммерческие банки (Вьетнам) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2023
- 9,32 %
- Ставка по депозитам 2023
- 4,78 %
- Реальная процентная ставка 2023
- 7,01 %
- Кредиты минус депозиты 2023
- 4,54 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Понимание вашего результата при погашении
Стоимость при погашении, показываемая этим калькулятором, — это брутто сумма: основная сумма плюс простые проценты, до применения каких-либо налогов или сборов. Если ваша юрисдикция или банк применяет налог, удерживаемый у источника на процентный доход, наличные, которые вы фактически получите, будут уменьшены на эту сумму. Также всегда проверяйте условия депозита на предмет каких-либо комиссий счета.
Этот инструмент использует простые проценты, что означает, что проценты начисляются только на первоначальную основную сумму. Депозит, который вместо этого выплачивает сложные проценты, переинвестирует полученные проценты, поэтому за тот же период он дает больше — и разрыв увеличивается с более длительными сроками и более частым начислением. Если ваш депозит периодически зачисляет и переинвестирует проценты, инструмент, такой как Калькулятор сложного процента депозита ACB или общий калькулятор сложного процента, будет моделировать это более точно.
Наконец, цифра здесь — это номинальная доходность. Ваша реальная (с точки зрения покупательной способности) доходность зависит от инфляции в течение срока: если цены растут быстрее, чем ваша процентная ставка, реальная стоимость ваших денег может упасть, даже если номинальный остаток растет. Калькулятор реальной доходности депозита после инфляции может помочь вам оценить этот эффект.
Это общая информация для понимания того, как работает расчет, а не финансовые или налоговые рекомендации. Перед принятием решения подтвердите текущие ставки, налоговый режим и условия в ACB.