ما هي القيمة الحالية؟
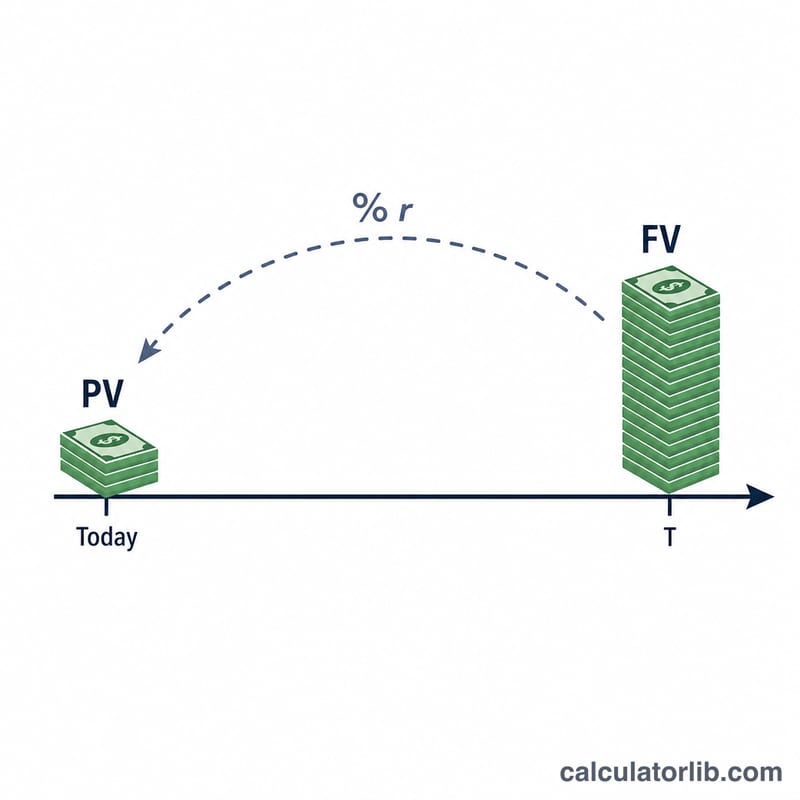
القيمة الحالية (PV) هي قيمة مبلغ من المال اليوم تتوقّع أن تستلمه في وقتٍ ما مستقبلاً. وبما أن المال يمكن أن يحقّق عائداً مع مرور الوقت، فإن المبلغ بين يديك اليوم يفوق قيمته نفس المبلغ غداً. تجيب هذه الحاسبة عن سؤالٍ مهم: «كم أحتاج أن أستثمر اليوم لكي ينمو إلى مبلغٍ مستقبلي محدّد؟» — أو بصيغةٍ أخرى: «ما القيمة الحقيقية لدفعةٍ مستقبلية إذا قِيست بقيمة اليوم؟»
كيفية استخدام الحاسبة
أدخل ثلاث قيم: القيمة المستقبلية (FV) — أي المبلغ الذي ستستلمه لاحقاً؛ ومعدل الخصم السنوي كنسبة مئوية (العائد المطلوب أو سعر الفائدة لديك)؛ وعدد الفترات بالسنوات. تعرض لك الأداة فوراً القيمة الحالية إلى جانب إجمالي مبلغ الخصم ومعامل الخصم المطبّق.
شرح المعادلة
المعادلة الأساسية هي $$PV = \dfrac{FV}{(1 + r)^n}$$ حيث FV هي القيمة المستقبلية، وr هو معدل الخصم لكل فترة (بصيغة عشرية)، وn هو عدد الفترات. ويمثّل المقام \((1 + r)^n\) معامل الخصم، أي مقدار ما يصل إليه مبلغ مقداره 1 اليوم بعد النمو. وعند قسمة القيمة المستقبلية عليه، نزيل أثر التراكم لنكشف عن القيمة المكافئة لها اليوم.
مثال تطبيقي
لنفترض أنه وُعِد لك بمبلغ 10,000 دولار بعد 10 سنوات، ومعدل الخصم لديك 5% سنوياً. يكون معامل الخصم هو \((1.05)^{10} \approx 1.628895\). وعليه: $$PV = \dfrac{10{,}000}{1.628895} \approx 6{,}139.13 \text{ دولار}$$ أي أن استلام 10,000 دولار بعد عقدٍ من الزمن يساوي نحو 6,139 دولاراً اليوم بمعدل 5% — بفارق خصمٍ يقارب 3,861 دولاراً.
المصطلحات الرئيسية والمتغيرات
تستخدم هذه الآلة الحاسبة الصيغة \(PV = \dfrac{FV}{(1 + r)^n}\)، حيث يُدخل المعدل كنسبة مئوية ويُحوَّل إلى عدد عشري (\(r = \text{معدل}/100\)). توضح المصطلحات أدناه كل مدخل ومخرج.
-
القيمة المستقبلية (FV) – الحقل
fv - المبلغ الذي تتوقع استلامه أو دفعه في نقطة زمنية محددة في المستقبل، مُقدَّر بالقيمة الاسمية (القيمة المعلنة على الوجه). مثال: دفعة قدرها 10,000 $ مستحقة بعد 5 سنوات.
- القيمة الحالية (PV)
- قيمة ذلك المبلغ المستقبلي اليوم، بعد خصمه بحسب الفترة الزمنية حتى استلامه والعائد الذي يمكن أن تحققه أو المخاطر التي تتحملها خلال تلك الفترة. تكون القيمة الحالية عادةً أصغر من القيمة المستقبلية عندما يكون معدل الخصم موجبًا.
-
معدل الخصم (r) – الحقل
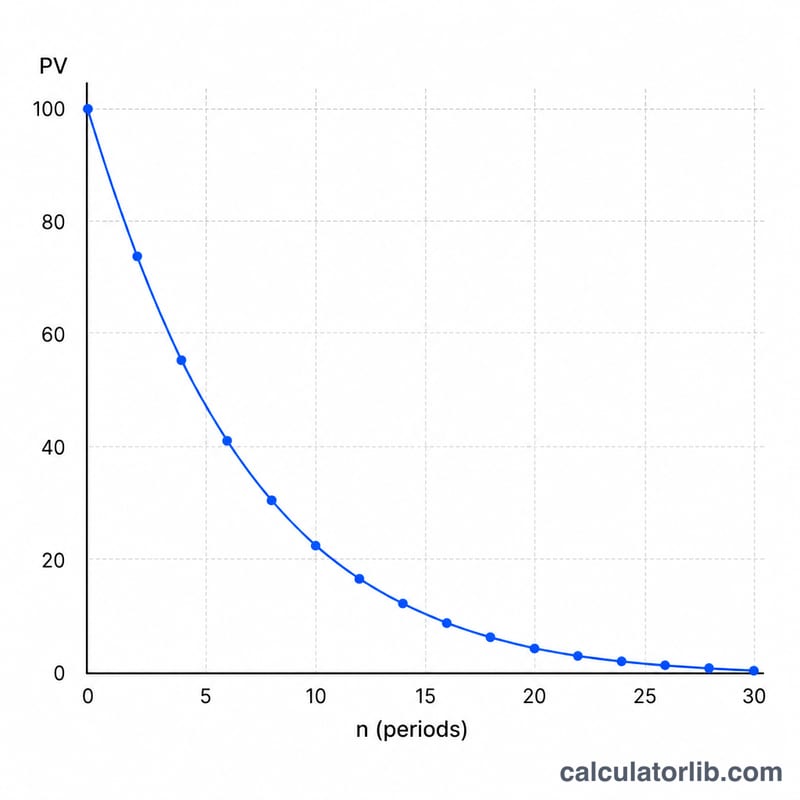
rate - النسبة المئوية السنوية (أو لكل فترة) المستخدمة لتحويل المال المستقبلي إلى قيمة اليوم. وغالبًا ما تعكس عائدًا استثماريًا متوقعًا، أو تكلفة رأس المال، أو سعر فائدة على البدائل، أو عائدًا مطلوبًا معدلًا بالمخاطر. كلما ارتفع معدل الخصم انخفضت القيمة الحالية.
- عامل الخصم
- المضاعف \(\dfrac{1}{(1 + r)^n}\) الذي يحوّل المبلغ المستقبلي إلى قيمته الحالية. على سبيل المثال، عندما يكون \(r = 5\%\) و\(n = 2\)، يكون عامل الخصم \(\dfrac{1}{1.05^2} = \dfrac{1}{1.1025} \approx 0.9070\). إذن \(PV = FV \times \text{عامل الخصم}\).
-
الفترات (n) – الحقل
years - عدد فترات التركيب الممتدة بين اليوم والتاريخ الذي يُستلم فيه المبلغ المستقبلي. في هذه الآلة الحاسبة يُسمّى الحقل «السنوات»، لذا فهو يحسب السنوات. كلما طالت مدة الانتظار انخفضت القيمة الحالية.
- القيمة الزمنية للنقود
- المبدأ القائل إن مبلغ المال المتاح الآن يساوي أكثر من المبلغ نفسه لاحقًا، لأن المال المتاح الآن يمكن استثماره لتحقيق عائد، ولأن المبالغ المستقبلية تتأثر بالتضخم وعدم اليقين. والخصم هو الطريقة التي يُطبَّق بها هذا المبدأ في الحسابات.
طابِق فترة المعدل مع عدد الفترات
يجب أن يستخدم المعدل وعدد الفترات الوحدة الزمنية نفسها. تتعامل هذه الآلة الحاسبة مع المعدل على أنه معدل سنوي والفترات على أنها سنوات، لذا أدخل معدلًا سنويًا مع عدد من السنوات.
- معدل سنوي، سنوات: 6% سنويًا لمدة 3 سنوات تعني أن المعدل = 6 وأن السنوات = 3.
- فترات شهرية: إذا أردت الخصم على مدى أشهر، فاستخدم معدلًا شهريًا وعددًا من الأشهر. المعدل السنوي 6% يساوي تقريبًا 0.5% شهريًا (6 ÷ 12) كتقريب بسيط، و3 سنوات تساوي 36 شهرًا. إن الخلط بين معدل سنوي وعدد أشهر (أو العكس) يعطي نتيجة خاطئة بشكل كبير.
- سنوات كسرية: إذا كان حقل السنوات يقبل الكسور العشرية، يمكن إدخال 18 شهرًا على أنها 1.5 سنة مع المعدل السنوي. ويفترض ذلك تطبيق التركيب السنوي على أس كسري.
لاحظ أن قسمة المعدل السنوي على 12 هي تقريب اسمي؛ أما المعدل الشهري الدقيق المكافئ لمعدل سنوي فعّال \(r\) فهو \((1 + r)^{1/12} - 1\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
أي معدل خصم ينبغي أن أستخدم؟ استخدم العائد الذي يمكنك تحقيقه واقعياً في استثمارٍ بديل، أو تكلفة رأس المال لديك، أو سعر فائدة يعكس مخاطر التدفق النقدي ومعدل التضخم المرتبط به.
هل يرفع المعدل الأعلى القيمة الحالية أم يخفضها؟ المعدل الأعلى يخفض القيمة الحالية، لأن المال المستقبلي يُخصَم بشكلٍ أكبر.
هل يمكن أن يكون n كسراً؟ نعم — يمكنك إدخال فتراتٍ جزئية (مثل 2.5 سنة) وتبقى المعادلة صحيحة باستخدام الأسس الكسرية.