Что такое приведённая стоимость?
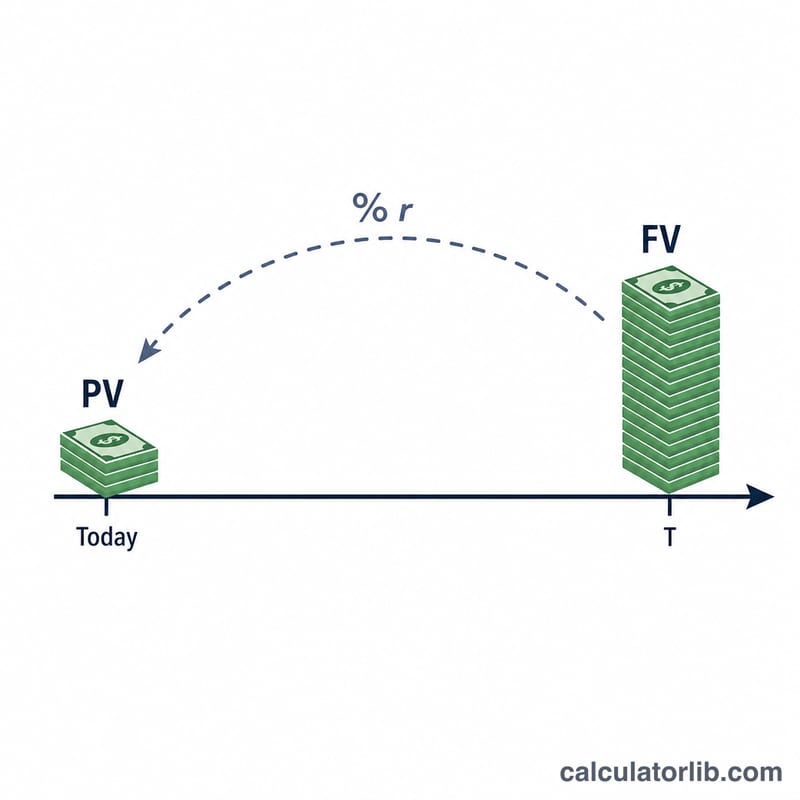
Приведённая стоимость (PV, от англ. present value) — это сегодняшняя ценность денежной суммы, которую вы рассчитываете получить когда-то в будущем. Поскольку деньги способны приносить доход со временем, рубль сегодня стоит дороже, чем тот же рубль завтра. Этот калькулятор отвечает на вопрос: «Сколько нужно вложить сегодня, чтобы получить определённую сумму в будущем?» — или, что то же самое: «Сколько на самом деле стоит будущий платёж прямо сейчас?»
Как пользоваться калькулятором
Введите три значения: будущую стоимость (FV) — сумму, которую вы получите позже; годовую ставку дисконтирования в процентах (это требуемая вами доходность или процентная ставка); и число периодов в годах. Калькулятор мгновенно покажет приведённую стоимость, а также общую величину дисконта и применённый коэффициент дисконтирования.
Разбор формулы
В основе расчёта лежит уравнение $$PV = \dfrac{FV}{(1 + r)^n}$$ где FV — будущая сумма, r — ставка дисконтирования за период (в виде десятичной дроби), а n — количество периодов. Знаменатель \((1 + r)^n\) — это коэффициент дисконтирования; он показывает, во сколько превратится 1 рубль, вложенный сегодня. Разделив будущую сумму на этот коэффициент, мы «убираем» накопленные проценты и получаем её сегодняшний эквивалент.
Пример расчёта
Допустим, вам обещают $10 000 через 10 лет, а ваша ставка дисконтирования — 5% годовых. Коэффициент дисконтирования равен \((1{,}05)^{10} \approx 1{,}628895\). Тогда $$PV = \frac{10\,000}{1{,}628895} \approx \$6139{,}13$$ То есть получение $10 000 через десять лет при ставке 5% сегодня стоит примерно $6139 — дисконт составляет около $3861.
Частые вопросы
Какую ставку дисконтирования выбрать? Используйте доходность, которую вы реально могли бы получить в другом месте, стоимость вашего капитала или процентную ставку, отражающую риск и инфляцию по данному денежному потоку.
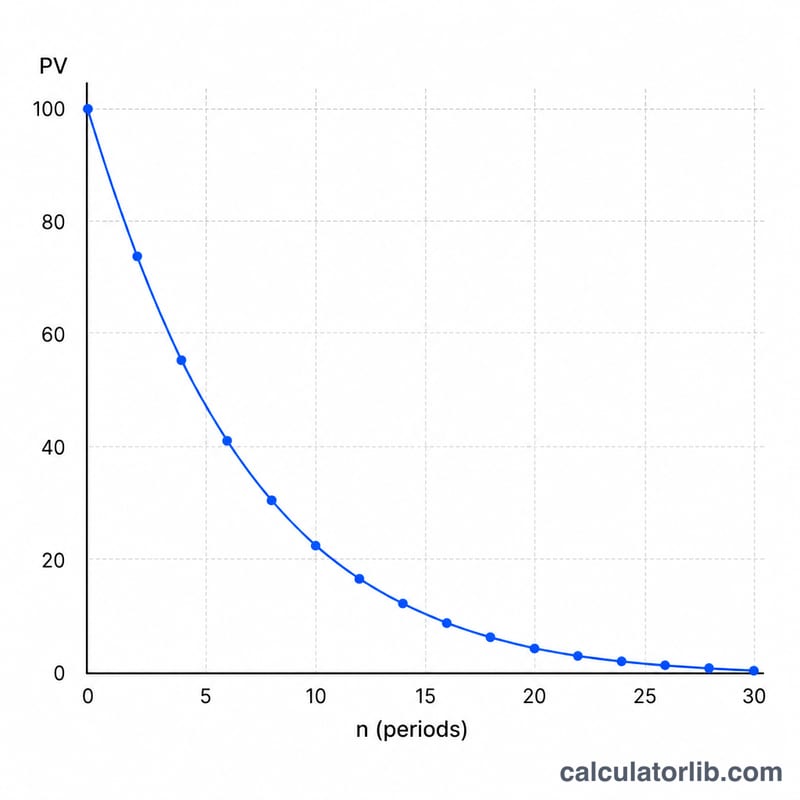
Чем выше ставка — приведённая стоимость растёт или падает? Чем выше ставка дисконтирования, тем ниже приведённая стоимость, потому что будущие деньги «обесцениваются» сильнее.
Может ли n быть дробным? Да — можно вводить неполные периоды (например, 2,5 года), и формула по-прежнему работает с дробными показателями степени.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
Этот калькулятор использует формулу \(PV = \dfrac{FV}{(1 + r)^n}\), где ставка вводится в процентах и переводится в десятичную дробь (\(r = \text{Ставка}/100\)). Термины ниже объясняют каждый входной и выходной параметр.
-
Будущая стоимость (FV) – поле
fv - Сумма денег, которую вы ожидаете получить или заплатить в определённый момент в будущем, выраженная в номинальных (нарицательных) значениях. Пример: платёж в 10 000 $, который должен быть произведён через 5 лет.
- Текущая стоимость (PV)
- Стоимость этой будущей суммы в настоящий момент, после дисконтирования с учётом времени до её получения и доходности, которую можно было бы получить, либо риска, который вы несёте в этот период. PV обычно меньше FV, когда ставка дисконтирования положительна.
-
Ставка дисконтирования (r) – поле
rate - Годовой (или за период) процент, используемый для пересчёта будущих денег в деньги сегодняшнего дня. Она часто отражает ожидаемую доходность инвестиций, стоимость капитала, процентную ставку по альтернативам или требуемую доходность с поправкой на риск. Чем выше ставка дисконтирования, тем ниже текущая стоимость.
- Коэффициент дисконтирования
- Множитель \(\dfrac{1}{(1 + r)^n}\), который превращает будущую сумму в её текущую стоимость. Например, при \(r = 5\%\) и \(n = 2\) коэффициент дисконтирования равен \(\dfrac{1}{1.05^2} = \dfrac{1}{1.1025} \approx 0.9070\). Итак, \(PV = FV \times \text{коэффициент дисконтирования}\).
-
Периоды (n) – поле
years - Количество периодов начисления процентов между сегодняшним днём и датой получения будущей суммы. В этом калькуляторе поле называется Years (Годы), поэтому считаются годы. Чем дольше ожидание, тем ниже текущая стоимость.
- Временная стоимость денег
- Принцип, согласно которому сумма денег, доступная сейчас, стоит больше той же суммы в будущем, поскольку деньги, доступные сейчас, можно инвестировать и получить доход, а будущие суммы подвержены инфляции и неопределённости. Дисконтирование является способом применения этого принципа в расчётах.
Согласуйте период ставки с количеством периодов
Ставка и количество периодов должны использовать одну и ту же единицу времени. Этот калькулятор считает ставку годовой, а периоды – годами, поэтому вводите годовую ставку с количеством лет.
- Годовая ставка, годы: 6% годовых на 3 года означают ставку = 6 и годы = 3.
- Месячные периоды: если вы хотите дисконтировать за месяцы, используйте месячную ставку и количество месяцев. Годовая ставка 6% примерно равна 0,5% в месяц (6 ÷ 12) как простое приближение, а 3 года – это 36 месяцев. Смешивание годовой ставки с количеством месяцев (или наоборот) даёт сильно неверный результат.
- Дробные годы: если поле лет принимает десятичные числа, 18 месяцев можно ввести как 1,5 года с годовой ставкой. Это предполагает годовое начисление процентов при дробном показателе степени.
Обратите внимание, что деление годовой ставки на 12 является номинальным приближением; точная месячная ставка, эквивалентная эффективной годовой ставке \(r\), равна \((1 + r)^{1/12} - 1\).