Что такое будущая стоимость разового вложения?
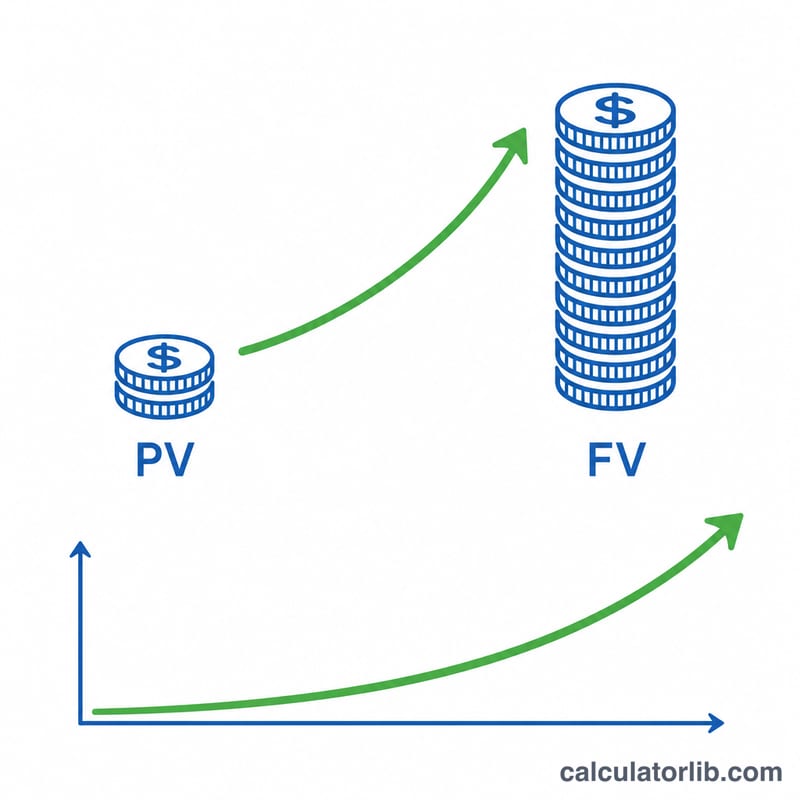
Будущая стоимость (FV) разового вложения показывает, во сколько превратится единовременная инвестиция через несколько лет, когда к ней добавятся проценты по принципу сложного начисления. В отличие от регулярных взносов, здесь вы вкладываете деньги один раз и позволяете им расти. Калькулятор подходит для любой валюты — просто введите сумму в той валюте, в которой вы считаете (рубли, доллары, евро и т. д.).
Как пользоваться калькулятором
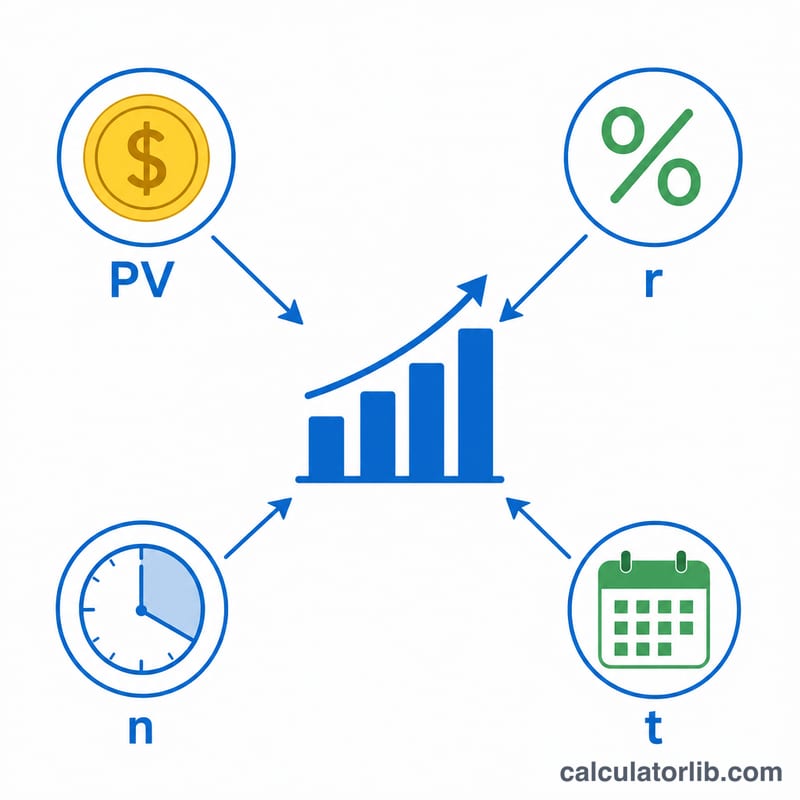
Введите начальную сумму (то, что вы вкладываете сегодня), годовую процентную ставку в процентах, срок вложения в годах и частоту капитализации — как часто начисляются проценты (раз в год, раз в полгода, ежеквартально, ежемесячно или ежедневно). Калькулятор покажет итоговую будущую стоимость и сумму начисленных процентов.
Разбираем формулу
Формула сложного процента выглядит так: $$FV = \text{PV} \left(1 + \frac{\text{Rate}/100}{\text{n}}\right)^{\text{n} \cdot \text{Years}}$$ Здесь PV — начальная сумма, r — годовая ставка в виде десятичной дроби (5% = 0,05), n — число периодов начисления в году, а t — срок в годах. Чем чаще начисляются проценты (то есть чем больше n), тем выше итог: проценты раньше начинают «работать» сами на себя.
Пример расчёта
Допустим, вы вкладываете 10 000 под 5% годовых с ежемесячной капитализацией на 10 лет. Тогда \(r = 0{,}05\), \(n = 12\), \(t = 10\). $$FV = 10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{120} \approx 10\,000 \times 1{,}6470 \approx 16\,470{,}09$$ Сумма начисленных процентов составит около 6 470,09.
Частые вопросы
Действительно ли важна частота капитализации? Да, но эффект небольшой. Та же ставка 5% за 10 лет превращает 10 000 примерно в 16 289 при годовой капитализации и в 16 470 — при ежемесячной.
Какую ставку выбрать? Используйте ожидаемую годовую доходность вашего вложения. У вкладов, облигаций и акций она разная — для долгосрочного планирования лучше брать осторожную, умеренную оценку.
Учитывается ли инфляция? Нет. Результат указан в номинальном выражении. Чтобы прикинуть реальную (с поправкой на инфляцию) стоимость, вычтите ожидаемый уровень инфляции из процентной ставки.
Ключевые понятия и переменные
- Текущая стоимость (PV): Сумма, вложенная сегодня единовременным платежом. Это начальный капитал.
- Будущая стоимость (FV): Стоимость этой суммы к концу срока с учётом всех начисленных сложных процентов. Калькулятор использует \(FV = PV\left(1+\frac{r}{n}\right)^{nt}\), где \(r\) — годовая ставка в виде десятичной дроби (в поле ставка вводится в процентах и делится на 100).
- Номинальная годовая процентная ставка (r): Заявленная годовая ставка до учёта эффекта капитализации. Номинальная ставка 6% означает 6% в год в объявленных условиях, но не обязательно 6% фактического дохода после капитализации.
- Частота капитализации (n): Количество раз в году, когда проценты добавляются к балансу. В этом инструменте: 1 = ежегодно, 2 = раз в полгода, 4 = ежеквартально, 12 = ежемесячно, 365 = ежедневно.
- Срок (t): Длительность инвестиции в годах. Общее число периодов капитализации равно \(n \times t\).
- Сложные и простые проценты: Простые проценты начисляются только на исходную сумму: \(FV = PV(1 + rt)\). Сложные проценты начисляются на сумму вклада и ранее начисленные проценты, поэтому рост со временем ускоряется.
- Номинальная и реальная доходность: Номинальная доходность — это необработанный процентный прирост в денежном выражении. Реальная доходность учитывает инфляцию: приблизительно номинальная минус инфляция, или точно \(\frac{1+\text{номинальная}}{1+\text{инфляция}} - 1\).
- Эффективная годовая ставка (EAR): Ставка, которая при капитализации один раз в год даёт тот же прирост, что и номинальная ставка при капитализации \(n\) раз в год. \(EAR = \left(1+\frac{r}{n}\right)^{n} - 1\). Например, номинальная ставка 12% при ежемесячной капитализации даёт \((1.01)^{12} - 1 \approx 12.68\%\).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Будущая стоимость — это номинальный прогноз, который предполагает, что та же ставка действует на протяжении всего срока и что ничего не добавляется и не снимается. Это математический результат введённых данных, а не гарантированный или прогнозируемый результат. У реальных инвестиций ставки часто меняются со временем.
Основная сумма и проценты. Результат делится на две части: основная сумма (ваша исходная PV) и заработанные проценты, \(FV - PV\). Например, 10 000 $ при 6% годовых с ежегодной капитализацией за 12 лет дают \(FV = 10{,}000 \times (1.06)^{12} \approx\) 20 121,96 $. Из них 10 000 $ — основная сумма, а около 10 121,96 $ — проценты.
Коэффициент роста. Деление \(FV / PV\) показывает, во сколько раз выросла исходная сумма. В примере \(20{,}121.96 / 10{,}000 \approx 2.01\), то есть сумма примерно удвоилась.
Правило 72. Примерное число лет для удвоения равно \(72 / \text{ставка в процентах}\). При 6% \(72/6 = 12\) лет, что близко к точному значению около 11,9 года. Правило лучше всего работает для ставок примерно от 6% до 10% и является лишь оценкой.
Что не учтено. Расчёт не включает налоги, комиссии за счёт или фонд и инфляцию. Каждый из этих факторов снижает сумму, которую вы фактически сохраните, или покупательную способность результата. Реальная (скорректированная на инфляцию) стоимость будет ниже номинальной суммы, показанной здесь.
Это общая информация для понимания расчёта, а не финансовая рекомендация.