Что считает этот калькулятор
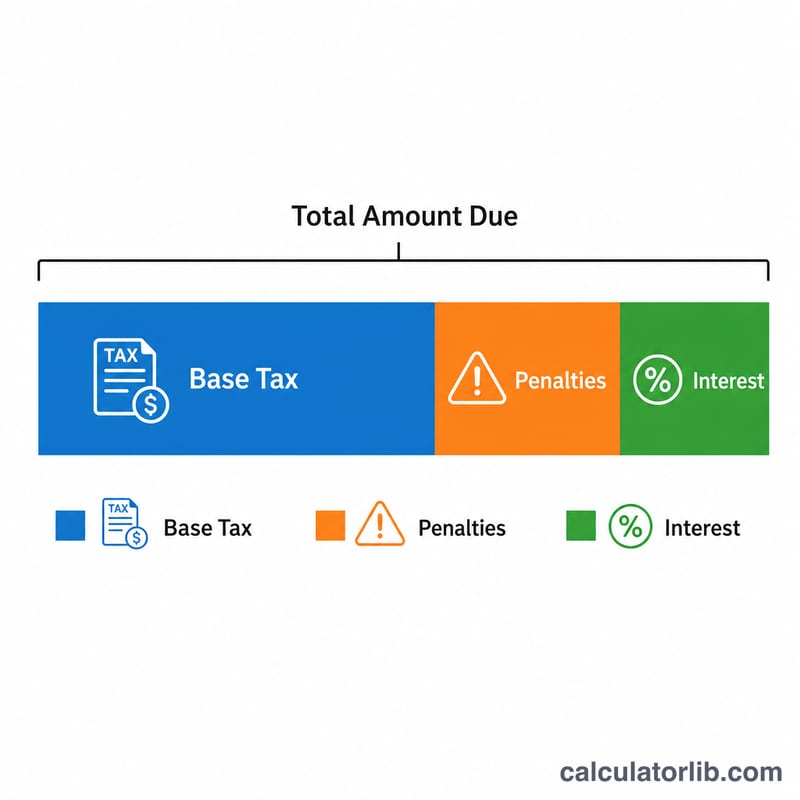
Относится к США (федеральные налоги IRS). Если вы подаёте федеральную декларацию о доходах позже установленного срока и при этом остаётесь должны налог, Налоговая служба США (IRS) начисляет два отдельных штрафа плюс проценты. Этот калькулятор оценивает штраф за несвоевременную подачу (Failure-to-File), штраф за неуплату (Failure-to-Pay), накопленные проценты и общую сумму к оплате. Все цифры приблизительны и основаны на стандартных правилах IRS — реальное уведомление может отличаться, а процентные ставки пересматриваются ежеквартально. Учтите: это инструмент именно для налогоплательщиков США; в России и других странах действуют свои правила и штрафы за просрочку подачи декларации.
Как пользоваться
Введите сумму неуплаченного налога, количество месяцев просрочки (IRS считает любую часть месяца как полный месяц, поэтому округляйте в большую сторону) и текущую годовую процентную ставку IRS (в последние годы это обычно 8% — точное значение для вашего периода смотрите на сайте IRS). Калькулятор покажет каждый штраф по отдельности и сложит их в итоговую сумму.
Как устроена формула
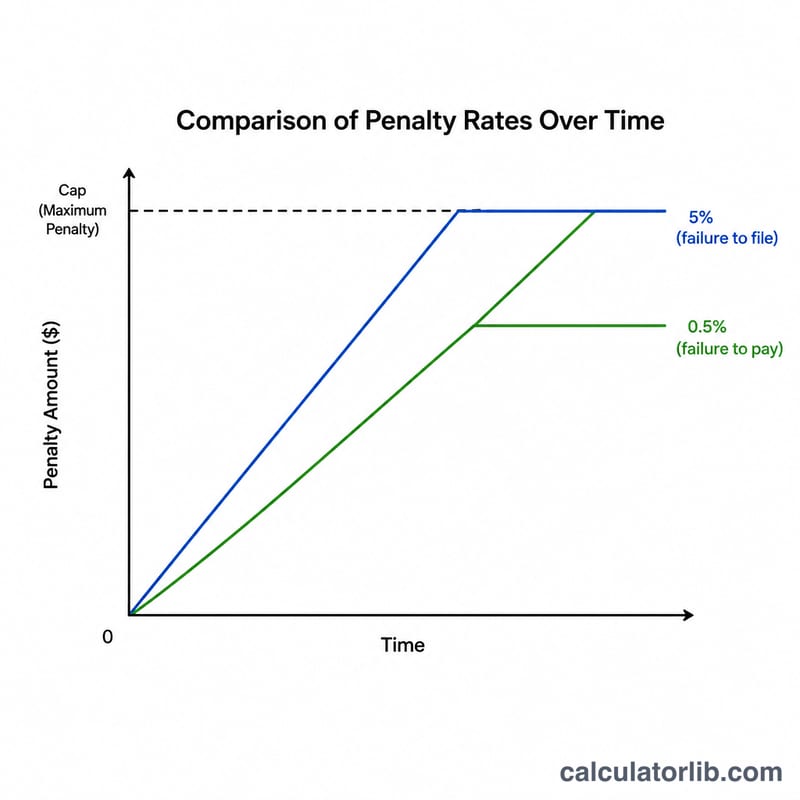
Штраф за несвоевременную подачу (Failure-to-File) составляет 5% от неуплаченного налога за каждый месяц, но не более 25% в сумме. Штраф за неуплату (Failure-to-Pay) — 0,5% от неуплаченного налога в месяц, также с лимитом в 25%. Поскольку оба штрафа могут действовать в одном и том же месяце, IRS уменьшает штраф за подачу на сумму штрафа за неуплату за каждый пересекающийся месяц. Проценты начисляются на остаток задолженности и здесь приблизительно рассчитываются как простые проценты:
$$\text{Налог} \times \text{ставка} \times \left(\text{месяцы} \div 12\right)$$Полная формула:
$$\begin{gathered} \text{Total} = T + \min(0.25,\,0.05\,m)\,T + \text{Interest} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} T &= \text{Tax Owed} \\ m &= \text{Months Late} \\ \text{FTP} &= \min(0.25\,T,\ 0.005\,m\,T) \\ \text{FTF} &= \min(0.25\,T,\ 0.05\,m\,T) - \text{FTP} \\ \text{Interest} &= T \cdot \dfrac{\text{Rate (\%)}}{100} \cdot \dfrac{m}{12} \end{aligned} \right. \end{gathered}$$Разбор примера
Допустим, вы должны 5 000 $ и просрочили подачу на 3 месяца при годовой ставке 8%. Штраф за подачу = \(5\% \times 5\,000\,\$ \times 3 = 750\,\$\). Штраф за неуплату = \(0{,}5\% \times 5\,000\,\$ \times 3 = 75\,\$\). Штраф за подачу уменьшается на штраф за неуплату: \(750\,\$ - 75\,\$ = 675\,\$\). Итого штрафы = \(675\,\$ + 75\,\$ = 750\,\$\). Проценты = \(5\,000\,\$ \times 0{,}08 \times (3 \div 12) = 100\,\$\). Сумма к оплате = \(5\,000\,\$ + 750\,\$ + 100\,\$ = 5\,850\,\$\).
Частые вопросы
Действительно ли штрафы суммируются? Да, но закон ограничивает их совокупный эффект: штраф за подачу уменьшается на штраф за неуплату в те месяцы, когда они действуют одновременно, поэтому совокупная месячная ставка фактически составляет 5%.
Есть ли максимум? Каждый штраф ограничен 25% от неуплаченного налога. А вот проценты продолжают начисляться до тех пор, пока задолженность не будет погашена полностью.
Можно ли отменить штрафы? IRS может предоставить освобождение от штрафа при первом нарушении (first-time penalty abatement) или по уважительной причине (reasonable cause). Этот калькулятор не учитывает возможные льготы и отмены.
Ключевые термины и определения
- Штраф за непредставление декларации (Failure-to-File): штраф налоговой службы США (IRS) за непредставление декларации к сроку подачи (включая продления). Как правило, он составляет 5% от неуплаченного налога за каждый месяц или неполный месяц просрочки, но не более 25%. В месяцы, когда также начисляется штраф за неуплату, он снижается до 4,5% в месяц.
- Штраф за неуплату налога (Failure-to-Pay): штраф, как правило, 0,5% от неуплаченного налога за каждый месяц или неполный месяц, в течение которых налог остаётся неуплаченным после срока, но не более 25%.
- Неуплаченный налог: налог, подлежащий уплате по декларации, за вычетом удержанных сумм, авансовых платежей и кредитов (зачётов). Штрафы рассчитываются от этой суммы, а не от общего дохода или общей суммы налога.
- Месяцы просрочки: количество месяцев с момента срока уплаты. Любая часть месяца считается полным месяцем, поэтому просрочка на 1 день и на 29 дней засчитываются как 1 месяц.
- Процентная ставка IRS за неуплату: федеральная краткосрочная ставка плюс 3 процентных пункта. IRS устанавливает её ежеквартально, поэтому она может меняться в течение периода задолженности.
- Простые и сложные проценты: простые проценты начисляются только на первоначальную неуплаченную сумму налога. Сложные проценты начисляются также на ранее начисленные проценты. IRS начисляет их ежедневно, поэтому фактические проценты немного выше простой оценки. Этот калькулятор использует простые проценты.
- Ограничение штрафа 25%: максимум для каждого из двух штрафов по правилам IRS. Калькулятор также ограничивает совокупный штраф 25% от подлежащего уплате налога.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-16
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-17 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-16 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-16 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-16 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,93 % | 2026-11-16 | −0,02 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-16 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Этот калькулятор применяется к федеральному подоходному налогу США в соответствии с правилами IRS. Он не применяется к другим странам или к налогам штатов.
- Штрафы и проценты рассчитываются отдельно. Штрафы составляют процент от неуплаченного налога. Проценты — это плата за время, в течение которого деньги были должны, поэтому они растут, пока задолженность остаётся неоплаченной.
- Совпадение штрафов FTF и FTP. В месяцы, когда применяются оба штрафа, штраф FTF уменьшается на величину штрафа FTP. Поэтому совокупная ставка составляет 5% в месяц. За первые 5 месяцев FTF в итоге составляет 22,5%, а FTP — 2,5%, что даёт совокупные 25%. Штраф FTP может продолжать начисляться после этого, пока не достигнет собственного предела 25% на 50-м месяце.
- Минимальный штраф FTF. Если декларация подана более чем на 60 дней позже срока, минимальный штраф FTF равен меньшей из двух величин: фиксированной суммы в долларах или 100% налога, подлежащего уплате. Для деклараций со сроком в 2024 году сумма составляет 450 долларов; IRS корректирует её ежегодно. Этот калькулятор не применяет данный минимум, поэтому при небольшой задолженности фактический штраф может быть выше.
- Проценты приблизительны. IRS начисляет проценты ежедневно по ставке, которая меняется ежеквартально. Фактические проценты могут быть немного выше оценки простых процентов, показанной здесь.
- Штрафы рассчитываются от налога, который ещё не оплачен. База — налог, подлежащий уплате после платежей и кредитов. Ввод полной суммы налоговых обязательств вместо остатка завысит результат.
- Возможно освобождение от штрафов. По правилам IRS штрафы могут быть уменьшены или отменены в рамках первого освобождения от штрафа (как правило, для налогоплательщиков с безупречной недавней историей соблюдения требований) или по причине разумных оснований. Проценты, как правило, продолжают начисляться на неуплаченный налог и на оставшиеся штрафы.
Этот инструмент предоставляет только общие информационные оценки и не является налоговой консультацией. Для точного определения остатка задолженности проверьте уведомление или счёт IRS либо обратитесь к квалифицированному налоговому специалисту.