À quoi sert ce calculateur
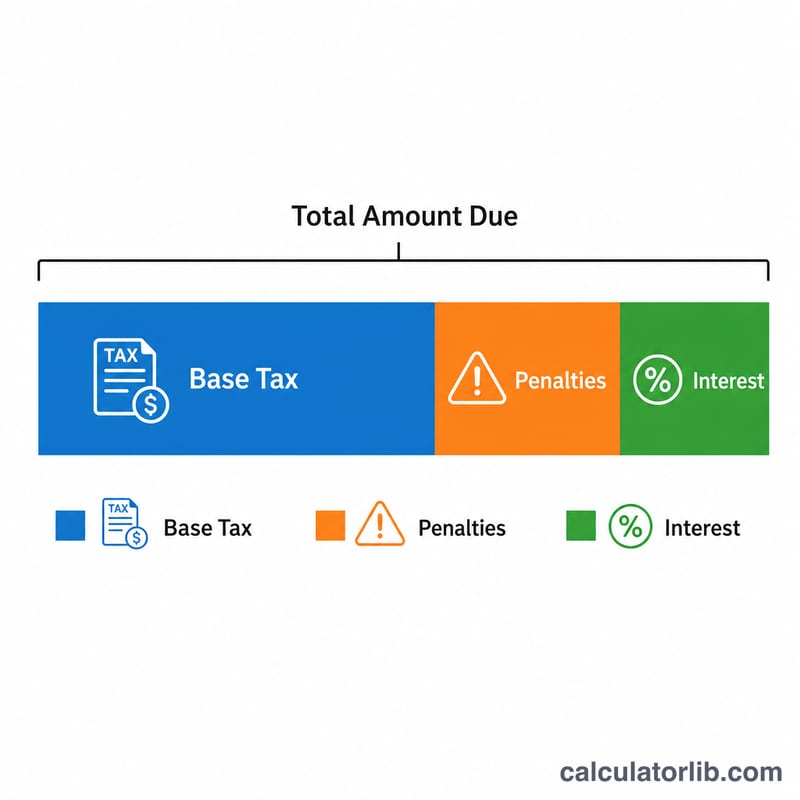
Concerne les États-Unis (impôts fédéraux de l'IRS). Si vous déposez votre déclaration de revenus fédérale américaine après la date limite tout en restant redevable d'un impôt, l'IRS applique deux pénalités distinctes, auxquelles s'ajoutent des intérêts. Ce calculateur estime la pénalité pour défaut de déclaration (Failure-to-File), la pénalité pour défaut de paiement (Failure-to-Pay), les intérêts courus et le montant total dû. Attention : il s'agit de simples estimations fondées sur les règles habituelles de l'IRS ; l'avis officiel que vous recevrez peut différer et les taux d'intérêt évoluent chaque trimestre. En France, le système diffère (majorations et intérêts de retard de la DGFiP) : cet outil ne s'applique donc qu'aux contribuables soumis au fisc américain.
Mode d'emploi
Indiquez le montant d'impôt impayé, le nombre de mois de retard de votre déclaration (l'IRS comptabilise tout mois entamé comme un mois complet : arrondissez donc à l'unité supérieure) ainsi que le taux d'intérêt annuel en vigueur à l'IRS (souvent 8 % ces dernières années — vérifiez sur le site de l'IRS le taux applicable à votre période). Le calculateur affiche chaque pénalité séparément, puis leur total.
La formule expliquée
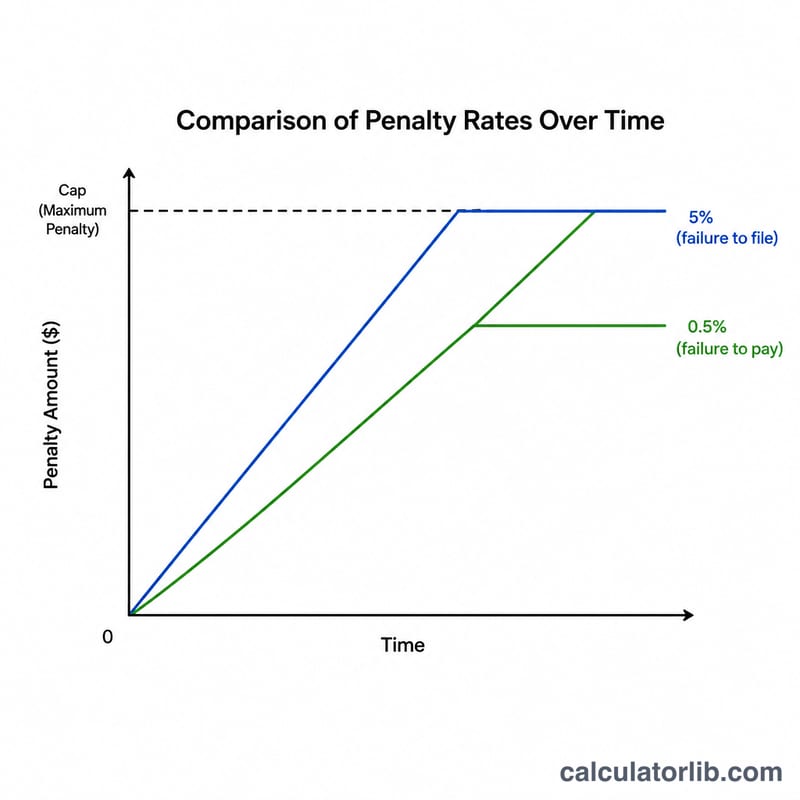
La pénalité pour défaut de déclaration (Failure-to-File) s'élève à 5 % de l'impôt impayé par mois, plafonnée à 25 % au total. La pénalité pour défaut de paiement (Failure-to-Pay) représente 0,5 % de l'impôt impayé par mois, également plafonnée à 25 %. Comme les deux peuvent s'appliquer au cours d'un même mois, l'IRS réduit la pénalité pour défaut de déclaration du montant de la pénalité pour défaut de paiement sur chaque mois où elles se chevauchent. Les intérêts portent sur le solde impayé et sont approximés ici comme des intérêts simples : \(\text{Impôt} \times \text{taux} \times (\text{mois} \div 12)\).
$$\text{Total} = T + \min(0.25,\,0.05\,m)\,T + \text{Interest}$$ $$\text{where}\quad \left\{ \begin{aligned} T &= \text{Tax Owed} \\ m &= \text{Months Late} \\ \text{FTP} &= \min(0.25\,T,\ 0.005\,m\,T) \\ \text{FTF} &= \min(0.25\,T,\ 0.05\,m\,T) - \text{FTP} \\ \text{Interest} &= T \cdot \dfrac{\text{Rate (\%)}}{100} \cdot \dfrac{m}{12} \end{aligned} \right.$$Exemple chiffré
Supposons que vous deviez 5 000 $ avec 3 mois de retard et un taux d'intérêt annuel de 8 %. Défaut de déclaration = \(5\,\% \times 5\,000\,\$ \times 3 = 750\,\$\). Défaut de paiement = \(0{,}5\,\% \times 5\,000\,\$ \times 3 = 75\,\$\). La pénalité cumulée pour défaut de déclaration est réduite de la pénalité pour défaut de paiement : \(750\,\$ - 75\,\$ = 675\,\$\). Total des pénalités = \(675\,\$ + 75\,\$ = 750\,\$\). Intérêts = \(5\,000\,\$ \times 0{,}08 \times (3 \div 12) = 100\,\$\). Total dû = \(5\,000\,\$ + 750\,\$ + 100\,\$ = 5\,850\,\$\).
Termes clés et définitions
- Pénalité pour défaut de déclaration : une pénalité de l'IRS américain (fisc fédéral) pour non-dépôt d'une déclaration à la date limite (prorogations comprises). Elle correspond généralement à 5 % de l'impôt impayé pour chaque mois ou fraction de mois de retard, dans la limite de 25 %. Elle est ramenée à 4,5 % par mois pendant les mois où la pénalité pour défaut de paiement s'applique également.
- Pénalité pour défaut de paiement : une pénalité correspondant généralement à 0,5 % de l'impôt impayé pour chaque mois ou fraction de mois pendant lequel l'impôt reste impayé après la date limite, dans la limite de 25 %.
- Impôt impayé : l'impôt dû sur la déclaration, après déduction des retenues à la source, des acomptes versés et des crédits d'impôt. Les pénalités sont calculées sur ce montant, et non sur le revenu total ou l'impôt total.
- Mois de retard : le nombre de mois écoulés depuis la date limite. Toute fraction de mois compte comme un mois entier ; ainsi, 1 jour de retard et 29 jours de retard comptent tous deux pour 1 mois.
- Taux d'intérêt de retard de paiement de l'IRS : le taux court terme fédéral majoré de 3 points de pourcentage. L'IRS le fixe chaque trimestre, il peut donc changer pendant la période où vous devez l'impôt.
- Intérêts simples ou composés : les intérêts simples ne sont calculés que sur l'impôt impayé initial. Les intérêts composés sont également calculés sur les intérêts déjà courus. L'IRS capitalise les intérêts quotidiennement ; les intérêts réels sont donc légèrement supérieurs à une estimation en intérêts simples. Ce calculateur utilise les intérêts simples.
- Plafond de pénalité de 25 % : le maximum pour chacune des deux pénalités selon les règles de l'IRS. Le calculateur limite également la pénalité cumulée à 25 % de l'impôt dû.
Interpréter votre résultat
Ce calculateur s'applique à l'impôt fédéral américain sur le revenu selon les règles de l'IRS. Il ne s'applique ni à d'autres pays ni aux impôts des États fédérés.
- Les pénalités et les intérêts sont distincts. Les pénalités sont un pourcentage de l'impôt impayé. Les intérêts rémunèrent le temps pendant lequel la somme était due ; ils augmentent donc tant que le solde reste impayé.
- Chevauchement des pénalités FTF et FTP. Pendant les mois où les deux pénalités s'appliquent, la pénalité FTF est réduite du montant de la pénalité FTP. Le taux combiné est donc de 5 % par mois. Sur les 5 premiers mois, la pénalité FTF s'établit nette à 22,5 % et la pénalité FTP à 2,5 %, soit un total combiné de 25 %. La pénalité FTP peut continuer à s'accumuler ensuite, jusqu'à son propre plafond de 25 %, atteint au 50e mois.
- Pénalité FTF minimale. Si une déclaration est en retard de plus de 60 jours, la pénalité FTF minimale correspond au montant le moins élevé entre un montant fixe en dollars et 100 % de l'impôt dû. Pour les déclarations exigibles en 2024, ce montant est de 450 $ ; l'IRS l'ajuste chaque année. Ce calculateur n'applique pas ce minimum : un petit solde pourrait donc entraîner une pénalité réelle plus élevée.
- Les intérêts sont approximatifs. L'IRS capitalise les intérêts quotidiennement à un taux qui change chaque trimestre. Vos intérêts réels peuvent être légèrement supérieurs à l'estimation en intérêts simples affichée.
- Les pénalités sont calculées sur l'impôt encore dû. La base correspond à l'impôt dû après paiements et crédits. Saisir l'intégralité de l'impôt au lieu du solde restant surestimera le résultat.
- Un allègement peut être possible. Selon les règles de l'IRS, les pénalités peuvent être réduites ou supprimées grâce à l'annulation de pénalité pour une première infraction (généralement pour les contribuables ayant un historique de conformité récent irréprochable) ou pour motif raisonnable. Les intérêts continuent généralement de courir sur l'impôt impayé, ainsi que sur les pénalités maintenues.
Cet outil fournit uniquement des estimations générales et informatives et ne constitue pas un conseil fiscal. Pour connaître le montant exact de votre solde, consultez votre avis ou votre compte auprès de l'IRS, ou faites appel à un professionnel de la fiscalité qualifié.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Réserve fédérale · États-Unis
- 3,75–4,00 %
- Au
- 2026-11-16
- Variation sur 1 an
- 0 pt
Dernière variation Hausse +25 pb Réserve fédérale a modifié son taux le 2026-09-17 : de 3,50–3,75 % à 3,75–4,00 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-17 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-16 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-16 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Réserve fédérale : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Fourchette cible des fonds fédéraux | 3,75–4,00 % | 2026-11-16 | 0 pt |
| Taux effectif des fonds fédéraux (EFFR) | 3,88 % | 2026-11-16 | 0 pt |
| Taux de financement garanti au jour le jour (SOFR) | 3,93 % | 2026-11-16 | −0,02 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; Federal Reserve Bank of New York Conditions d’utilisation de la Fed de New York; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taux d’intérêt : États-Unis : tous les chiffres et l’historique
FAQ
Les pénalités se cumulent-elles vraiment ? Oui, mais la loi plafonne leur effet combiné : la pénalité de déclaration est réduite par la pénalité de paiement sur les mois où elles coïncident, de sorte que le taux mensuel combiné reste en pratique de 5 %.
Existe-t-il un plafond ? Chaque pénalité est plafonnée à 25 % de l'impôt impayé. Les intérêts, en revanche, continuent de courir jusqu'au paiement intégral du solde.
Les pénalités peuvent-elles être annulées ? L'IRS peut accorder une remise de pénalité au titre d'une première infraction (first-time penalty abatement) ou pour motif légitime (reasonable cause). Cet outil ne tient pas compte de ces dispenses.