この計算ツールでできること
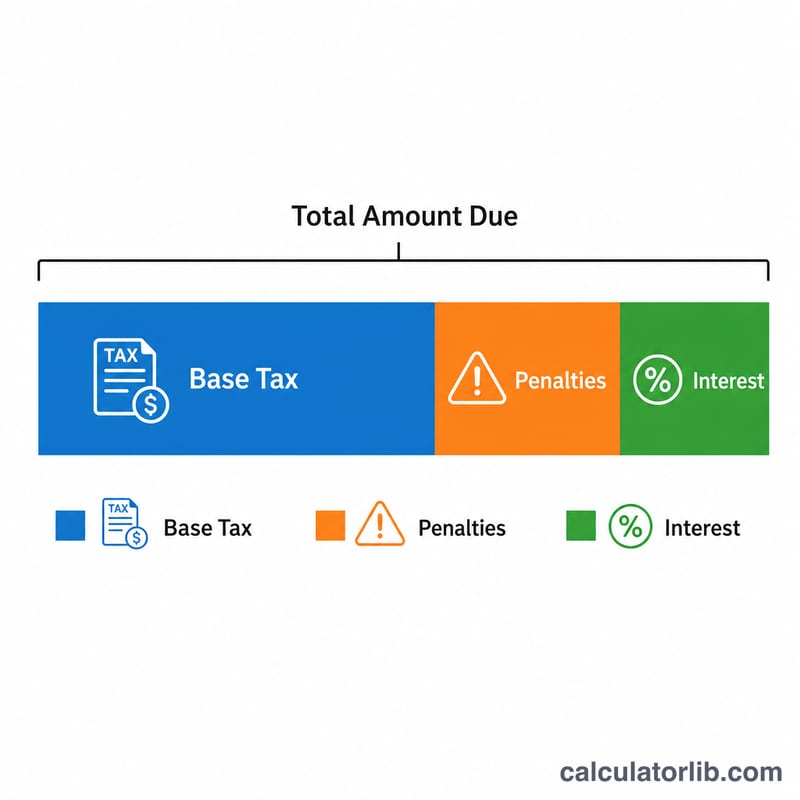
対象は米国(IRS=米国内国歳入庁の連邦税)です。米国の連邦所得税の申告を期限後に行い、なおかつ納税額が残っている場合、IRSは2種類の加算税(ペナルティ)と利息を別々に課します。本ツールは、無申告加算税(Failure-to-File)、延滞税(Failure-to-Pay)、発生する利息、そして納付すべき合計額を試算します。なお、これは米国特有の制度で、日本の国税(無申告加算税・延滞税)とは税率も計算方法も異なります。算出される金額はIRSの標準ルールに基づく概算であり、実際の通知書とは差が生じる場合があります。利息の年率は四半期ごとに変動します。
使い方
未納の税額、申告が遅れている月数(IRSは1か月未満の端数も1か月分として数えるため、切り上げてください)、そして現在のIRS年利率(近年は8%程度が一般的ですが、ご自身の対象期間に適用される率はIRS公式サイトでご確認ください)を入力します。各加算税が個別に表示され、合計額もまとめて算出されます。
計算式の解説
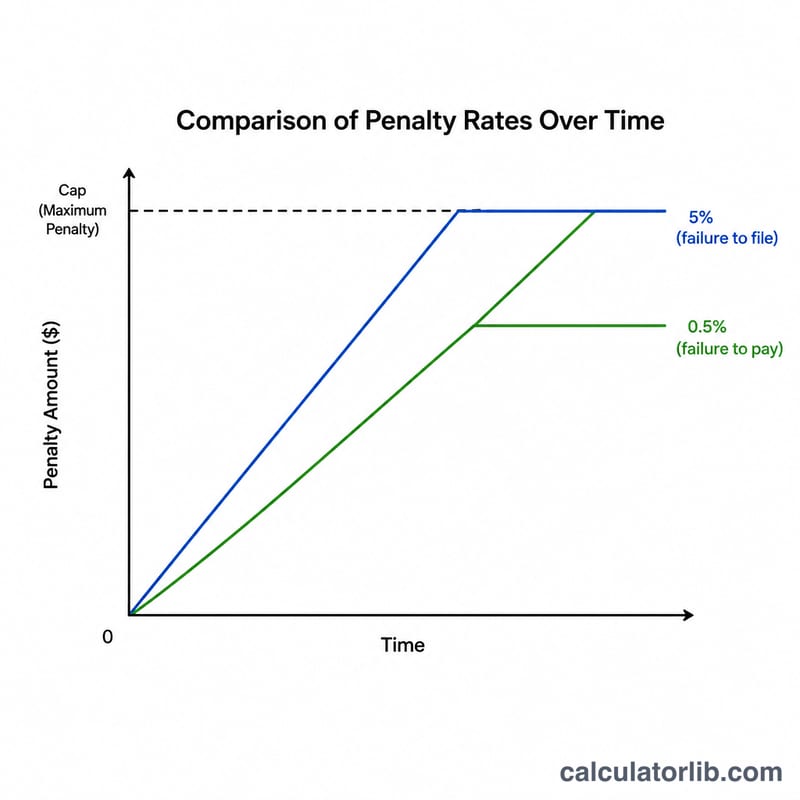
無申告加算税(Failure-to-File)は未納税額の月あたり5%で、上限は合計25%です。延滞税(Failure-to-Pay)は未納税額の月あたり0.5%で、こちらも上限は25%です。両方が同じ月に重なるため、IRSは重複する月について無申告加算税から延滞税分を差し引きます。利息は未納残高に対して課され、本ツールでは単利として近似計算します:
$$\text{Interest} = \text{税額} \times \text{利率} \times \frac{\text{月数}}{12}$$計算例
未納税額が5,000ドル、3か月遅れ、年利率8%だとします。無申告加算税=\(5\% \times 5{,}000\text{ドル} \times 3 = 750\text{ドル}\)。延滞税=\(0.5\% \times 5{,}000\text{ドル} \times 3 = 75\text{ドル}\)。無申告加算税は延滞税分だけ減額されるため、\(750\text{ドル} - 75\text{ドル} = 675\text{ドル}\)。加算税の合計=\(675\text{ドル} + 75\text{ドル} = 750\text{ドル}\)。利息=\(5{,}000\text{ドル} \times 0.08 \times (3 \div 12) = 100\text{ドル}\)。納付すべき合計=\(5{,}000\text{ドル} + 750\text{ドル} + 100\text{ドル} = 5{,}850\text{ドル}\)となります。
主要用語と定義
- 期限内申告不履行加算税(Failure-to-File penalty): 申告書を期限(延長期間を含む)までに提出しなかった場合に課される米国IRSの加算税です。原則として、申告が遅れた月または月の一部ごとに未払税額の5%が課され、上限は25%です。ただし、納税遅延加算税も同時に適用される月では、4.5%に軽減されます。
- 納税遅延加算税(Failure-to-Pay penalty): 期限後も税金が未払いのままの場合に、未払いの期間の月または月の一部ごとに未払税額の原則0.5%が課される加算税です。上限は25%です。
- 未払税額: 源泉徴収税額、予定納税額、税額控除を差し引いた後に申告書上で納付すべき税額です。加算税は、総所得や総税額ではなく、この金額を基に計算されます。
- 延滞月数: 期限からの経過月数です。月の一部も1か月として数えられるため、1日遅れでも29日遅れでも、どちらも1か月として扱われます。
- IRS延滞利率: 連邦短期金利に3パーセントポイントを加えた利率です。IRSは四半期ごとに利率を設定するため、支払いを待つ期間中に変動することがあります。
- 単利と複利: 単利は当初の未払税額にのみ利息が課されます。複利は、すでに発生した利息にも利息が課されます。IRSは日割りで複利計算を行うため、実際の利息は単利による概算よりわずかに高くなります。この計算ツールは単利を用いています。
- 25%の上限: IRSの規則で定められた2種類の加算税それぞれの上限です。この計算ツールでは、両加算税の合計も納税額の25%に制限されます。
結果の解釈
この計算ツールは、IRSの規則に基づく米国連邦所得税に適用されます。他国の税金や州税には適用されません。
- 加算税と利息は別々に計算されます。 加算税は未払税額の一定割合です。利息は未払いの期間に対する料金であるため、残高が未払いのままの期間が長いほど増えていきます。
- 期限内申告不履行加算税と納税遅延加算税の重複。 両方の加算税が適用される月では、期限内申告不履行加算税が納税遅延加算税の分だけ減額されます。そのため、合計の税率は月あたり5%になります。最初の5か月間では、期限内申告不履行加算税は実質22.5%、納税遅延加算税は2.5%となり、合計25%です。納税遅延加算税はその後も発生し続けることがあり、50か月で独自の25%の上限に達します。
- 期限内申告不履行加算税の最低額。 申告期限から60日を超えて遅延した場合、期限内申告不履行加算税の最低額は、定額の金額と未払税額の100%のうち少ない方になります。2024年期限の申告では、その金額は450ドルです。IRSは毎年この金額を調整します。この計算ツールはこの最低額を適用していないため、少額の残高では実際の加算税が高くなる可能性があります。
- 利息は概算です。 IRSは四半期ごとに変動する利率で、日割りの複利計算を行います。実際の利息は、表示された単利による推定額よりわずかに高くなる場合があります。
- 加算税は未払いの税額に基づいて計算されます。 計算の基礎となるのは、支払いと税額控除の後に残る納税額です。残高ではなく税額全体を入力すると、結果が過大に表示されます。
- 減免の可能性があります。 IRSの規則では、初回加算税免除(一般に、直近の申告履歴に問題がない納税者が対象)や、正当な理由による場合には、加算税が減額または免除されることがあります。利息は、未払税額および残っている加算税に対して、通常は引き続き発生します。
このツールは一般的な情報提供を目的とした概算のみを示すものであり、税務上のアドバイスではありません。正確な残高については、IRSからの通知書またはアカウントを確認するか、資格を持つ税務専門家にご相談ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 米連邦準備制度理事会(FRB) · アメリカ合衆国
- 3.75–4.00%
- 基準日
- 2026-11-16
- 1年間の変化
- 0 ポイント
直近の変化 上昇 +25 bp 米連邦準備制度理事会(FRB)は2026-09-17に金利を変更しました:3.50–3.75%から3.75–4.00%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-17 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-16 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
米連邦準備制度理事会(FRB):主要政策金利と翌日物市場金利
金融政策の枠組みとなる金利と、それが誘導する翌日物市場金利です。いずれも最新の公表値の日付を付しています。
| 金利 | 水準 | 基準日 | 1年間の変化 |
|---|---|---|---|
| フェデラルファンド金利の誘導目標レンジ | 3.75–4.00% | 2026-11-16 | 0 ポイント |
| 実効フェデラルファンド金利(EFFR) | 3.88% | 2026-11-16 | 0 ポイント |
| 担保付翌日物調達金利(SOFR) | 3.93% | 2026-11-16 | −0.02 ポイント |
各金利はそれぞれの最新公表値の日付で表示しています。翌日物市場金利は翌営業日に公表されます。
最新の値:2026-11-16 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Federal Reserve Bank of New York ニューヨーク連銀の利用規約; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; Sveriges Riksbank リクスバンクのオープンデータ利用条件; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。 The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
本当に両方の加算税が重ねて課されるのですか?はい。ただし法律で合計の効果に上限が設けられています。重複する月では無申告加算税が延滞税分だけ減額されるため、実質的な月率は5%に収まります。
上限はありますか?各加算税は未納税額の25%が上限です。ただし利息は残高が完済されるまで発生し続けます。
加算税は免除されることがありますか?IRSは初回限定のペナルティ軽減(first-time penalty abatement)や、正当な理由(reasonable cause)による救済を認める場合があります。本ツールはこうした免除・軽減を考慮していません。