Bu Araç Ne İşe Yarar?
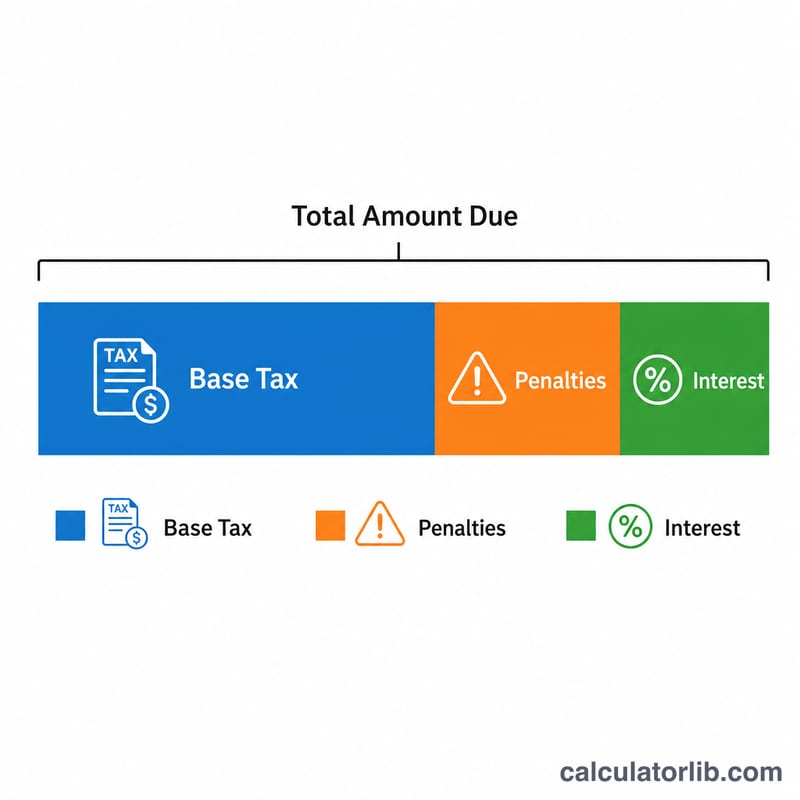
Amerika Birleşik Devletleri (IRS federal vergileri) için geçerlidir. Federal gelir vergisi beyannamenizi son tarihten sonra verir ve hâlâ vergi borcunuz varsa, IRS faizin yanı sıra iki ayrı ceza uygular. Bu hesaplayıcı; Geç Beyan (Failure-to-File) cezasını, Geç Ödeme (Failure-to-Pay) cezasını, işlemiş faizi ve toplam borcunuzu tahmin eder. Türkiye'de bu sistem geçerli değildir; ülkemizde vergi gecikmelerine Vergi Usul Kanunu kapsamında ayrı kurallar uygulanır. Sonuçlar standart IRS kurallarına göre yaklaşık değerlerdir; resmî tebligatınız farklılık gösterebilir ve faiz oranları her üç ayda bir değişir.
Nasıl Kullanılır?
Ödenmemiş vergi borcu tutarınızı, beyannamenizin kaç ay geciktiğini (IRS bir ayın herhangi bir parçasını tam ay olarak sayar, bu yüzden yukarı yuvarlayın) ve geçerli yıllık IRS faiz oranını girin (son yıllarda genellikle %8 olmuştur — kendi döneminize uygun oran için IRS web sitesini kontrol edin). Hesaplayıcı her cezayı ayrı ayrı gösterir ve hepsini tek bir toplamda birleştirir.
Formülün Açıklaması
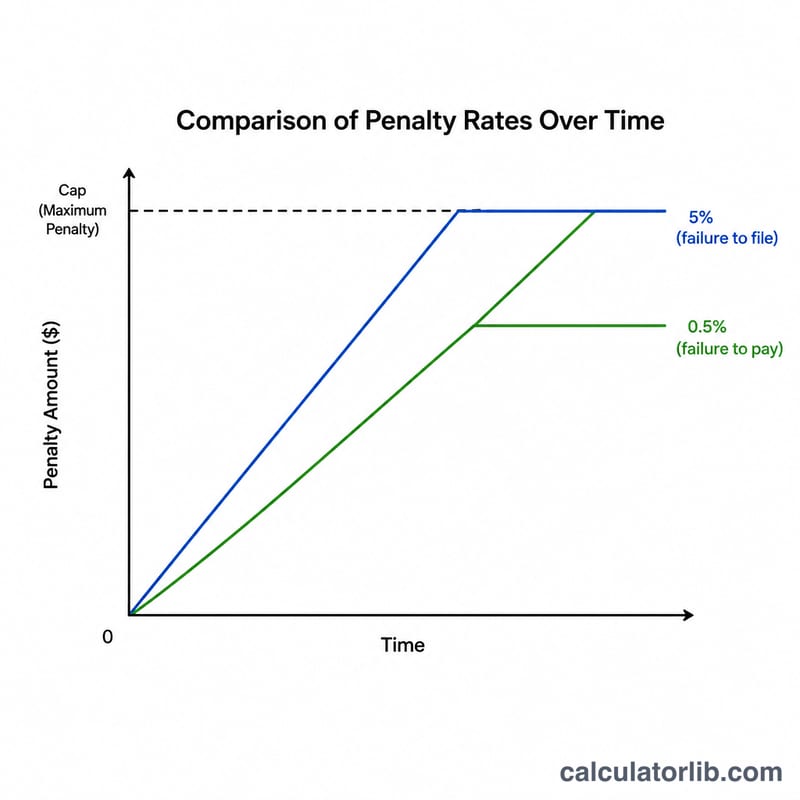
Geç Beyan cezası, ödenmemiş verginin aylık %5'idir ve toplamda %25 ile sınırlıdır. Geç Ödeme cezası ise ödenmemiş verginin aylık %0,5'i olup yine %25 ile sınırlandırılmıştır. Her ikisi de aynı ay içinde uygulanabildiği için IRS, çakışan aylarda Geç Beyan cezasından Geç Ödeme cezasını düşer. Faiz, ödenmemiş bakiye üzerinden hesaplanır ve burada basit faiz olarak yaklaşık alınır:
$$\text{Faiz} = \text{Vergi} \times \text{oran} \times \frac{\text{ay}}{12}$$Toplam borç şu şekilde hesaplanır:
$$\text{Toplam} = T + \min(0.25,\,0.05\,m)\,T + \text{Faiz}$$burada:
$$\left\{ \begin{aligned} T &= \text{Vergi Borcu} \\ m &= \text{Geciken Ay Sayısı} \\ \text{FTP} &= \min(0.25\,T,\ 0.005\,m\,T) \\ \text{FTF} &= \min(0.25\,T,\ 0.05\,m\,T) - \text{FTP} \\ \text{Faiz} &= T \cdot \dfrac{\text{Oran (\%)}}{100} \cdot \dfrac{m}{12} \end{aligned} \right.$$Örnek Hesaplama
Diyelim ki 5.000 $ borcunuz var ve 3 ay geciktiniz, yıllık faiz oranı da %8 olsun. Geç Beyan = \(5\% \times 5{.}000\,\$ \times 3 = 750\,\$\). Geç Ödeme = \(0{,}5\% \times 5{.}000\,\$ \times 3 = 75\,\$\). Geç Beyan tutarından Geç Ödeme düşülür: \(750\,\$ - 75\,\$ = 675\,\$\). Toplam cezalar = \(675\,\$ + 75\,\$ = 750\,\$\). Faiz = \(5{.}000\,\$ \times 0{,}08 \times (3 \div 12) = 100\,\$\). Toplam borç = \(5{.}000\,\$ + 750\,\$ + 100\,\$ = 5{.}850\,\$\).
Önemli Terimler ve Tanımlar
- Beyan Verme Gecikme Cezası: ABD IRS tarafından, beyannamenin son tarihe (uzatmalar dahil) kadar verilmemesi için uygulanan bir cezadır. Genellikle, beyannamenin geciken her ay veya ayın bir kısmı için ödenmemiş verginin %5'i kadar olup en fazla %25'tir. Ödeme gecikme cezasının da uygulandığı aylarda oran aylık %4,5'e düşürülür.
- Ödeme Gecikme Cezası: Vergi, son tarihten sonra ödenmeden kaldığı her ay veya ayın bir kısmı için genellikle ödenmemiş verginin %0,5'i tutarında bir cezadır ve en fazla %25'tir.
- Ödenmemiş vergi: Beyannamede belirtilen vergi borcundan kesintiler, tahmini ödemeler ve mahsuplar düşüldükten sonra kalan tutardır. Cezalar bu tutar üzerinden hesaplanır, toplam gelir veya toplam vergi üzerinden değil.
- Geciken ay sayısı: Son tarihten itibaren geçen ay sayısıdır. Bir ayın herhangi bir kısmı tam ay sayılır; dolayısıyla 1 gün gecikme ile 29 gün gecikme de 1 ay sayılır.
- IRS eksik ödeme faiz oranı: Federal kısa vadeli oran artı 3 yüzde puandır. IRS bu oranı üç ayda bir belirler, bu nedenle borçlu olduğunuz dönem içinde değişebilir.
- Basit faiz ve bileşik faiz: Basit faiz yalnızca asıl ödenmemiş vergi üzerinden alınır. Bileşik faiz ise daha önce işlemiş faizin üzerinden de alınır. IRS faizi günlük bileşik olarak hesaplar, bu nedenle gerçek faiz basit tahminden biraz daha yüksek olur. Bu hesaplayıcı basit faiz kullanır.
- %25 ceza sınırı: IRS kurallarına göre iki cezanın her biri için uygulanan üst sınırdır. Hesaplayıcı ayrıca toplam cezayı borçlu olunan verginin %25'i ile sınırlar.
Sonucunuzu Yorumlama
Bu hesaplayıcı, IRS kurallarına göre ABD federal gelir vergisine uygulanır. Diğer ülkelere veya eyalet vergilerine uygulanmaz.
- Cezalar ve faiz ayrıdır. Cezalar, ödenmemiş verginin bir yüzdesidir. Faiz ise borcun ödenmediği süre için alınan bir ücrettir; bakiye ne kadar uzun süre ödenmeden kalırsa o kadar artar.
- Beyan gecikme ve ödeme gecikme cezalarının çakışması. Her iki cezanın da uygulandığı aylarda, beyan gecikme cezası ödeme gecikme cezası kadar azaltılır. Bu nedenle birleşik oran aylık %5'tir. İlk 5 ayda beyan gecikme cezası net %22,5, ödeme gecikme cezası ise %2,5 olur; birleşik toplam %25'tir. Ödeme gecikme cezası bundan sonra da birikmeye devam edebilir ve 50. ayda kendi %25 sınırına ulaşır.
- Asgari beyan gecikme cezası. Bir beyanname 60 günden fazla geciktirilirse, asgari beyan gecikme cezası sabit bir dolar tutarı ile borçlu olunan verginin %100'ünden hangisi düşükse odur. 2024 yılında son tarihi olan beyannameler için tutar 450 dolardır; IRS bu tutarı yıllık olarak ayarlar. Bu hesaplayıcı bu asgari tutarı uygulamaz, bu nedenle küçük bir bakiye, gerçekte daha yüksek bir ceza doğurabilir.
- Faiz yaklaşıktır. IRS faizi, üç ayda bir değişen bir oranla günlük bileşik olarak hesaplar. Gerçek faiz, gösterilen basit faiz tahmininden biraz daha yüksek olabilir.
- Cezalar hâlâ ödenmesi gereken vergiye dayanır. Temel, ödemeler ve mahsuplardan sonra kalan vergidir. Kalan bakiye yerine tam vergi yükümlülüğünün girilmesi sonucu fazla gösterir.
- Hafifletme mümkün olabilir. IRS kurallarına göre cezalar, ilk kez ceza iptali (genellikle son dönemde uyum geçmişi temiz olan mükellefler için) veya makul sebep yoluyla azaltılabilir ya da kaldırılabilir. Faiz, ödenmemiş vergi ve kalan cezalar üzerinden genellikle işlemeye devam eder.
Bu araç yalnızca genel, bilgilendirici tahminler sunar ve vergi danışmanlığı değildir. Kesin bakiyeniz için IRS bildiriminizi veya hesabınızı kontrol edin ya da nitelikli bir vergi uzmanına danışın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Federal Rezerv · Amerika Birleşik Devletleri
- %3,75–4,00
- Tarih
- 2026-11-16
- 1 yıllık değişim
- 0 puan
Son değişim Arttı +25 baz puan Federal Rezerv, 2026-09-17 tarihinde faizini değiştirdi: %3,50–3,75 → %3,75–4,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-17 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-16 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Federal Rezerv: temel faiz oranları ve gecelik piyasa faizleri
Para politikasının çerçevesini çizen faiz oranları ve yönlendirdikleri gecelik piyasa faizi; her biri en son yayımlanan değerinin tarihiyle.
| Faiz | Düzey | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Federal fon faizi hedef aralığı | %3,75–4,00 | 2026-11-16 | 0 puan |
| Efektif federal fon faizi (EFFR) | %3,88 | 2026-11-16 | 0 puan |
| Teminatlı gecelik finansman faizi (SOFR) | %3,93 | 2026-11-16 | −0,02 puan |
Her faiz, kendi en son yayımlanan değerinin tarihiyle gösterilir; gecelik piyasa faizleri bir sonraki iş günü yayımlanır.
En son veri: 2026-11-16 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Federal Reserve Bank of New York New York Fed kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; Sveriges Riksbank Riksbank açık veri koşulları; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Amerika Birleşik Devletleri: faiz oranları: tüm rakamlar ve geçmiş
Sıkça Sorulan Sorular
Cezalar gerçekten üst üste mi biner? Evet, ancak yasa birleşik etkiyi sınırlar — çakışan aylarda beyan cezasından ödeme cezası düşülür, böylece aylık birleşik oran fiilen %5 olur.
Bir üst sınır var mı? Her ceza, ödenmemiş verginin %25'inde tavan yapar. Ancak faiz, bakiye tamamen ödenene kadar işlemeye devam eder.
Cezalar kaldırılabilir mi? IRS, ilk kez ceza muafiyeti (first-time abatement) veya makul gerekçe durumunda ceza indirimi tanıyabilir. Bu araç muafiyetleri hesaba katmaz.