Qué hace esta calculadora
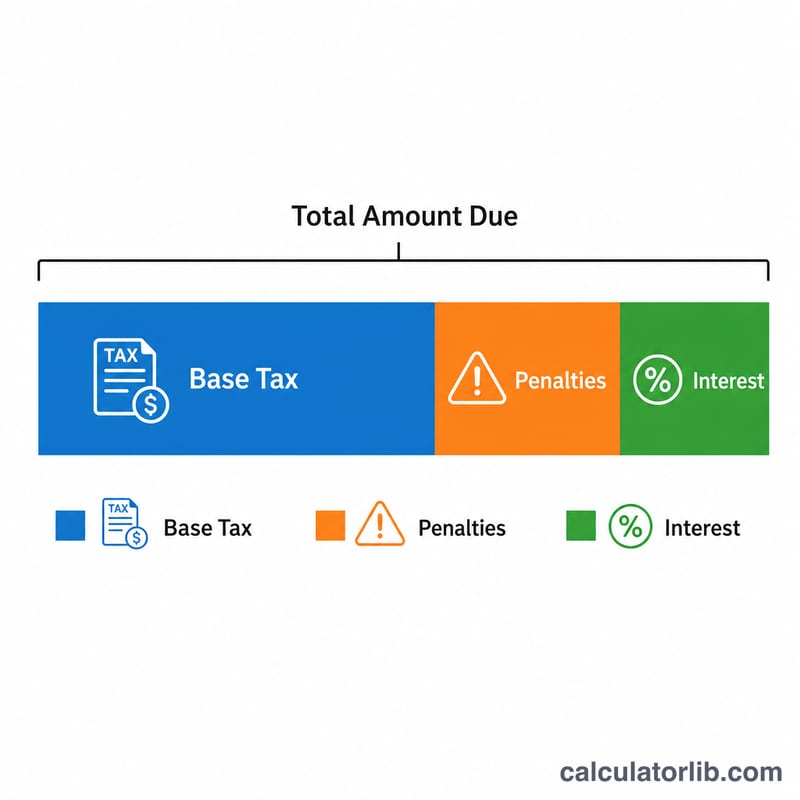
Se aplica a Estados Unidos (impuestos federales del IRS). Cuando presentas tu declaración federal de la renta después de la fecha límite y todavía debes impuestos, el IRS te cobra dos multas distintas más intereses. Esta calculadora estima la multa por no declarar a tiempo (Failure-to-File), la multa por no pagar a tiempo (Failure-to-Pay), los intereses acumulados y el total que debes. Las cifras son estimaciones basadas en las reglas estándar del IRS; el aviso real que recibas puede variar y las tasas de interés cambian cada trimestre. Si vives fuera de EE. UU., ten en cuenta que tu país aplica sus propias normas tributarias y plazos.
Cómo usarla
Introduce el importe de impuestos pendientes que debes, el número de meses de retraso de tu declaración (el IRS cuenta cualquier fracción de mes como un mes completo, así que redondea hacia arriba) y la tasa de interés anual vigente del IRS (en los últimos años suele rondar el 8 % — consulta la web del IRS para conocer la tasa que corresponde a tu periodo). La calculadora muestra cada multa por separado y las suma en un total.
La fórmula explicada
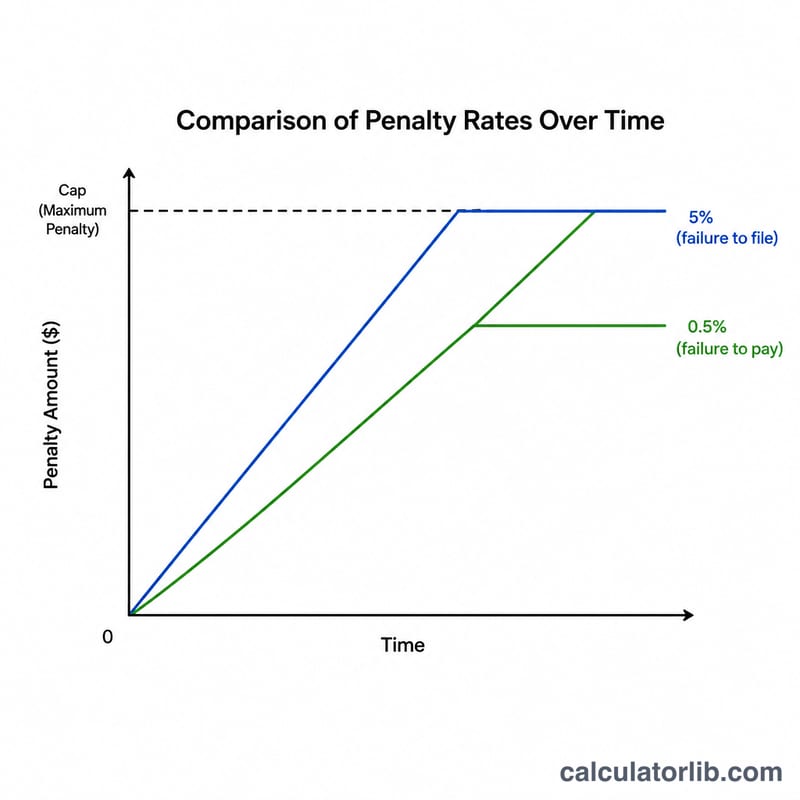
La multa por no declarar (Failure-to-File) es del 5 % de los impuestos pendientes por mes, con un tope total del 25 %. La multa por no pagar (Failure-to-Pay) es del 0,5 % de los impuestos pendientes por mes, también con un tope del 25 %. Como ambas pueden aplicarse en el mismo mes, el IRS resta la multa por no pagar a la multa por no declarar en cualquier mes en que coincidan. Los intereses se cobran sobre el saldo pendiente y aquí se aproximan como interés simple: \( \text{Impuestos} \times \text{tasa} \times (\text{meses} \div 12) \).
$$\text{Total} = T + \min(0.25,\,0.05\,m)\,T + \text{Interest}$$
$$\text{donde}\quad \left\{ \begin{aligned} T &= \text{Tax Owed} \\ m &= \text{Months Late} \\ \text{FTP} &= \min(0.25\,T,\ 0.005\,m\,T) \\ \text{FTF} &= \min(0.25\,T,\ 0.05\,m\,T) - \text{FTP} \\ \text{Interest} &= T \cdot \dfrac{\text{Rate (\%)}}{100} \cdot \dfrac{m}{12} \end{aligned} \right.$$
Ejemplo práctico
Supongamos que debes 5.000 $ y llevas 3 meses de retraso, con una tasa de interés anual del 8 %. Multa por no declarar \( = 5\% \times 5.000\,\$ \times 3 = 750\,\$ \). Multa por no pagar \( = 0{,}5\% \times 5.000\,\$ \times 3 = 75\,\$ \). La multa por no declarar combinada se reduce con la multa por no pagar: \( 750\,\$ - 75\,\$ = 675\,\$ \). Total de multas \( = 675\,\$ + 75\,\$ = 750\,\$ \). Intereses \( = 5.000\,\$ \times 0{,}08 \times (3 \div 12) = 100\,\$ \). Total a pagar:
$$5.000\,\$ + 750\,\$ + 100\,\$ = 5.850\,\$$$
Términos clave y definiciones
- Penalización por no presentar la declaración: una penalización del IRS de Estados Unidos por no presentar la declaración en la fecha límite (incluidas las prórrogas). Generalmente equivale al 5% del impuesto no pagado por cada mes o fracción de mes de retraso, hasta un máximo del 25%. Se reduce al 4.5% mensual en los meses en que también se aplica la penalización por falta de pago.
- Penalización por falta de pago: una penalización de generalmente el 0.5% del impuesto no pagado por cada mes o fracción de mes que el impuesto siga sin pagarse después de la fecha límite, hasta un máximo del 25%.
- Impuesto no pagado: el impuesto que se debe en la declaración después de restar las retenciones, los pagos estimados y los créditos. Las penalizaciones se calculan sobre esta cantidad, no sobre el ingreso total ni el impuesto total.
- Meses de retraso: el número de meses transcurridos desde la fecha límite. Cualquier fracción de mes cuenta como mes completo, de modo que 1 día de retraso y 29 días de retraso cuentan ambos como 1 mes.
- Tasa de interés por pago insuficiente del IRS: la tasa federal de corto plazo más 3 puntos porcentuales. El IRS la fija trimestralmente, por lo que puede cambiar durante el periodo en que usted debe el impuesto.
- Interés simple vs. interés compuesto: el interés simple solo se cobra sobre el impuesto original no pagado. El interés compuesto también se cobra sobre los intereses acumulados previamente. El IRS calcula el interés compuesto diariamente, por lo que el interés real es algo mayor que una estimación simple. Esta calculadora usa interés simple.
- Límite de penalización del 25%: el máximo para cada una de las dos penalizaciones según las normas del IRS. La calculadora también limita la penalización combinada al 25% del impuesto adeudado.
Interpretación de su resultado
Esta calculadora se aplica al impuesto federal sobre la renta de Estados Unidos según las normas del IRS. No se aplica a otros países ni a impuestos estatales.
- Las penalizaciones y los intereses son independientes. Las penalizaciones son un porcentaje del impuesto no pagado. El interés es un cargo por el tiempo que el dinero estuvo adeudado, por lo que aumenta cuanto más tiempo permanezca impagado el saldo.
- Superposición de FTF y FTP. En los meses en que se aplican ambas penalizaciones, la penalización por no presentar (FTF) se reduce en la penalización por falta de pago (FTP). Por tanto, la tasa combinada es del 5% mensual. Durante los primeros 5 meses, la FTF neta suma 22.5% y la FTP es 2.5%, para un total combinado del 25%. La FTP puede seguir acumulándose después, hasta su propio límite del 25% a los 50 meses.
- Penalización mínima por FTF. Si una declaración se presenta con más de 60 días de retraso, la penalización mínima por FTF es la menor de una cantidad fija en dólares o del 100% del impuesto adeudado. Para las declaraciones con vencimiento en 2024, la cantidad es de $450; el IRS la ajusta anualmente. Esta calculadora no aplica ese mínimo, por lo que un saldo pequeño podría tener una penalización real mayor.
- Los intereses son aproximados. El IRS calcula el interés de forma compuesta diaria a una tasa que cambia trimestralmente. Su interés real podría ser algo mayor que la estimación de interés simple que se muestra.
- Las penalizaciones se basan en el impuesto que aún se debe. La base es el impuesto adeudado después de pagos y créditos. Introducir la obligación tributaria total en lugar del saldo pendiente sobrestimará el resultado.
- Puede haber alivio disponible. Según las normas del IRS, las penalizaciones pueden reducirse o eliminarse mediante la condonación de penalización por primera vez (generalmente para contribuyentes con un historial de cumplimiento reciente limpio) o por causa razonable. Los intereses generalmente siguen acumulándose sobre cualquier impuesto no pagado y sobre las penalizaciones que permanezcan.
Esta herramienta ofrece únicamente estimaciones generales e informativas y no constituye asesoramiento fiscal. Para conocer su saldo exacto, consulte su aviso o cuenta del IRS, o acuda a un profesional fiscal calificado.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Reserva Federal · Estados Unidos
- 3,75–4,00 %
- Fecha
- 2026-11-13
- Cambio en 1 año
- 0 pp
Último cambio Sube +25 pb Reserva Federal cambió su tipo el 2026-09-17: de 3,50–3,75 % a 3,75–4,00 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-17 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-16 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Reserva Federal: tasas clave y tasas de mercado a un día
Las tasas que enmarcan la política monetaria y la tasa de mercado a un día que orientan, cada una con la fecha de su último valor publicado.
| Tasa | Nivel | Fecha | Cambio en 1 año |
|---|---|---|---|
| Rango objetivo de la tasa de fondos federales | 3,75–4,00 % | 2026-11-16 | 0 pp |
| Tasa efectiva de fondos federales (EFFR) | 3,88 % | 2026-11-16 | 0 pp |
| Tasa de financiación garantizada a un día (SOFR) | 3,93 % | 2026-11-16 | −0,02 pp |
Cada tasa conserva la fecha de su último valor publicado; las tasas de mercado a un día se publican el siguiente día hábil.
Último dato: 2026-11-13 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Federal Reserve Bank of New York Condiciones de uso de la Fed de Nueva York; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Tipos de interés en Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿De verdad se acumulan las multas? Sí, pero la ley limita el efecto combinado: la multa por no declarar se reduce con la multa por no pagar en los meses en que coinciden, de modo que la tasa mensual combinada es de un 5 % efectivo.
¿Hay un máximo? Cada multa llega como mucho al 25 % de los impuestos pendientes. Los intereses, en cambio, se siguen acumulando hasta que pagas el saldo por completo.
¿Se pueden eliminar las multas? El IRS puede conceder la condonación de multa por primera vez (first-time abatement) o una exención por causa razonable. Esta herramienta no tiene en cuenta esas exenciones.