Что такое калькулятор процентов за просрочку платежа?
Когда счёт остаётся неоплаченным после установленного срока, поставщик нередко вправе начислить проценты на сумму задолженности. Этот калькулятор считает, сколько простых процентов набежало по просроченному платежу, исходя из суммы счёта, годовой процентной ставки и количества дней просрочки. Инструмент пригодится фрилансерам, малому бизнесу и финансовым отделам, которые добиваются оплаты по «зависшим» счетам.
Как пользоваться калькулятором
Укажите три значения: сумму счёта, которая ещё не оплачена; годовую процентную ставку в процентах (например, законную ставку или ставку, прописанную в вашем договоре); и количество дней просрочки с момента наступления срока оплаты. Калькулятор покажет начисленные проценты, общую сумму к оплате вместе с основным долгом и эффективную дневную ставку.
Формула расчёта
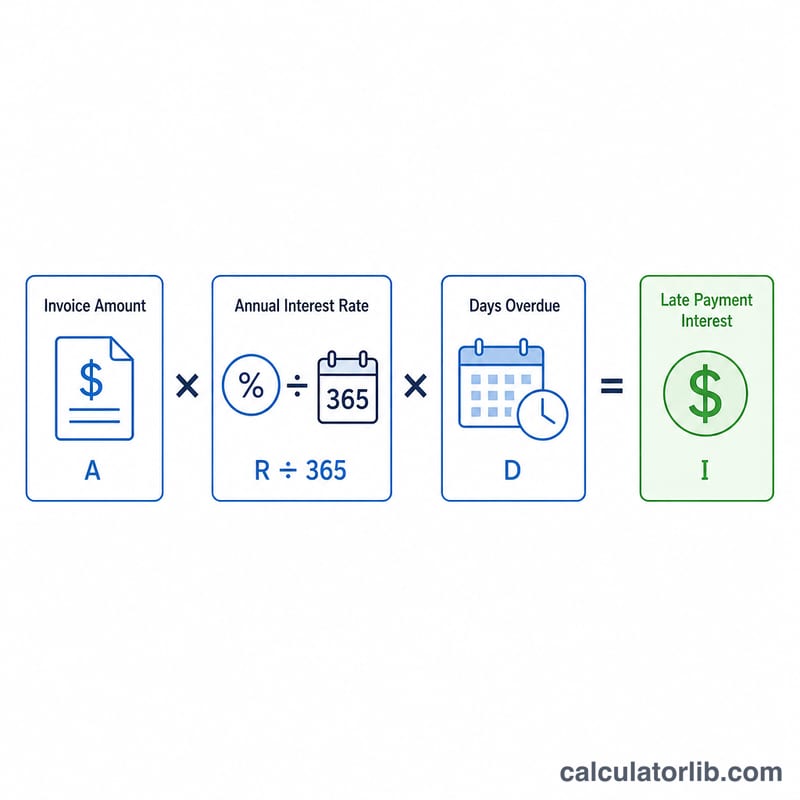
В основе лежат простые проценты, начисляемые посуточно:
$$\text{Проценты} = \text{Сумма} \times \frac{\text{годовая ставка}}{365} \times \text{дни просрочки}$$
Годовую ставку делят на 365, чтобы получить дневную ставку, умножают на сумму задолженности, а затем — на количество дней просрочки. Сложные проценты не применяются: именно так чаще всего рассчитывается законная пеня за просрочку.
Пример расчёта
Допустим, счёт на £1 000 просрочен на 30 дней, а согласованная годовая ставка составляет 8 %. Дневная ставка равна \(8\,\% \div 365 = 0{,}0219178\,\%\) в день. Проценты $$1\,000 \times \frac{0{,}08}{365} \times 30 = \textbf{£6{,}58}.$$ Итоговая сумма к оплате — \(£1\,000 + £6{,}58 = \textbf{£1\,006{,}58}\).
Обратите внимание: пример приведён в фунтах стерлингов и опирается на британский подход к расчёту. В России порядок и размер пеней регулируются Гражданским кодексом (например, ст. 395), законом о госзакупках и условиями договора, поэтому ставка и правила могут отличаться — калькулятор просто применяет введённые вами значения.
Частые вопросы
Используются ли сложные проценты? Нет — применяются простые проценты, что соответствует большинству правил начисления пеней и законной неустойки.
Какую ставку вводить? Укажите ставку из вашего договора либо законную (базовую или базовую плюс надбавку), действующую в вашей юрисдикции.
Всегда ли год берётся за 365 дней? В большинстве юрисдикций дневные проценты считают исходя из 365 дней, кое-где — из 360. Этот калькулятор использует 365 дней.
Распространённые законные ставки процентов за просрочку платежа
Во многих юрисдикциях законодательство предоставляет право на проценты за просроченные коммерческие счета. Это правила, а не фиксированные цифры: фактический процент зависит от базовой ставки, которая со временем меняется. Перед выставлением счёта всегда проверяйте действующую ставку и закон, применимый к вашему договору.
| Режим | Применяется к | Правило для процентной ставки |
|---|---|---|
| Закон Великобритании о просроченных коммерческих долгах (проценты) 1998 года (UK Late Payment of Commercial Debts (Interest) Act 1998) | Договоры между предприятиями на поставку товаров или услуг в Великобритании (действуют определённые условия) | 8% годовых сверх базовой ставки Банка Англии |
| Директива ЕС о просроченных платежах 2011/7/EU (EU Late Payment Directive 2011/7/EU) | Коммерческие сделки между предприятиями, а также между предприятиями и государственными органами в государствах-членах ЕС (национальное внедрение различается) | Базовая ставка ЕЦБ плюс не менее 8 процентных пунктов |
| США | Зависит от штата и условий договора | Единого федерального правила для частных счетов нет; ставка зависит от законодательства штата и любой ставки, согласованной в договоре |
Примечания:
- Базовые и опорные ставки меняются, поэтому меняется и законная ставка. Проверяйте текущую ставку Банка Англии или ЕЦБ в день расчёта. В некоторых режимах опорная ставка фиксируется на определённую дату, например на начало полугодового периода.
- Договоры могут устанавливать собственную ставку за просрочку платежа с учётом местного законодательства. Например, в Великобритании договорное средство правовой защиты должно быть «существенным средством правовой защиты» (substantial remedy).
- В некоторых режимах помимо процентов также допускаются фиксированная компенсация или расходы на взыскание. Этот калькулятор учитывает только проценты.
- Это общая информация, а не юридическая консультация. Проверьте местное законодательство или обратитесь к специалисту для вашей ситуации.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Объяснение ключевых терминов
- Непогашенная сумма (основной долг)
- Неоплаченная сумма счёта, с которой начисляются проценты. В этом калькуляторе это сумма, которую вы вводите, без учёта уже начисленных процентов.
- Годовая процентная ставка
- Годовой процент, применяемый к просроченной сумме. Это может быть законная ставка или ставка, установленная договором.
- Дни просрочки
- Количество дней от срока оплаты до даты платежа (или до даты расчёта, если оплата не произведена). Проверьте, учитывает ли ваш закон или договор саму дату срока оплаты.
- Простые проценты
- Проценты, начисляемые только на первоначальную сумму, но не на ранее начисленные проценты. Этот калькулятор использует именно их: \(\text{Проценты} = \text{Сумма} \times \frac{\text{Ставка}}{100 \times 365} \times \text{Дни}\).
- Сложные проценты
- Проценты, начисляемые на основной долг плюс уже начисленные проценты. Они растут быстрее простых и обычно не применяются к законным требованиям о просрочке платежа, если это не разрешено договором.
- Законные проценты
- Проценты, которые по закону применяются к просроченным платежам без необходимости отдельного условия в договоре. Ставка устанавливается законодательством и часто привязана к ставке центрального банка.
- Базовая ставка
- Эталонная ставка, установленная центральным банком, например базовая ставка Банка Англии или опорная ставка ЕЦБ. Законные ставки за просрочку платежа часто равны этой ставке плюс фиксированная надбавка.
- Дневная ставка
- Годовая ставка, делённая на количество дней в году (здесь 365): \(\frac{\text{Ставка}}{100 \times 365}\). Умножение на сумму даёт проценты, начисляемые за каждый день.
- Общая сумма к оплате
- Непогашенная сумма плюс начисленные проценты: \(\text{Всего к оплате} = \text{Сумма} + \text{Проценты}\).